
بطاقة الصنف: ما تحمله، ومثال مملوء بالريال
بطاقة الصنف تحمل رصيدين لا واحداً: كمية وقيمة. مثال مملوء بالمتوسط المرجّح المتحرّك، والأخطاء الخمسة التي تُفسدها.
الكاتب:سامي الحيدري
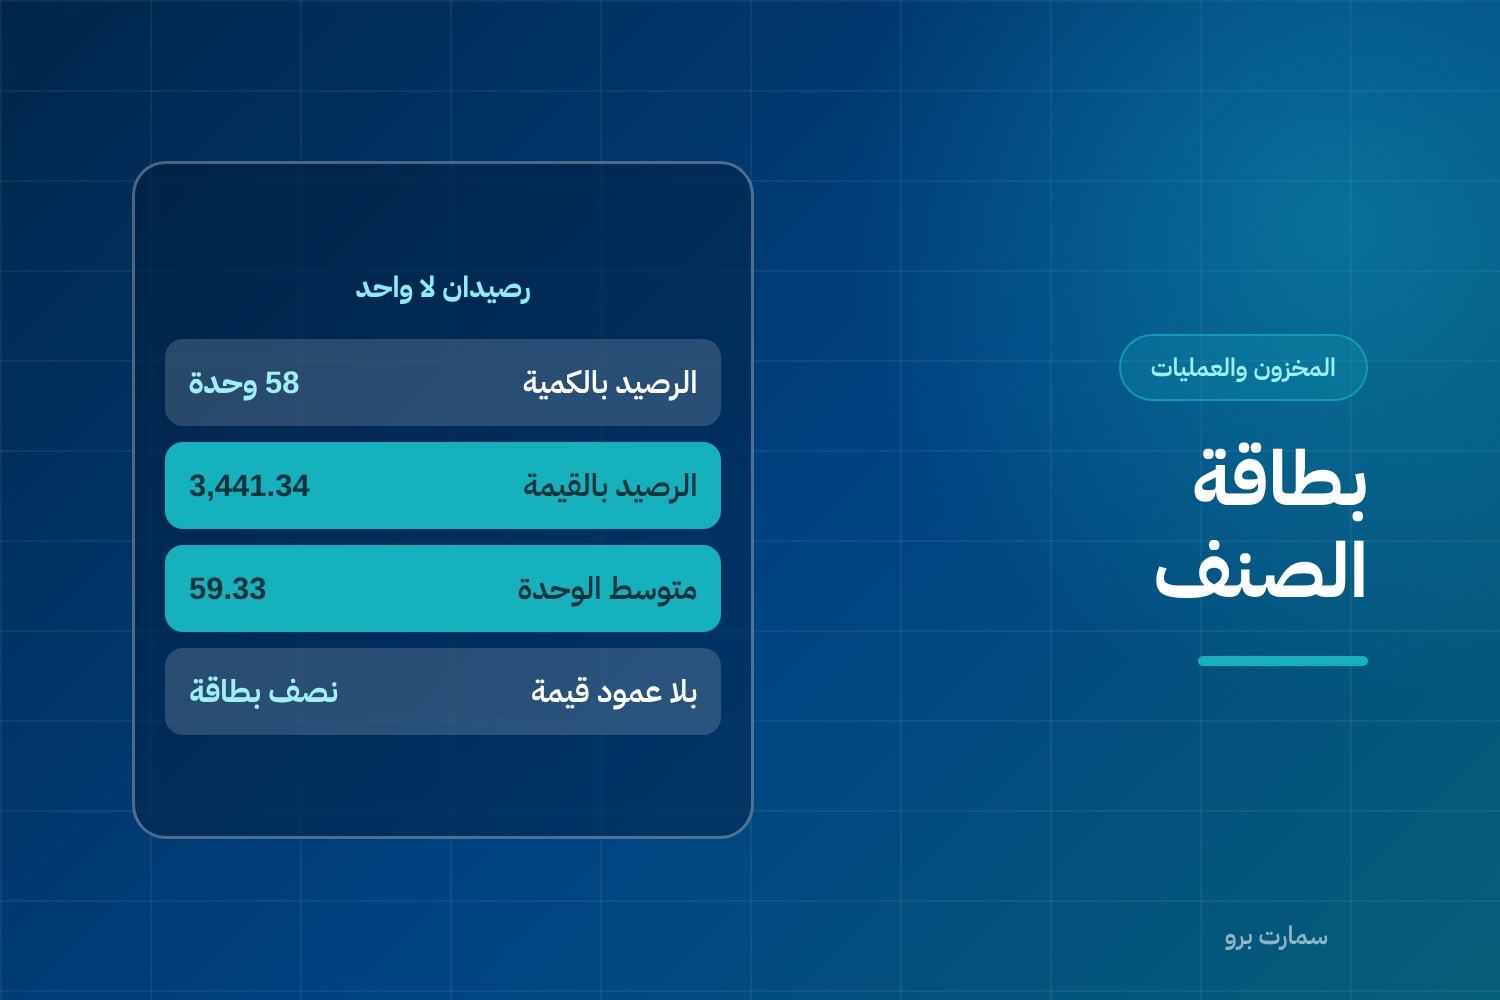
بطاقة الصنف هي السجل الذي يتتبّع حركة صنف واحد: كم دخل، وكم خرج، وبأي تكلفة، وكم بقي. وهي في النظام الورقي كرت معلّق على الرفّ، وفي النظام المحاسبي شاشة. لكن وظيفتها واحدة: أن يكون لكل صنف رصيدان معروفان في أي لحظة — رصيد بالكمية ورصيد بالقيمة.
والمنشآت التي تخسر في مستودعها لا تخسر لأنها لا تعدّ، بل لأن بطاقاتها لا تحمل التكلفة. فتعرف أن لديها 40 وحدة، ولا تعرف كم تساوي.
ما الذي يجب أن تحمله بطاقة الصنف
بيانات ثابتة تُعرّف الصنف:
- رمز الصنف — فريد لا يتكرّر، وثابت لا يتغيّر بتغيّر المورّد.
- الاسم والوصف — بما يميّزه عن الأصناف المشابهة، لا اسماً عاماً.
- وحدة القياس وعوامل التحويل إن وُجدت (كرتون = 12 علبة).
- التصنيف ومكان التخزين.
- المورّد أو الموردون، وحدّ إعادة الطلب، والحد الأدنى.
- الباركود إن وُجد، ونسبة الضريبة المنطبقة.
وبيانات متحرّكة تُسجَّل مع كل حركة: التاريخ، ونوع الحركة، والمستند المرجعي، والكمية الداخلة أو الخارجة، وتكلفة الوحدة، والرصيد بعدها كمية وقيمة.
البند الأهم هو الأخير. بطاقة تنتهي بعمود كمية فقط هي نصف بطاقة. العمود الذي يجعلها أداة محاسبية هو عمود القيمة.
مثال بالريال: بطاقة صنف مملوءة
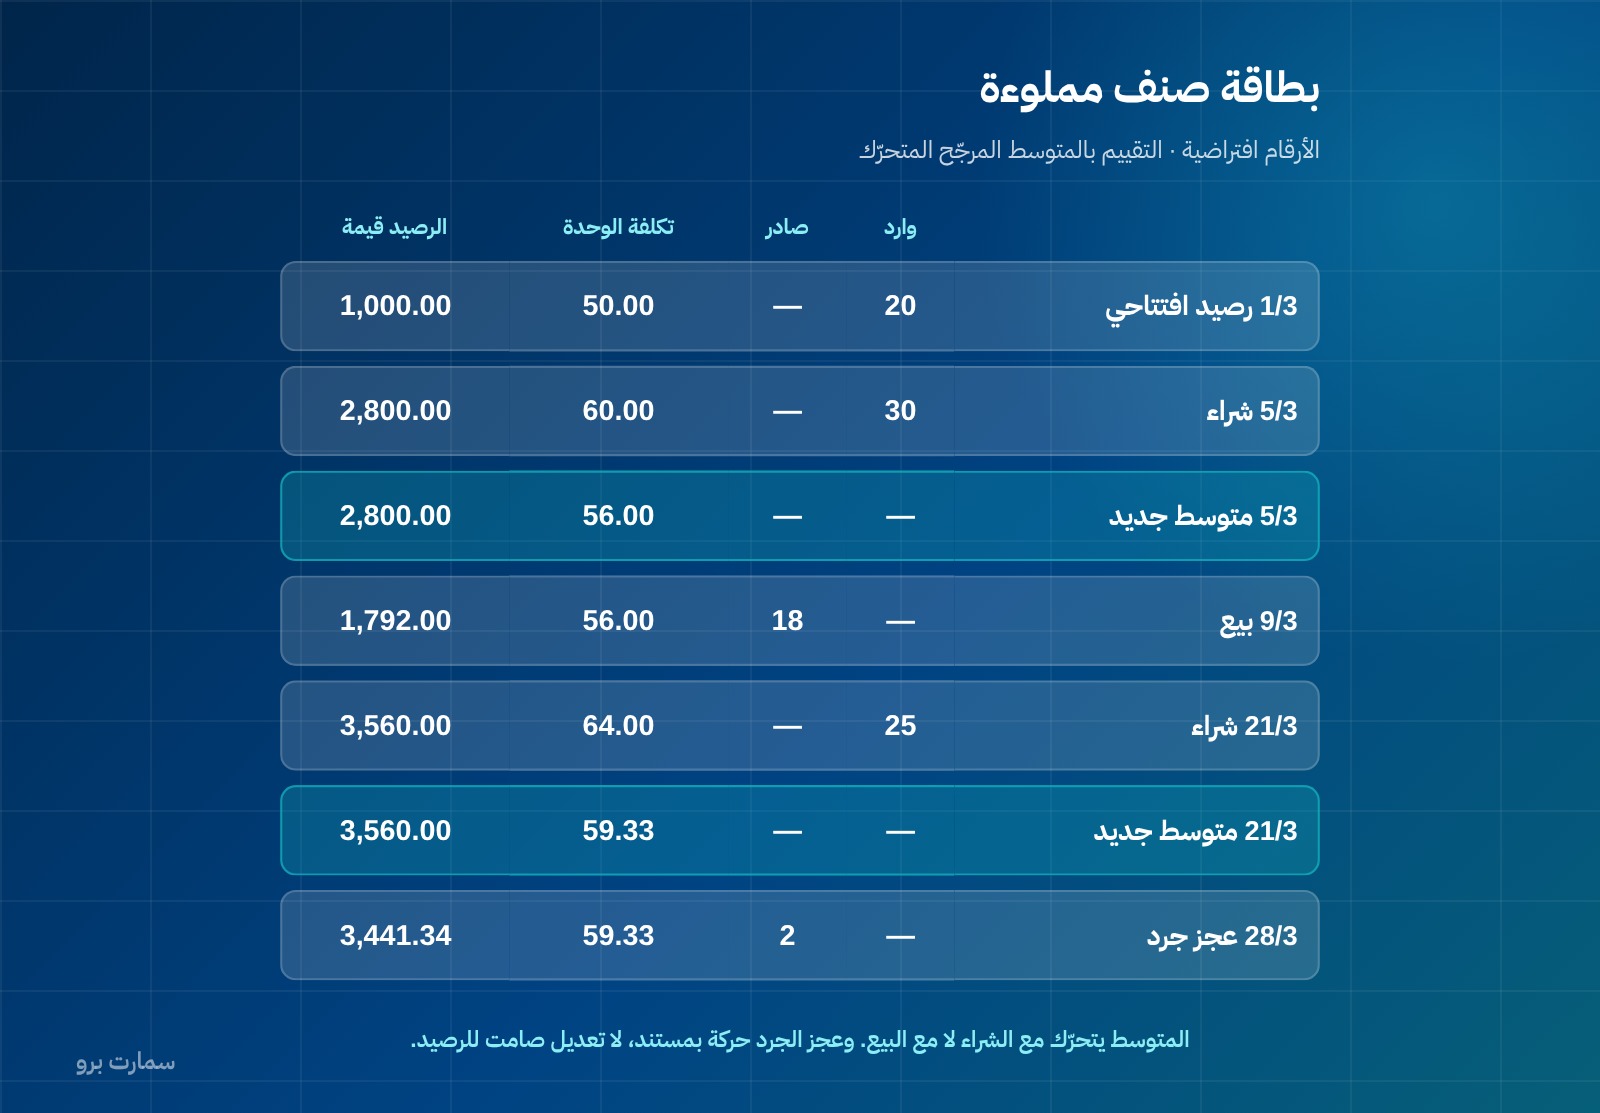
الأرقام التالية افتراضية لتوضيح الطريقة لا أرقام منشأة فعلية. صنف يُقيَّم بالمتوسط المرجّح المتحرّك:
| التاريخ | الحركة | المستند | وارد | صادر | تكلفة الوحدة | الرصيد كمية | الرصيد قيمة |
|---|---|---|---|---|---|---|---|
| 1/3 | رصيد افتتاحي | — | 20 | — | 50.00 | 20 | 1,000.00 |
| 5/3 | شراء | ف-1042 | 30 | — | 60.00 | 50 | 2,800.00 |
| 5/3 | متوسط جديد | — | — | — | 56.00 | 50 | 2,800.00 |
| 9/3 | بيع | م-318 | — | 18 | 56.00 | 32 | 1,792.00 |
| 14/3 | مردود مبيعات | ر-07 | 3 | — | 56.00 | 35 | 1,960.00 |
| 21/3 | شراء | ف-1088 | 25 | — | 64.00 | 60 | 3,560.00 |
| 21/3 | متوسط جديد | — | — | — | 59.33 | 60 | 3,560.00 |
| 28/3 | عجز جرد | ج-03 | — | 2 | 59.33 | 58 | 3,441.34 |
اقرأ الجدول مرة ثانية وانظر ماذا يعطيك:
- المتوسط يتحرّك مع كل شراء لا مع كل بيع. في 5/3 صار (1,000 + 1,800) ÷ 50 = 56 ريالاً. وفي 21/3 صار (1,960 + 1,600) ÷ 60 = 59.33.
- البيع يخرج بالمتوسط القائم وقت البيع، لا بسعر آخر شراء. فبيع 9/3 حُمّل بـ56 لا بـ60.
- المردود يعود بنفس التكلفة التي خرج بها، لا بتكلفة اليوم.
- عجز الجرد حركة مسجّلة بمستند، لا تعديل صامت للرصيد. وهذا ما يجعله قابلاً للمساءلة.
وتكلفة المبيعات لهذا الصنف في مارس = (18 × 56) − (3 × 56) = 840 ريالاً. والمخزون الختامي 3,441.34. أي رقم آخر يخرجه نظامك لهذا الصنف في هذه الفترة خاطئ.
الأخطاء التي تُفسد البطاقة
ترميز غير منضبط. رمزان لنفس الصنف لأن المورّد اختلف. النتيجة رصيدان، وكلاهما خطأ، وتقرير حركة لا يُقرأ. القاعدة: الرمز يصف الصنف لا مصدره.
وحدة قياس مزدوجة بلا معامل تحويل. يُشترى بالكرتون ويُباع بالعلبة، والبطاقة لا تعرف أن الكرتون 12. فالرصيد يصير خليطاً من وحدتين لا معنى له.
إدخال تكلفة البيع يدوياً. متى ما كُتبت تكلفة الوحدة الخارجة بيد المستخدم، لم يعد هناك نظام تقييم — هناك رأي. والتكلفة الخارجة يجب أن يحسبها النظام من طريقة التقييم المعتمدة.
تعديل الرصيد بدل تسجيل الفرق. من يفتح البطاقة ويكتب الرصيد الصحيح بدل أن يسجّل حركة عجز يمحو الدليل. الفرق يُسجَّل حركةً بمستند وسبب.
بطاقة بلا تكلفة أصلاً. وهذه الأشيع في المنشآت التي تدير مخزونها على جدول بيانات: أعمدة كمية فقط. فيصير الجرد عدّاً لا تقييماً، وتكلفة المبيعات تقديراً آخر السنة.
البطاقة والقيود: أين تلتقي
كل حركة في البطاقة لها أثر في الدفتر:
| الحركة في البطاقة | أثرها المحاسبي |
|---|---|
| شراء | المخزون مديناً، المورّدون دائناً |
| بيع | تكلفة المبيعات مديناً، المخزون دائناً |
| مردود مبيعات | المخزون مديناً، تكلفة المبيعات دائناً |
| عجز جرد | عجز ومكاسب الجرد مديناً، المخزون دائناً |
| تلف | مصروف تلف مديناً، المخزون دائناً |
وهذا الربط هو ما يفصل نظاماً محاسبياً عن جدول مخزون: أن تُولّد الحركة قيدها تلقائياً. ومن يسجّل حركات المستودع في مكان والقيود في مكان آخر سيجد الرقمين مختلفين في كل إقفال، ويقضي أياماً في مطابقة لا تنتهي. وطبيعة هذه القيود في أنواع القيود المحاسبية.
ويعتمد عمود التكلفة كلياً على طريقة تقييم المخزون المعتمدة، وعلى كون النظام جرداً مستمراً لا دورياً — فالبطاقة الحيّة لا تقوم إلا على الجرد المستمر.
ما تفعله هذا الأسبوع
- افتح تقرير حركة صنف واحد من نظامك، وتحقّق أن فيه عمود قيمة لا كمية فقط.
- تتبّع صنفاً اشتريته مرتين بسعرين، وتأكد أن تكلفة البيع خرجت بالطريقة المعتمدة.
- ابحث عن أصناف مكرّرة برموز مختلفة، وادمجها.
- تأكد أن عجز الجرد يُسجَّل حركةً لا تعديلاً.
- اربط حدّ إعادة الطلب بتنبيه فعلي، وإلا فهو حقل بلا وظيفة.
قواعد قياس المخزون وما يدخل في تكلفته مرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما هي بطاقة الصنف وما وظيفتها؟
هي السجل الذي يتتبّع حركة صنف واحد: ما دخل وما خرج وبأي تكلفة وكم بقي. ووظيفتها أن يكون لكل صنف رصيدان معروفان في أي لحظة — رصيد بالكمية ورصيد بالقيمة. والبطاقة التي تنتهي بعمود كمية فقط نصف بطاقة، لأن عمود القيمة هو ما يجعلها أداة محاسبية.
ما البيانات التي يجب أن تحملها بطاقة الصنف؟
بيانات ثابتة: رمز فريد لا يتغيّر بتغيّر المورّد، واسم ووصف مميّز، ووحدة قياس وعوامل تحويلها، وتصنيف ومكان تخزين، ومورّد وحدّ إعادة طلب، وباركود ونسبة ضريبة. وبيانات متحرّكة مع كل حركة: التاريخ ونوع الحركة والمستند المرجعي والكمية وتكلفة الوحدة والرصيد بعدها كمية وقيمة.
كيف تتحرّك التكلفة في بطاقة بالمتوسط المرجّح؟
المتوسط يتحرّك مع كل شراء لا مع كل بيع. والبيع يخرج بالمتوسط القائم وقت البيع لا بسعر آخر شراء. والمردود يعود بنفس التكلفة التي خرج بها لا بتكلفة اليوم. وعجز الجرد يُسجَّل حركةً بمستند لا تعديلاً صامتاً للرصيد.
ما أشيع الأخطاء في بطاقة الصنف؟
خمسة: ترميز غير منضبط يُنشئ رمزين لنفس الصنف، ووحدة قياس مزدوجة بلا معامل تحويل، وإدخال تكلفة البيع يدوياً بدل أن يحسبها النظام، وتعديل الرصيد بدل تسجيل فرق الجرد، وبطاقة بلا عمود تكلفة أصلاً.
ما علاقة بطاقة الصنف بالقيود المحاسبية؟
كل حركة في البطاقة لها أثر في الدفتر: الشراء يُدين المخزون ويُدين المورّدين، والبيع يُدين تكلفة المبيعات ويُدائن المخزون، والمردود يعكسه، وعجز الجرد يُدين حساب العجز والمكاسب. وتوليد القيد تلقائياً من الحركة هو ما يفصل نظاماً محاسبياً عن جدول مخزون.