
كيف تختار برنامج رواتب في السعودية: الوعاء الصحيح
دليل عملي لاختيار برنامج رواتب: وعاء اشتراك التأمينات، ملف حماية الأجور، قيد الرواتب، الأجر المختلط، سقوف الحسم، ومخصص نهاية الخدمة.
الكاتب:سامي الحيدري
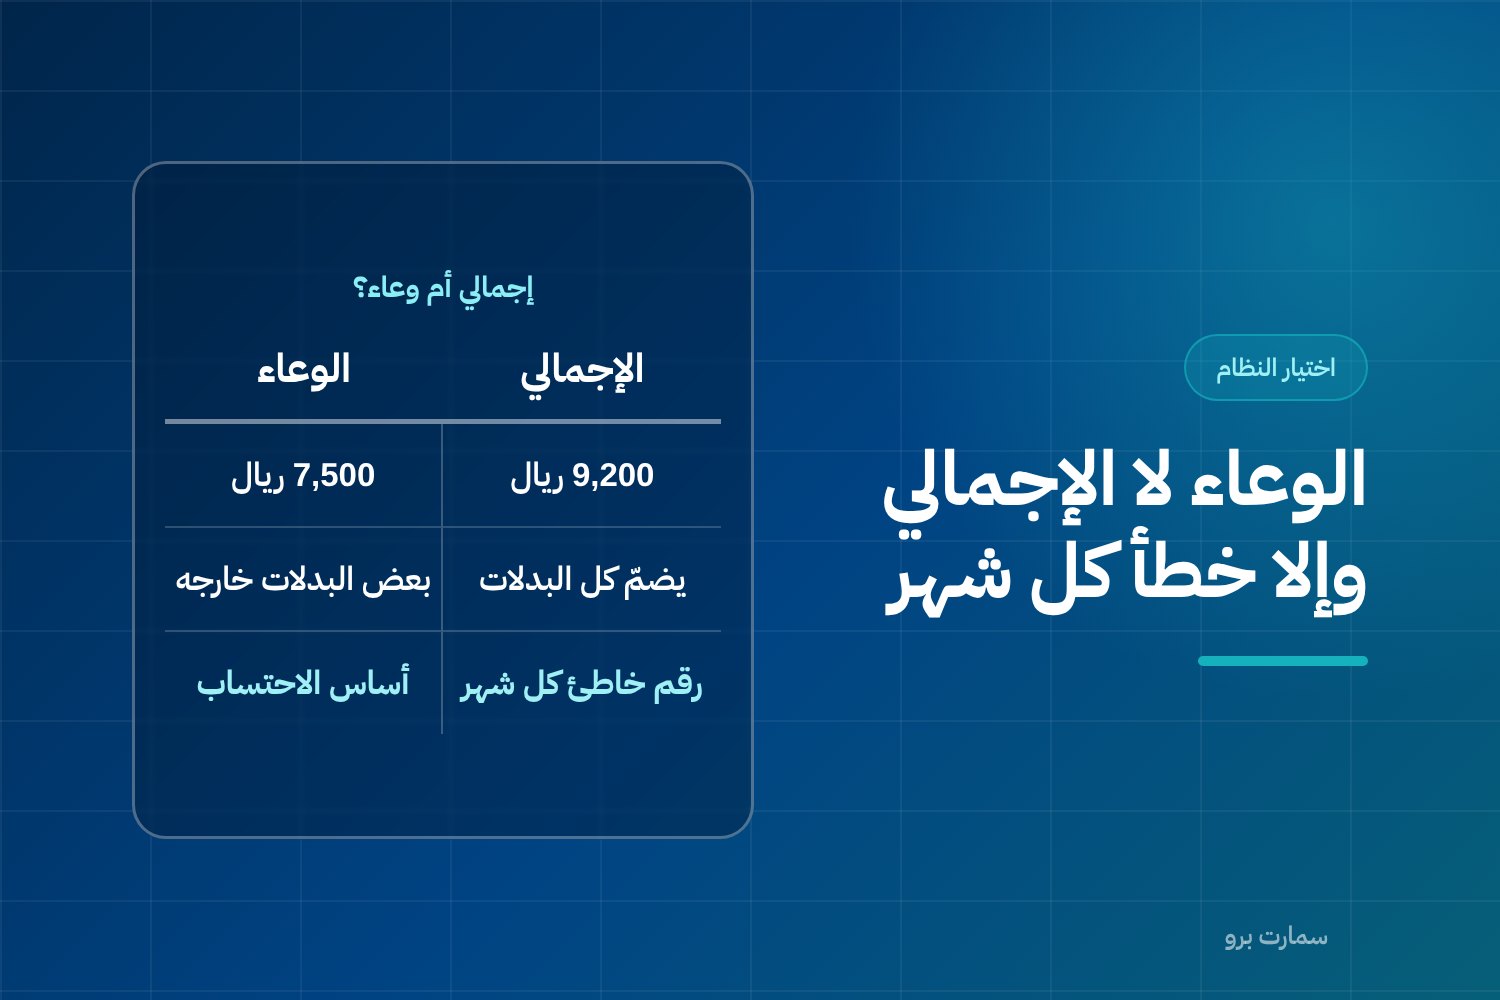
اختيار برنامج رواتب يبدو أبسط قرار في قائمة الأنظمة: راتب مضروب في عدد موظفين، ثم تحويل بنكي. وهذا تحديداً سبب أغلب الأخطاء التي نراها عند الترحيل من نظام إلى آخر. الرواتب ليست عملية حساب واحدة، بل سلسلة قرارات: ما الذي يدخل في وعاء اشتراك التأمينات وما الذي لا يدخل، ما سقف الحسم المسموح لكل سبب، كيف يُحسب العمل الإضافي، ما الذي يُحوَّل فعلاً مقابل ما الذي يُصرَّح به، وكيف ينزل كل ذلك في دفتر الأستاذ. النظام الذي يخطئ في أي حلقة من هذه السلسلة لا يُصدر رسالة خطأ؛ يُصدر رقماً خاطئاً كل شهر بهدوء.
هذا الدليل يقارن بالمعايير وطرق العمل لا بأسماء المنتجات. والأرقام التالية افتراضية لتوضيح الطريقة، وليست أسعار سوق ولا مستويات رواتب ولا نسب احتساب.
لماذا تنكسر الرواتب في ملف إكسل أو في نظام محاسبة عام
ملف إكسل يحسب جيداً ولا يتذكّر شيئاً. يحسب ما تكتبه له، ولا يعرف أن بدل النقل لهذا الموظف لا يدخل في وعاء الاشتراك، ولا أن السلفة المتبقية صارت ثلاث دفعات لا خمساً، ولا أن خصم الغياب هذا الشهر مع الخصم التأديبي تجاوزا معاً السقف المسموح من الأجر المستحق.
ونظام المحاسبة العام مبني على فكرة المصروف: مبلغ يُقيَّد في حساب. لذلك يتعامل مع الرواتب كقيد شهري واحد تكتبه بيدك، فتضيع التفاصيل التي تُسأل عنها لاحقاً: من أي وعاء حُسب الاشتراك، ولماذا اختلف صافي هذا الموظف عن الشهر الماضي، وأين أثر السلفة في الميزانية.
الأعراض التي تُشخّص قبل الشراء: مسيّر رواتب يُعدّ في ملف خارجي ثم يُنسخ إلى قيد يدوي، ملف بنكي يُعاد تجميعه يدوياً كل شهر، سلف يتابعها شخص واحد في ورقة، ونهاية خدمة لا يعرف أحد مقدارها حتى يوم المغادرة. وإن كنت في مرحلة أعمّ من اختيار نظام الموارد البشرية كله فهذه المرحلة شرحناها في كيف تختار نظام الموارد البشرية.
الوعاء الصحيح هو العمود الفقري لأي برنامج رواتب
هنا تُحسم جودة النظام. اشتراك التأمينات الاجتماعية لا يُحسب على إجمالي ما يستحقّه الموظف، بل على الأجر الخاضع للاشتراك. وهذان رقمان مختلفان: بعض البدلات تدخل في وعاء الاشتراك وبعضها لا يدخل، ومعالجة الموظف السعودي تختلف عن معالجة غير السعودي.
النتيجة العملية: نظام يأخذ إجمالي الاستحقاق ويطبّق عليه الاحتساب يُنتج رقماً خاطئاً في كل دورة، في اتجاه واحد، بلا أي إشعار. والخطأ لا يظهر في المراجعة الشهرية لأن الصافي يبدو معقولاً، ولا يظهر في قائمة الدخل لأن المبلغ مُقيَّد فعلاً. يظهر لاحقاً، مضروباً في عدد الأشهر وعدد الموظفين.
لذلك اختبار النظام الأول ليس «هل يحسب التأمينات؟» بل: هل عندي حقل مستقلّ لكل عنصر أجر، وخاصية تحدّد لكل عنصر هل يدخل الوعاء أم لا، وهل يختلف هذا التكوين بحسب جنسية الموظف وحالة تسجيله؟ إن كان الجواب حقلاً واحداً اسمه «الراتب»، فالنظام لا يستطيع أصلاً أن يحسب صحيحاً. وتفصيل بناء الوعاء وأثر كل عنصر فيه شرحناه في الأجر الخاضع لاشتراك التأمينات.
من إجمالي الاستحقاق إلى تكلفة المنشأة: مثال موضّح
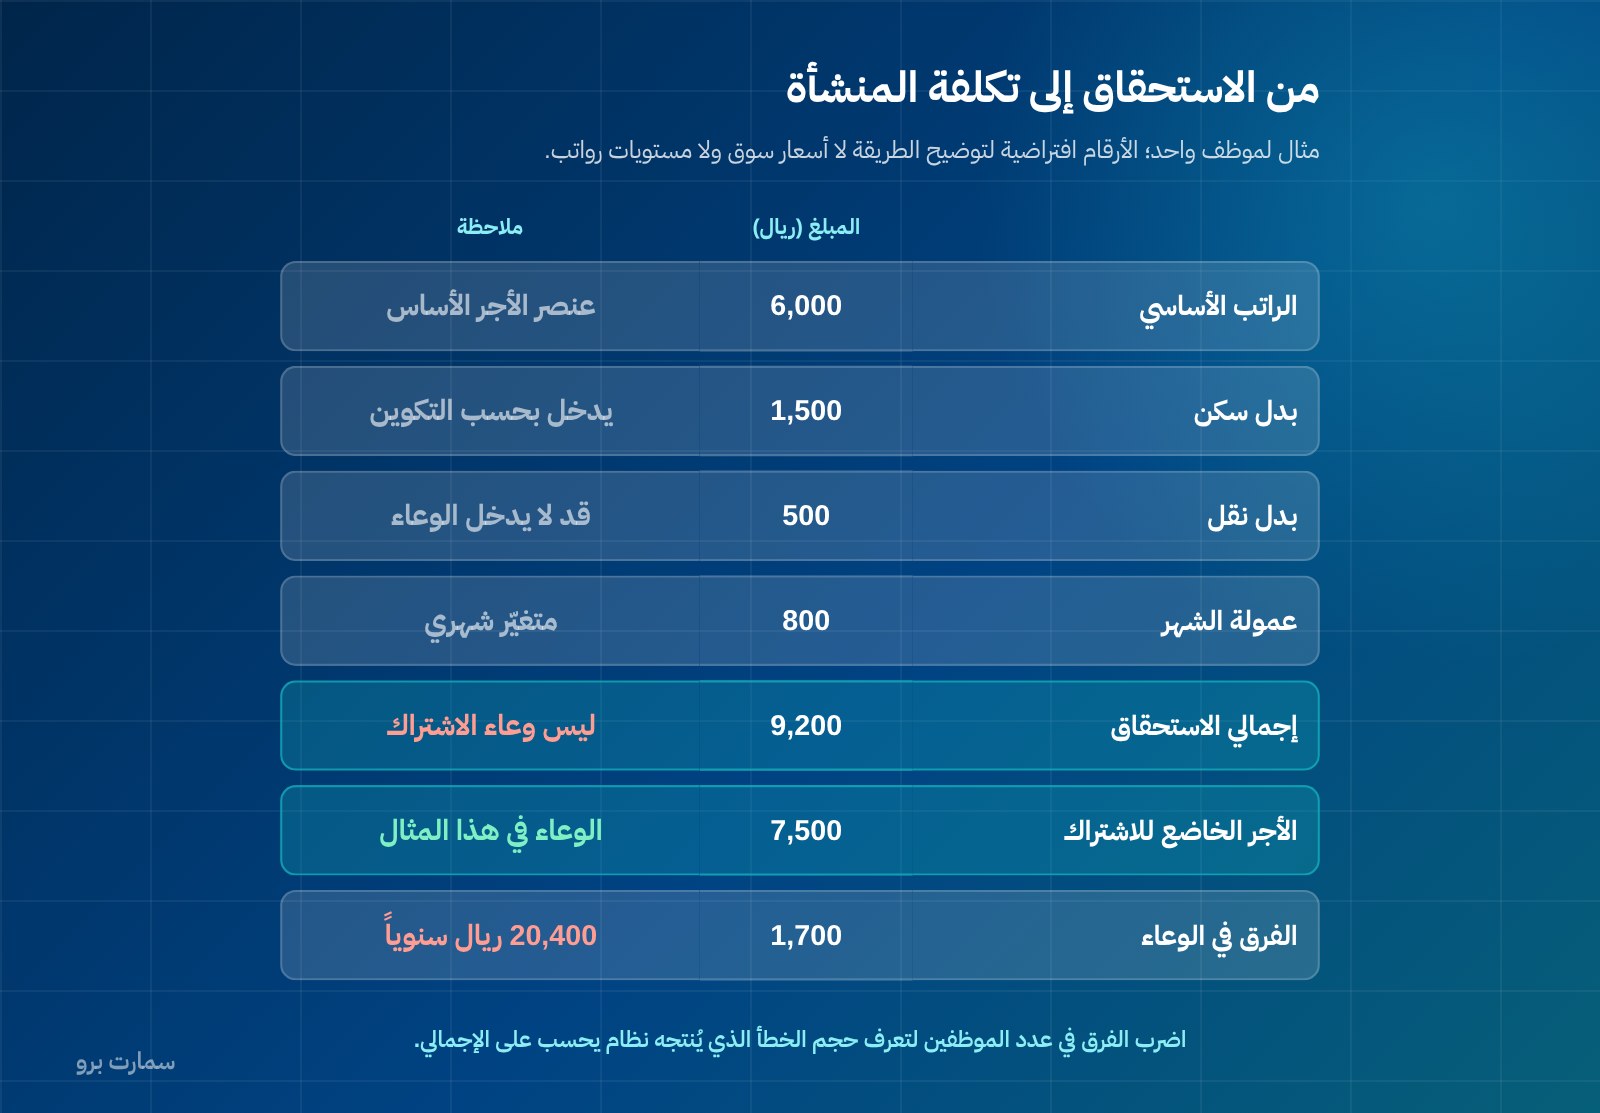
تتبّع موظفاً واحداً في خمس خطوات. الأرقام التالية افتراضية لتوضيح الطريقة، وتكوين الوعاء في حالتك يُحدَّد بحسب نظام أجر الموظف ولوائحه لا بحسب هذا المثال.
| الخطوة | البند | المبلغ (ريال) | ملاحظة |
|---|---|---|---|
| 1 | الراتب الأساسي | 6,000 | عنصر الأجر الأساس |
| 1 | بدل سكن | 1,500 | يدخل الوعاء بحسب تكوين الأجر |
| 1 | بدل نقل | 500 | قد لا يدخل الوعاء |
| 1 | بدل طبيعة عمل | 400 | قد لا يدخل الوعاء |
| 1 | عمولة الشهر | 800 | متغيّر شهري |
| 1 | إجمالي الاستحقاق | 9,200 | ليس وعاء الاشتراك |
| 2 | الأجر الخاضع للاشتراك | 7,500 | الوعاء في هذا المثال |
| 3 | حصة الموظف من الاشتراك | تُحسب على 7,500 | لا على 9,200 |
| 3 | قسط سلفة | 500 | بسقف |
| 3 | خصم غياب | 300 | سقفه يختلف بحسب سبب الحسم |
| 4 | الصافي المحوَّل | الإجمالي ناقص الحسميات | هو ما يجب أن يظهر في ملف حماية الأجور |
| 5 | تكلفة المنشأة | الإجمالي + حصة المنشأة + مخصص نهاية الخدمة | أكبر من الراتب التعاقدي |
الفرق بين 9,200 و7,500 هو 1,700 ريال شهرياً في وعاء الاحتساب وحده، أي 20,400 ريال سنوياً لموظف واحد. اضرب ذلك في عدد الموظفين لتعرف حجم الخطأ الذي يُنتجه نظام يحسب على الإجمالي.
والخطوة الخامسة هي التي تغيب عن معظم الميزانيات: الرقم الذي تحمله الميزانية ليس الراتب المكتوب في العقد، ولا حتى إجمالي الاستحقاق. هو الإجمالي مضافاً إليه حصة المنشأة من الاشتراك ومخصص نهاية الخدمة وما يتصل بالموظف من تأمين وتذاكر ورسوم. منهجية حساب هذا الرقم كاملاً شرحناها في التكلفة الكاملة للموظف.
ملف حماية الأجور يُولَّد من الدورة المعتمدة نفسها
مبدأ نظام حماية الأجور أن ما تُصرّح به هو ما دفعته فعلاً. والطريقة الوحيدة لضمان ذلك هي أن يُولَّد الملف من دورة الرواتب المعتمدة مباشرة، لا أن يُجمَّع في ملف منفصل.
الفرق جوهري. في النظام الصحيح: تُعتمد الدورة، فيُقفل مسيّرها، ويُولَّد منها ملف الرفع وملف التحويل البنكي من المصدر ذاته. أي تعديل بعد الاعتماد يستلزم دورة تصحيحية مرئية، لا كتابة فوق المبلغ. أما في الطريقة اليدوية فالملف يُبنى من جديد في كل شهر، فتتكرّر فجوة صغيرة بين المصرَّح والمدفوع، وتظهر في أي مطابقة مستقبلية.
اسأل في العرض التجريبي سؤالاً واحداً: أرني الملف وهو يُنتَج من زرّ الاعتماد، لا من شاشة تصدير منفصلة. وتفصيل الربط بين الدورة والملف شرحناه في نظام حماية الأجور.
انتبه كذلك إلى انتظام الصرف نفسه: الموظف الذي أجره شهري يُدفع مرّة في الشهر، ومن كان أجره محدداً على غير الشهر يُدفع مرّة واحدة في الأسبوع على الأقل. النظام الذي لا يعرف إلا دورة شهرية واحدة سيجبرك على معالجة فئة من موظفيك خارجه.
قيد الرواتب: يُرحَّل تلقائياً إلى الحسابات نفسها كل شهر
مسيّر الرواتب ليس نهاية العملية بل منتصفها. المصروف يجب أن ينزل في دفتر الأستاذ: مصروف الرواتب، ومصروف حصة المنشأة، والمستحقّ للتأمينات، ومخصص نهاية الخدمة، وذمم السلف، والنقدية أو البنك.
إن كان القيد يُكتب يدوياً فستحدث ثلاث مشكلات متوقّعة: اختلاف الحسابات من شهر لآخر بحسب من كتب القيد، تأخّر القيد عن الصرف فتكون الأرقام غير مكتملة في أي تقرير منتصف شهر، وفرق بين مجموع المسيّر ومجموع القيد لا يكتشفه أحد إلا في الجرد السنوي.
المعيار العملي: قاعدة ترحيل واحدة تُضبط مرّة، ثم كل دورة معتمدة تُنتج قيداً مطابقاً لها بالريال، وقابلاً للتتبّع من القيد إلى الموظف. وخطوات الدورة الكاملة من الإدخال إلى الترحيل شرحناها في دليل دورة الرواتب.
الأجر المختلط: راتب ثابت زائد إنتاج أو عمولة
كثير من المنشآت في المقاولات والتجزئة والمبيعات تدفع أجراً مختلطاً: جزء ثابت وجزء مرتبط بالإنتاج أو القطعة أو العمولة. وهنا ينكسر عدد كبير من الأنظمة، لأنها تفترض رقماً ثابتاً في بطاقة الموظف.
ما تحتاجه: عنصر أجر ثابت وعنصر متغيّر يُدخل أو يُستورد شهرياً، مع خاصية تحدّد لكل عنصر أثره في وعاء الاشتراك وفي حساب العمل الإضافي وفي أساس نهاية الخدمة. العنصر المتغيّر يغيّر الإجمالي شهرياً، ولا يغيّر بالضرورة الوعاء بالقدر نفسه، والنظام الذي يخلط بينهما يُنتج رقماً مختلفاً كل شهر لسبب لا يستطيع أحد تفسيره.
اختبار بسيط: أدخل موظفاً بأساسي ثابت وعمولة مختلفة في ثلاثة أشهر، واطلب تفسير اختلاف الصافي بين الأشهر بنداً بنداً. النظام الذي يعرض لك المقارنة يفهم الأجر المختلط؛ والنظام الذي يعرض رقمين فقط لا يفهمه.
السلف والحسميات بسقوف لا يمكن تجاوزها بالخطأ
الحسم من الأجر ليس حرّاً. سقف الحسم يختلف بحسب سببه، وهناك سقف لمجموع الحسميات من الأجر المستحقّ للموظف. هذا يعني أن النظام الذي يسمح بإدخال أي مبلغ حسم في أي حقل هو نظام ينقل مسؤولية الالتزام إلى من يكتب الرقم.
ما يجب أن يوجد: سقف مضبوط لكل نوع حسم، وضابط على مجموع الحسميات في الدورة الواحدة، وقدرة على تأجيل الفائض إلى الدورة التالية تلقائياً بدل رفضه أو تجاوزه. والسلفة تحتاج جدول أقساط قائماً بذاته: أصل السلفة، عدد الأقساط، المستردّ، الرصيد المتبقّي، وربط القسط بمسيّر كل شهر، مع إيقاف تلقائي عند انتهاء الرصيد.
اطلب في العرض التجريبي محاولة إدخال حسم يتجاوز المسموح، ولاحظ الاستجابة. الجواب الصحيح أن النظام يمنع أو يُنبّه ويُؤجّل الفائض، لا أن يقبل الرقم بصمت.
ساعات العمل والعمل الإضافي كمدخلات محسوبة لا أرقام مكتوبة
العمل الإضافي يُحسب بأجر الساعة مضافاً إليه 50% من الأجر الأساسي للموظف. وهذه معادلة لا تحتمل التقدير، لأنها تتطلّب أجر ساعة مبنياً على عنصر الأجر الصحيح لا على الإجمالي.
وساعات العمل الاعتيادية ثمان في اليوم أو ثمان وأربعون في الأسبوع، وتُخفَّض إلى ست ساعات في اليوم في شهر رمضان للموظفين المسلمين، مع حدّ أقصى مطلق لا يجوز تجاوزه قدره عشر ساعات في اليوم أو ستون في الأسبوع.
المعيار هنا أن الحضور والإضافي يصلان إلى المسيّر كمدخلات محسوبة من سجل الحضور، لا كأرقام يكتبها أحد في خانة. النظام الذي يطلب منك كتابة «ساعات إضافية: 12» بلا مصدر يمكن تتبّعه قد يحسب صحيحاً، لكنه لا يستطيع أن يُثبت شيئاً عند الخلاف.
نهاية الخدمة: مخصص شهري لا مبلغ يظهر يوم المغادرة
مستحقات نهاية الخدمة تُحسب على آخر أجر للموظف. ولهذا نتيجتان: الرقم يتحرّك صعوداً مع كل زيادة، والالتزام قائم من أول شهر لا من يوم الاستقالة.
المنشأة التي لا تُجنّب مخصصاً شهرياً تواجه المبلغ كاملاً في شهر واحد، وغالباً في أسوأ وقت: موسم تغيّر فريق أو إنهاء مشروع. والنظام الصحيح يحسب الالتزام المتراكم لكل موظف شهرياً، ويُرحّله إلى حساب المخصص في القيد نفسه، ويعرض لك الرصيد الإجمالي كبند في الالتزامات لا كمفاجأة.
اطلب تقريراً واحداً في العرض التجريبي: التزام نهاية الخدمة المتراكم اليوم لكل موظف، وأثر زيادة مفترضة في الأجر على هذا الالتزام. إن لم يوجد التقرير، فالمخصص غير محسوب، والرقم في دفاترك أقلّ من الحقيقة.
جدول معايير المقارنة
| المعيار | لماذا يهم | اختبار العرض التجريبي |
|---|---|---|
| تكوين عناصر الأجر | أساس كل احتساب لاحق | أرني كيف أحدّد أن بدلاً معيّناً لا يدخل الوعاء |
| وعاء الاشتراك | خطأ هنا يتكرّر كل شهر | أرني رقم الوعاء منفصلاً عن إجمالي الاستحقاق |
| تمييز السعودي وغير السعودي | المعالجة مختلفة | أضف موظفاً من كل فئة وقارن المسيّر |
| ملف حماية الأجور | المصرَّح يساوي المدفوع | ولّد الملف من زرّ اعتماد الدورة |
| دورات صرف متعدّدة | فئات أجر غير شهرية | أرني دورة أسبوعية إلى جانب الشهرية |
| قيد الرواتب التلقائي | منع انحراف الدفاتر | أرني القيد قبل الترحيل وبعده |
| الأجر المختلط | ثابت زائد إنتاج أو عمولة | ثلاثة أشهر بعمولات مختلفة ومقارنة بنداً بنداً |
| سقوف الحسم | التزام لا يُترك لاجتهاد المُدخِل | حاول إدخال حسم يتجاوز المسموح |
| السلف | رصيد يُتابع لا ورقة | سلفة بخمسة أقساط وإيقاف تلقائي |
| الحضور والإضافي | مدخلات محسوبة لا مكتوبة | أرني مصدر كل ساعة إضافية |
| مخصص نهاية الخدمة | التزام متراكم شهرياً | تقرير الالتزام المتراكم اليوم |
| تصدير البيانات | ملكية بياناتك | صدّر تاريخ الرواتب كاملاً |
ولمن يريد الربط بين الرواتب وبقية ملف الموظف من التوظيف إلى الإجازات إلى نهاية الخدمة، فهذا ما يغطّيه نظام الموارد البشرية والرواتب من سمارت برو.
قائمة تحقّق قبل الشراء: شغّل رواتب الشهر الماضي الحقيقية
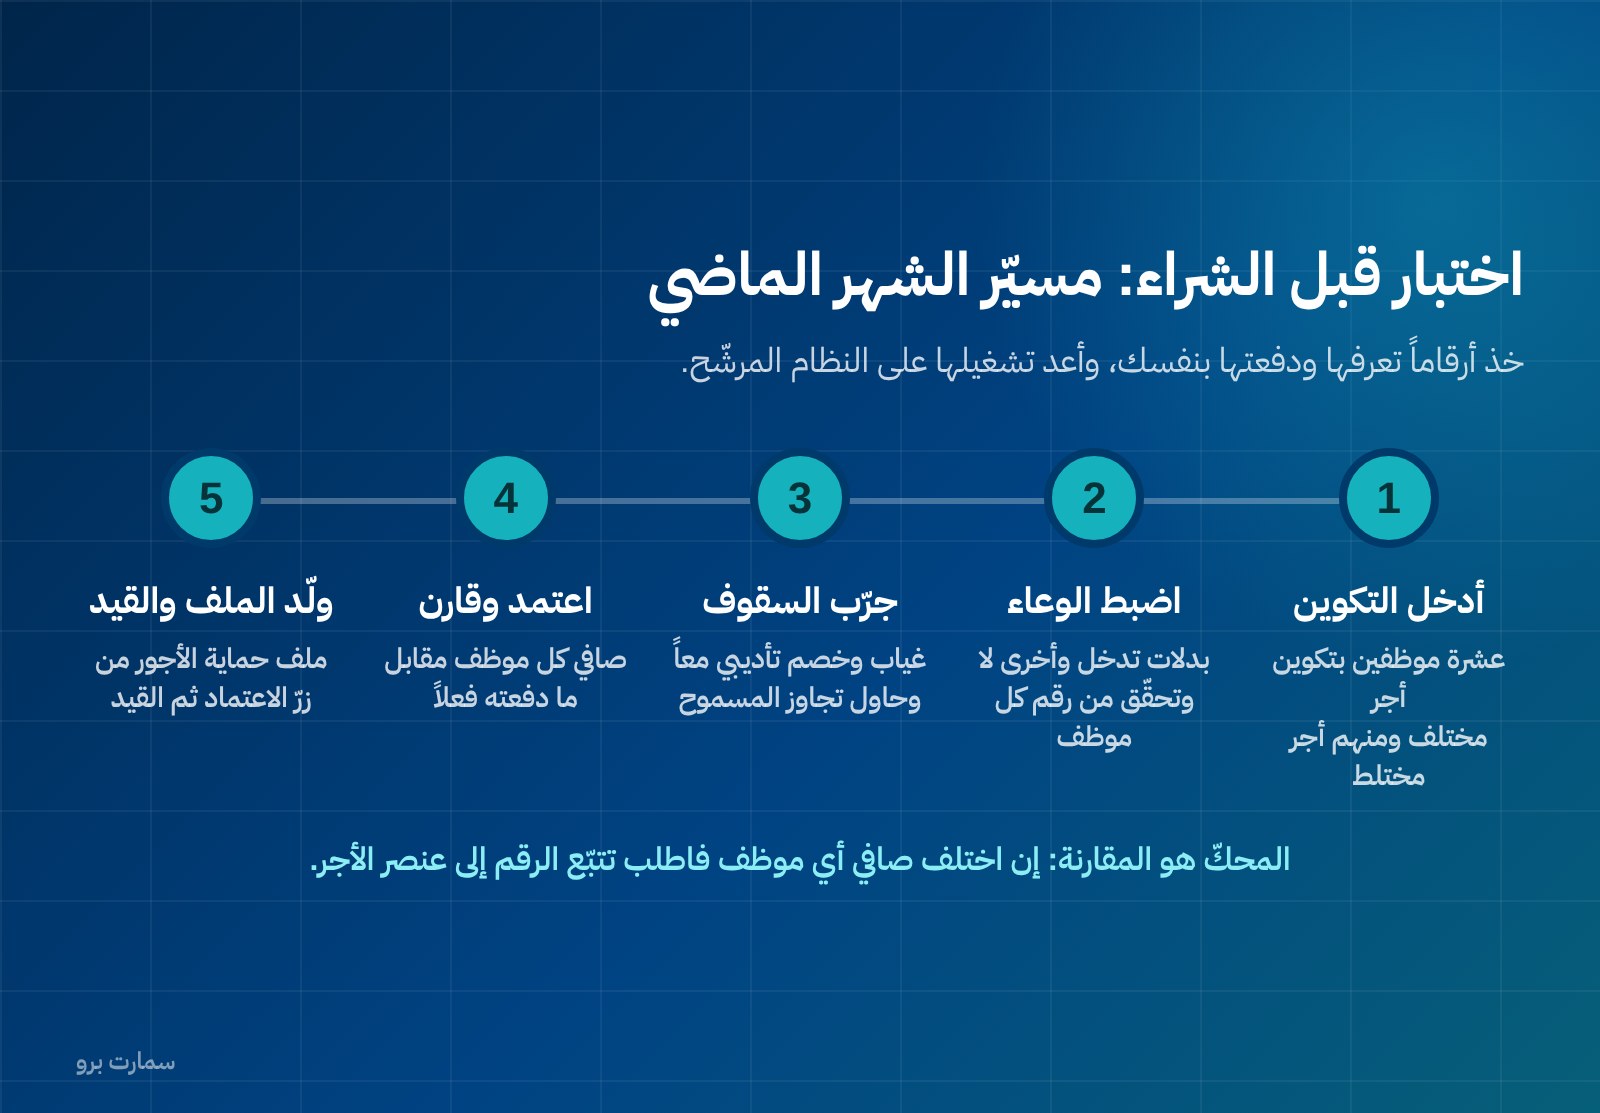
لا تحكم على نظام من بيانات العرض. خذ مسيّر الشهر الماضي الفعلي، الذي تعرف أرقامه ودفعته بنفسك، وأعد تشغيله على النظام المرشّح:
- أدخل عشرة موظفين بتكوين أجر مختلف، ومنهم سعودي وغير سعودي، وواحد بأجر مختلط.
- أدخل بدلات بعضها يدخل الوعاء وبعضها لا يدخل، وتحقّق من رقم الوعاء لكل موظف.
- أدخل سلفة قائمة برصيدها الحقيقي وعدد أقساطها المتبقية.
- أدخل غياباً وخصماً تأديبياً في الشهر نفسه، وحاول تجاوز السقف المسموح.
- أدخل ساعات إضافية من سجل الحضور لا بالكتابة اليدوية.
- شغّل الدورة واعتمدها، ثم قارن الصافي لكل موظف بما دفعته فعلاً.
- ولّد ملف حماية الأجور من الدورة المعتمدة، وطابقه على ملف التحويل البنكي.
- راجع قيد الرواتب الناتج، وتحقّق أن مجموعه يساوي مجموع المسيّر بالريال.
- اطلب تقرير تكلفة المنشأة لكل موظف، لا الصافي فقط.
- اطلب التزام نهاية الخدمة المتراكم.
- أنشئ دورة تصحيحية على موظف واحد، ولاحظ هل بقي الأصل مرئياً.
- اطلب تصدير بياناتك كاملة.
المحكّ هو البند السادس. إن اختلف صافي أي موظف عمّا دفعته فعلاً، لا تقبل تفسير «إعدادات»؛ اطلب تتبّع الرقم من الصافي إلى الوعاء إلى عنصر الأجر. الفرق في هذه المرحلة معلومة مجانية، وبعد الترحيل يصبح مشروع تصحيح.
الميزانية: احسب تكلفة الوضع الحالي أيضاً
قارن الترخيص السنوي، وتهيئة تكوين الأجر لكل فئة موظفين، وإدخال الأرصدة المفتوحة للسلف وأرصدة نهاية الخدمة، وتدريب من يُشغّل الدورة لا من يراجعها فقط، وأي ربط بنكي.
وأدخل في الحساب تكلفة البقاء كما أنت: ساعات إعداد المسيّر وملف البنك يدوياً كل شهر، وأثر احتساب خاطئ يتكرّر اثني عشر شهراً، ومخصص غير مُجنَّب يظهر دفعة واحدة.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة، وPro بـ4,500 ريال، وMax بـ20,500 ريال للمنشآت الأكبر وتلك التي تحتاج تكوينات أجر متعدّدة ودورات صرف متنوّعة.
المرجع الرسمي
أحكام ساعات العمل والعمل الإضافي، وسقوف الحسم من الأجر، ومواعيد صرف الأجور، ومستحقات نهاية الخدمة، مصدرها الرسمي هو وزارة الموارد البشرية والتنمية الاجتماعية: hrsd.gov.sa. وأحكام الأجر الخاضع للاشتراك وتسجيل الموظفين مرجعها المؤسسة العامة للتأمينات الاجتماعية. وأي معلومة تنظيمية تُقال لك في عرض بيع، تحقّق منها في مصدرها أو مع مستشار نظامي قبل أن تبني عليها إعداداً في نظامك.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
لماذا يخطئ برنامج الرواتب في احتساب التأمينات الاجتماعية؟
لأنه يحسب على إجمالي استحقاق الموظف بدل الأجر الخاضع للاشتراك. بعض البدلات تدخل في وعاء الاشتراك وبعضها لا يدخل، ومعالجة الموظف السعودي تختلف عن غير السعودي. النتيجة رقم خاطئ في كل دورة دون أي رسالة خطأ، لأن الصافي يبدو معقولاً والمبلغ مُقيَّد فعلاً. لذلك اطلب في العرض التجريبي رؤية رقم الوعاء معروضاً منفصلاً عن إجمالي الاستحقاق.
هل تكلفة الموظف هي الراتب المذكور في العقد؟
لا. الراتب التعاقدي هو عنصر واحد من عناصر الأجر، وإجمالي الاستحقاق يضمّ البدلات والمتغيّرات الشهرية. وتكلفة المنشأة تضيف إلى ذلك حصتها من الاشتراك ومخصص نهاية الخدمة وما يتصل بالموظف من بنود أخرى. الرقم الذي يجب أن تحمله ميزانيتك هو هذا الأخير، لا الرقم المكتوب في العقد.
كيف أتأكد أن ما أُصرّح به في حماية الأجور يساوي ما دفعته؟
بأن يُولَّد ملف الرفع من دورة الرواتب المعتمدة نفسها، لا أن يُجمَّع في ملف منفصل. متى ما بُني الملف يدوياً في كل شهر ظهرت فجوة صغيرة متكرّرة بين المصرَّح والمدفوع. والاختبار العملي أن تطلب توليد الملف من زرّ اعتماد الدورة ثم تطابقه على ملف التحويل البنكي.
ما أفضل اختبار لبرنامج رواتب قبل الشراء؟
شغّل مسيّر الشهر الماضي الحقيقي على النظام المرشّح، بأرقام تعرفها ودفعتها بنفسك، ثم قارن صافي كل موظف بما حُوِّل فعلاً. أدخل معه سلفة بأقساطها المتبقية وغياباً وساعات إضافية من سجل الحضور. وإن اختلف أي رقم فاطلب تتبّعه من الصافي إلى الوعاء إلى عنصر الأجر بدل قبول تفسير عام عن الإعدادات.