
كيف تختار برنامج إدارة الأملاك في السعودية
دليل عملي لاختيار برنامج إدارة الأملاك: جدول الاستحقاقات، نسبة الإشغال، الشيكات المؤجّلة، أعمار الذمم، كشف المالك، وقائمة تحقّق قبل الشراء.
الكاتب:سامي الحيدري
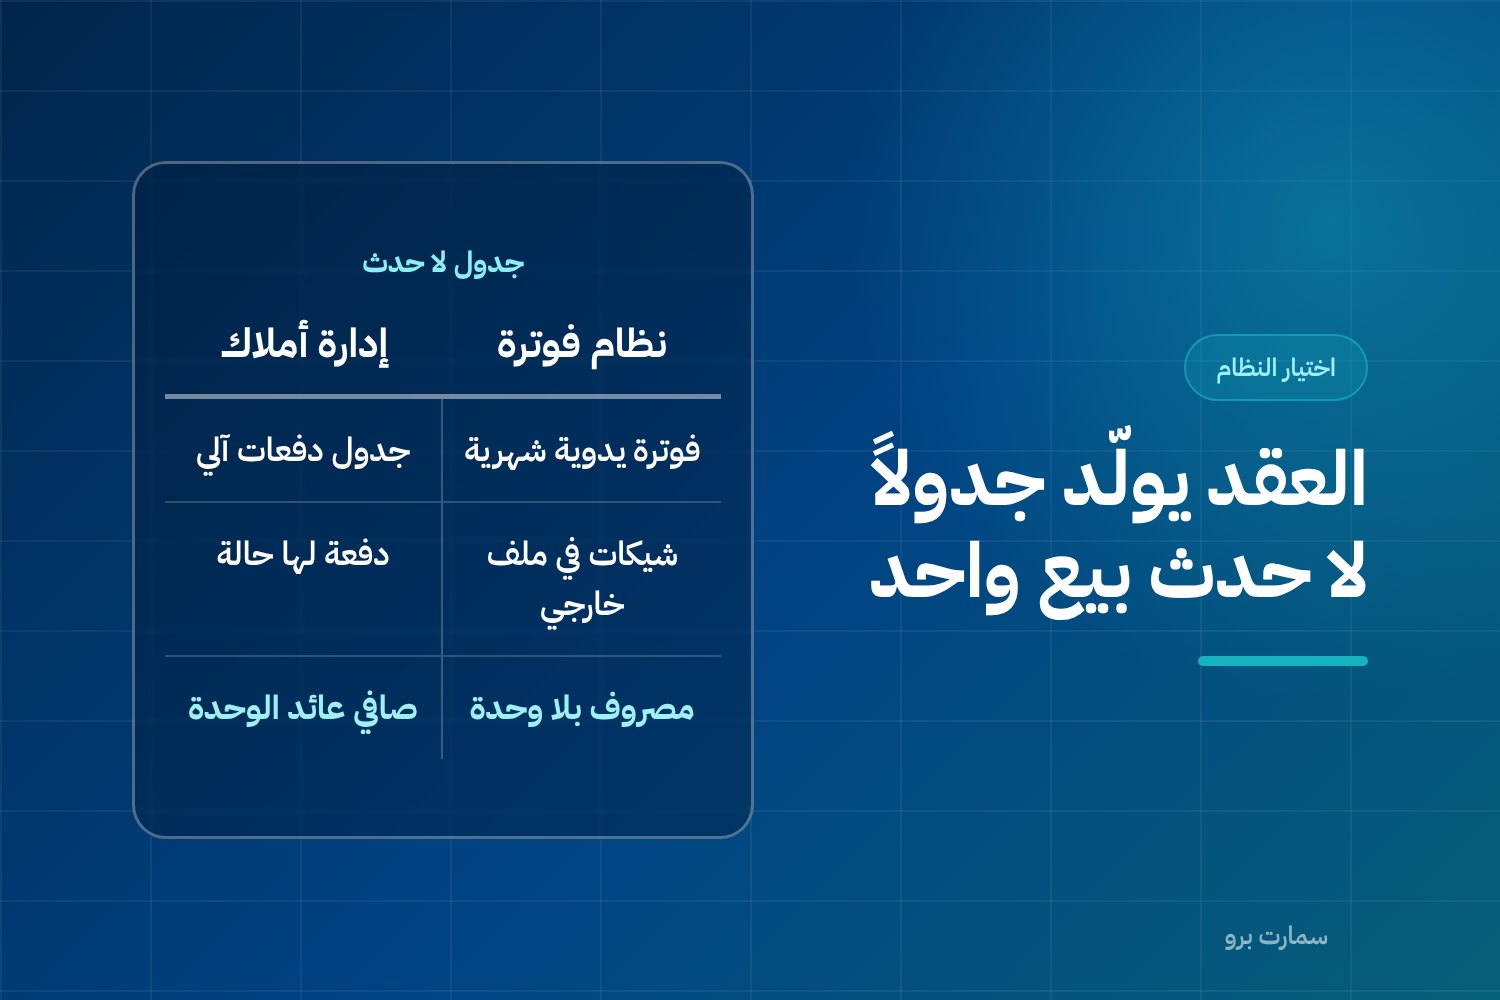
اختيار برنامج إدارة الأملاك يبدو قراراً محاسبياً، وهو في الحقيقة قرار جدولة. الفرق بين شركة تدير خمسين وحدة بهدوء وشركة تغرق في ملفات إكسل ليس في دقة قيودها، بل في أن إيرادها لا يأتي من حدث بيع يحدث مرّة، بل من جدول استحقاقات يتكرّر على مدى عقود الإيجار. أي نظام مبني على فكرة «فاتورة لكل عملية» سيُجبرك على جدول خارجي لتواريخ الاستحقاق، والجدول الخارجي سيصبح نظامك الحقيقي، والنظام سيصبح مكاناً تُدخل فيه النتائج متأخرة.
هذا الدليل يقارن بين أنواع الأنظمة وطرق عملها، لا بين أسماء منتجات. والأرقام التالية افتراضية لتوضيح الطريقة، لا أسعار سوق ولا مستويات إيجار ولا معدّلات قطاع.
لماذا ينكسر برنامج الفواتير العادي في إدارة الأملاك
برنامج المحاسبة أو الفوترة العام مبني على حدث: بيع يقع، فاتورة تُصدر، مبلغ يُحصّل، القيد يُقفل. هذا منطق سليم لمتجر ولمكتب خدمات.
إدارة الأملاك تعمل بمنطق معاكس. العقد يُوقّع مرّة واحدة، ثم يولّد التزامات مالية في تواريخ معلومة مسبقاً لسنة أو ثلاث أو خمس. لا أحد «يبيع» شيئاً في الشهر السادس، ومع ذلك هناك مبلغ مستحقّ في الشهر السادس. فإذا كان النظام لا يعرف توليد الاستحقاق من العقد تلقائياً، فسيحدث ما يحدث في معظم الشركات: شخص واحد في المكتب يحفظ التواريخ في ملف، وعندما يغيب هذا الشخص تغيب التواريخ معه.
الأعراض يمكن تشخيصها قبل الشراء: إيجارات تُفوتر يدوياً كل شهر، شيكات محفوظة في درج ومسجّلة في ملف منفصل، مصروف صيانة يُقيَّد على «مصاريف عامة» بلا وحدة، عقد ينتهي فتعرف بذلك من المستأجر لا من النظام، وكشف للمالك يُعدّ يدوياً في ثلاث ساعات كل شهر.
وإن كنت لا تزال تقارن بين برنامج محاسبة مستقل ونظام متكامل من الأساس، فذلك موضوع منفصل شرحناه في برنامج المحاسبة مقابل نظام ERP.
الإيراد يتكرّر بجدول لا بحدث بيع
هذا هو العمود الفقري، وكل ما بعده فرع عليه. الاختبار الأول لأي نظام: هل العقد كائن قائم بذاته يولّد جدول دفعات، أم أنه مجرد ملاحظة في ملف المستأجر؟
في نظام مبني على الجدول، تُدخل العقد مرّة: الوحدة، المستأجر، تاريخ البداية والنهاية، قيمة العقد، وعدد الدفعات وتواريخها. ثم يولّد النظام سطر استحقاق لكل دفعة، ويُصدر المستند في موعده، ويُظهر ما هو قادم وما هو متأخر دون أن يسأله أحد.
وهنا نقطة تحتاج انتباهاً: الإيجار يُعترف به عبر الزمن، لكن الالتزام الضريبي لا يتبع الزمن وحده. ضريبة القيمة المضافة تُستحقّ في أقرب التواريخ الثلاثة: تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام العِوض كلياً أو جزئياً. فإذا استلمت دفعة مقدّمة تغطّي ستة أشهر، فالاستلام نفسه ينشئ استحقاقاً، ولا يُؤجَّل إلى أن تنقضي الأشهر. النظام الذي يفصل بين جدول الاستحقاق المحاسبي وبين لحظة الاستحقاق الضريبي يوفّر عليك تسويات متكرّرة في كل إقرار.
ولأن معالجة الإيجار تختلف بحسب نوع العقار وطبيعة النشاط، فهذه نقطة لا تُحسم بعرض بيع: أي تصنيف يتعلّق بمعالجة الإيجار في ضريبة القيمة المضافة أو بأي ضريبة أخرى على العقار يجب تأكيده مع الهيئة أو مع مستشار ضريبي قبل البناء عليه، والمرجع الرسمي في نهاية هذا الدليل.
الوحدة هي الصنف: الإشغال وتكلفة الشهر الشاغر
في المتجر، الصنف هو ما تبيعه. في إدارة الأملاك، الوحدة هي الصنف. ومعنى ذلك عملياً أن كل وحدة يجب أن يكون لها سجل مستقل: رقمها، المبنى، النوع، المساحة، حالتها (مشغولة، شاغرة، تحت الصيانة)، عقدها الحالي، وتاريخه.
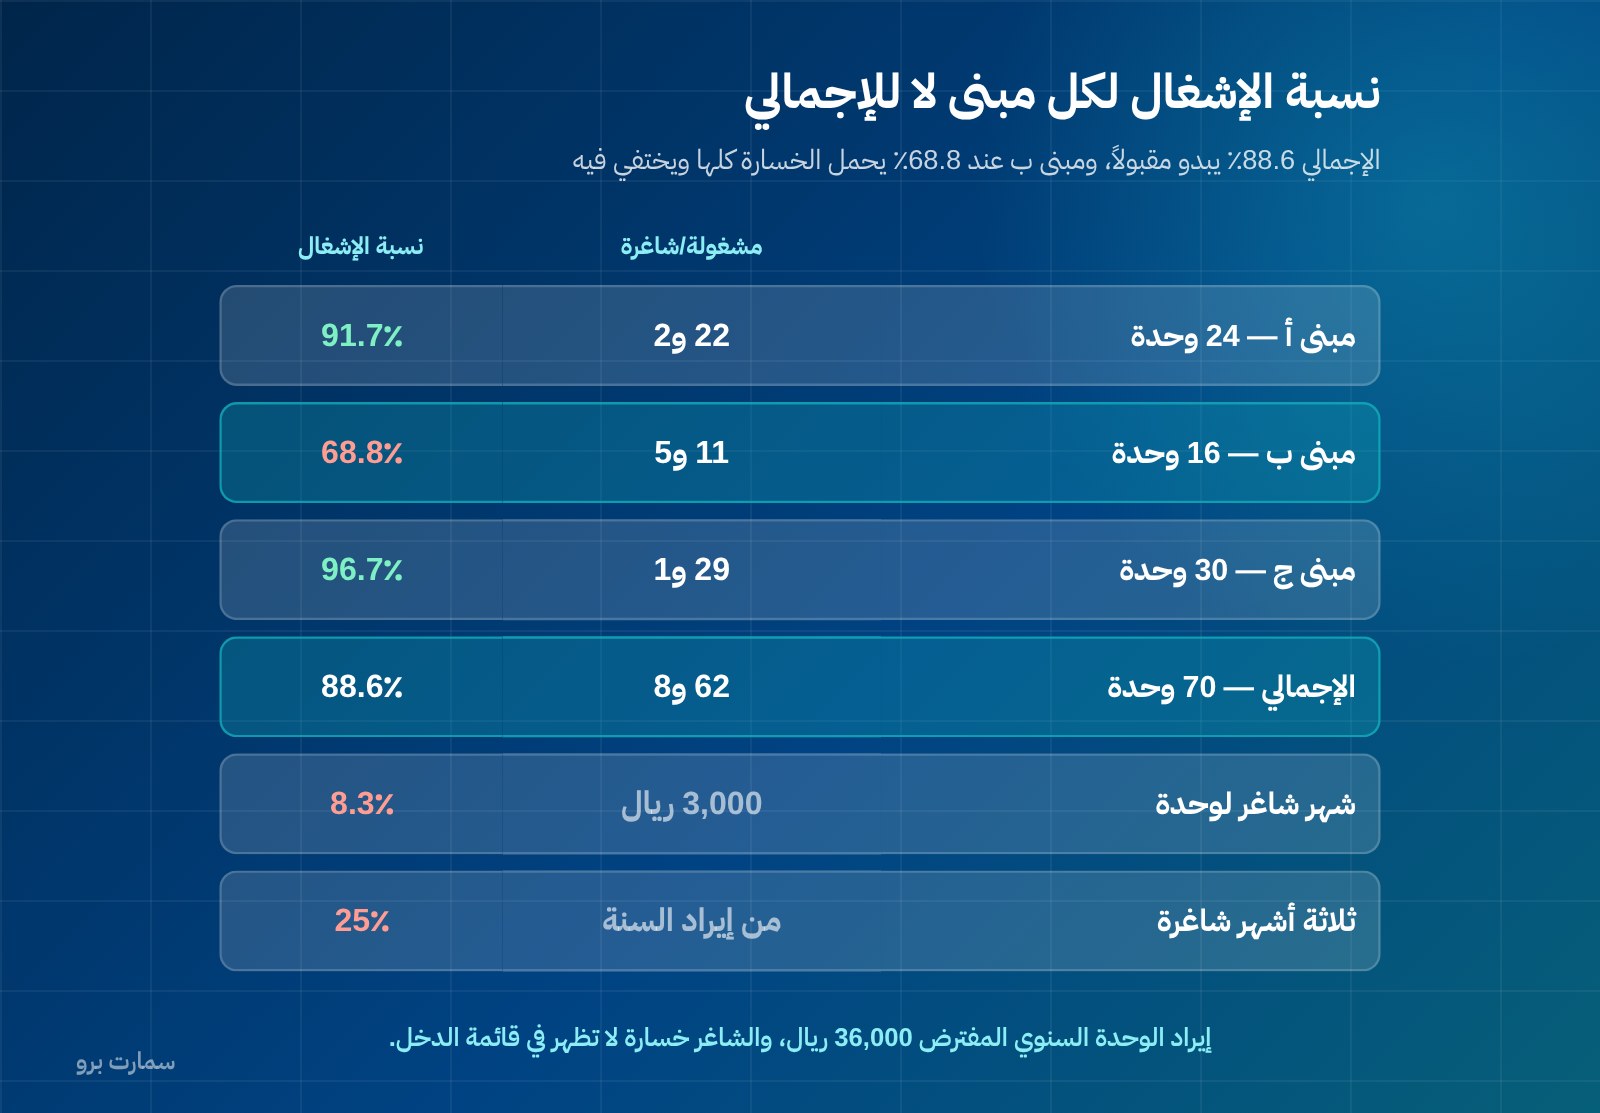
وبدون هذا السجل لا يمكنك قياس أهمّ رقم في هذا النشاط: نسبة الإشغال. والأرقام التالية افتراضية لتوضيح الطريقة:
| المبنى | عدد الوحدات | مشغولة | شاغرة | نسبة الإشغال |
|---|---|---|---|---|
| مبنى أ | 24 | 22 | 2 | 91.7% |
| مبنى ب | 16 | 11 | 5 | 68.8% |
| مبنى ج | 30 | 29 | 1 | 96.7% |
| الإجمالي | 70 | 62 | 8 | 88.6% |
الرقم الإجمالي 88.6% يبدو مقبولاً. لكن مبنى ب عند 68.8% يحمل الخسارة كلها، والإجمالي يخفيه. هذا هو نفس الخطأ الذي يرتكبه برنامج المحاسبة العام: يعرض لك السطر الأخير ويحجب الأسطر التي تحتاج قراراً.
وتكلفة الشاغر أوضح مما تبدو. لو كان الإيراد السنوي المفترض لوحدة واحدة 36,000 ريال، فالشهر الواحد الشاغر يكلّف 3,000 ريال، أي 8.3% من إيراد الوحدة السنوي. وثلاثة أشهر شاغرة تعني 25% من إيراد السنة ذهب دون أن يظهر في أي قائمة دخل، لأن الإيراد الذي لم يحدث لا يُقيَّد. الشاغر خسارة صامتة، والنظام الذي لا يحسب الإشغال لا يراها.
الشيكات والدفعات المؤجّلة: التقرير الذي يريده المالك فعلاً
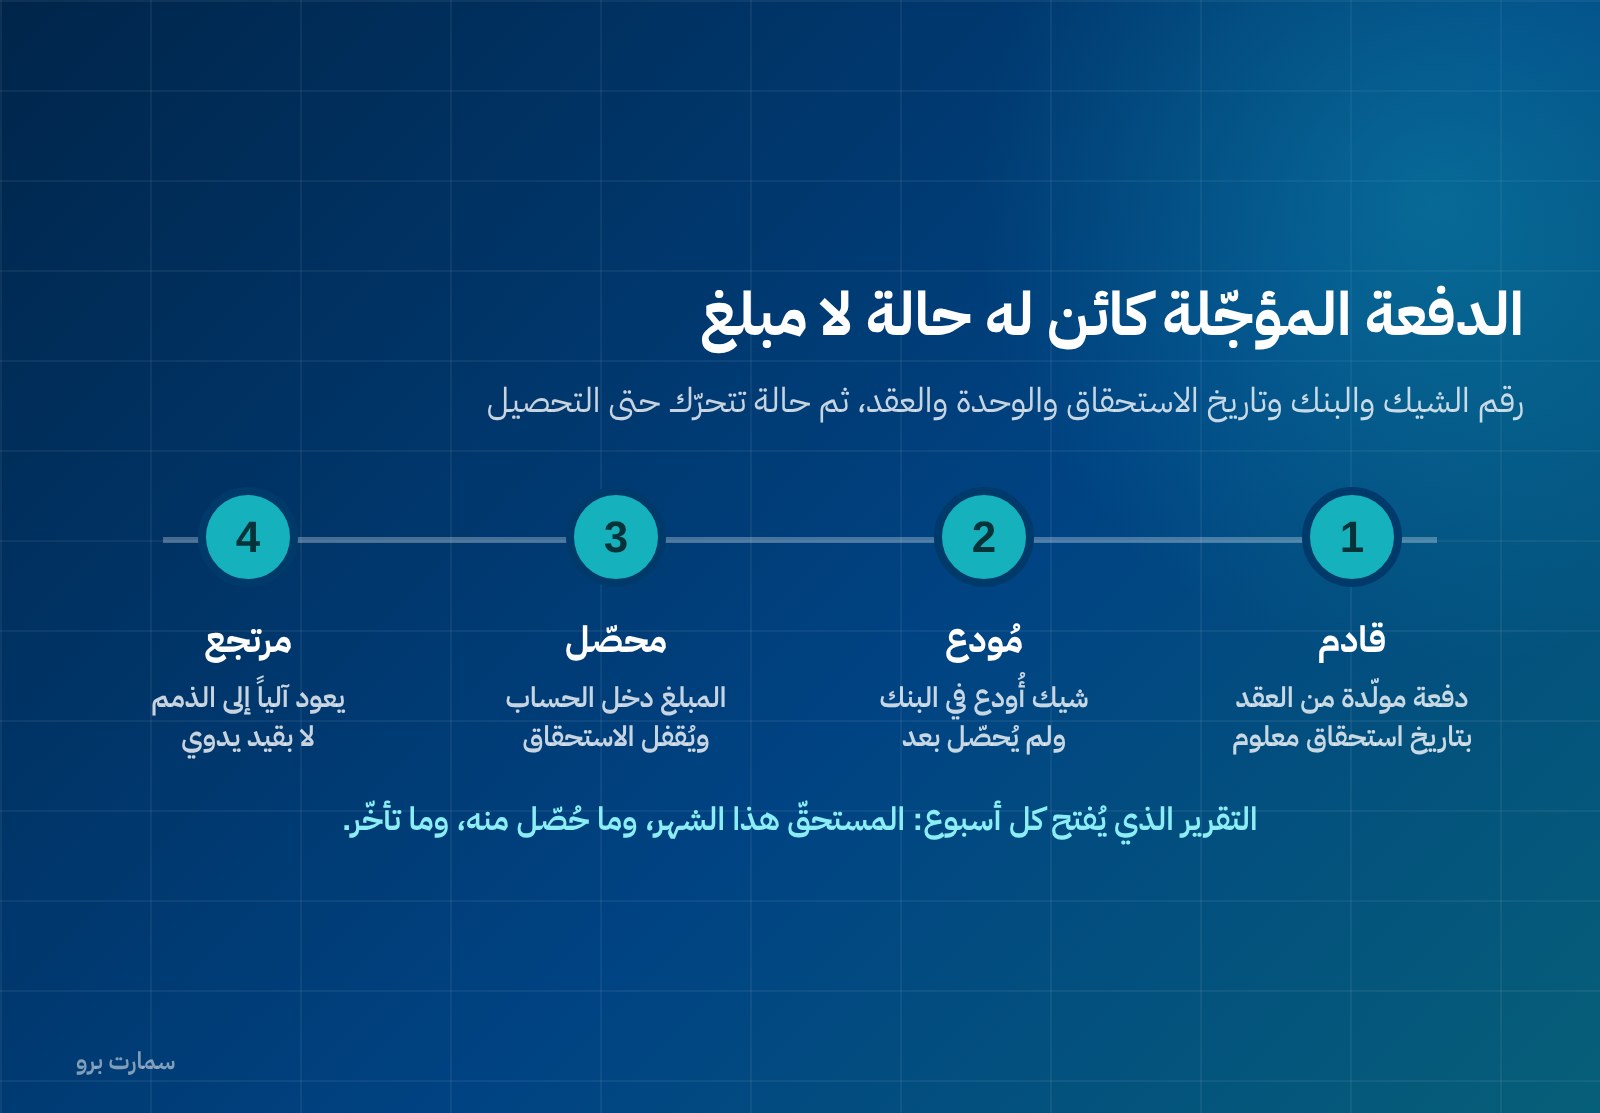
اسأل مالكاً أو مدير أملاك عن التقرير الذي يفتحه كل أسبوع، ولن يكون قائمة الدخل. سيكون جدولاً واحداً: ما المستحقّ هذا الشهر، ما حُصّل منه، وما تأخّر.
هذا يتطلّب أن يتعامل النظام مع الدفعة المؤجّلة ككائن له حالة لا كمبلغ في حساب: رقم الشيك أو مرجع الحوالة، تاريخ الاستحقاق، البنك، الوحدة، العقد، والحالة (قادم، مُودع، محصّل، مرتجع). والأهم: الشيك المرتجع يجب أن يعيد المبلغ إلى الذمم المدينة آلياً، لا أن يُصحّح بقيد يدوي يتذكّره أحدهم.
الأرقام التالية افتراضية لتوضيح الطريقة:
| الوحدة | المستأجر | تاريخ الاستحقاق | المبلغ | الحالة |
|---|---|---|---|---|
| أ-104 | مستأجر 1 | 01/02 | 9,000 | محصّل |
| أ-210 | مستأجر 2 | 01/02 | 12,000 | مُودع |
| ب-305 | مستأجر 3 | 01/02 | 7,500 | مرتجع |
| ب-112 | مستأجر 4 | 15/02 | 10,000 | قادم |
| ج-401 | مستأجر 5 | 15/02 | 15,000 | قادم |
جدول بهذا الشكل يجيب في ثانية عن سؤال كان يستغرق ساعة: كم سيدخل الحساب هذا الشهر، وما المبلغ المعرّض للخطر. والشرط أن يكون مصدره العقود نفسها، لا إدخالاً يدوياً موازياً.
التحصيل والمتأخرات: أعمار الذمم بالمستأجر وبالوحدة
المتأخرات في هذا النشاط لا تُقرأ بإجمالي واحد. تحتاج قراءتين: بالمستأجر لتعرف مع من تتحدّث، وبالوحدة لتعرف أي أصل يولّد مشكلة متكرّرة مع كل مستأجر يحلّ فيه.
تقرير أعمار الذمم يجب أن يفصل الفترات: مستحقّ حالياً، متأخر 1-30 يوماً، 31-60، 61-90، أكثر من 90. الأرقام التالية افتراضية لتوضيح الطريقة:
| المستأجر | الوحدة | حالي | 1-30 | 31-60 | أكثر من 60 | الإجمالي |
|---|---|---|---|---|---|---|
| مستأجر 3 | ب-305 | 0 | 7,500 | 7,500 | 15,000 | 30,000 |
| مستأجر 7 | ب-118 | 6,000 | 6,000 | 0 | 0 | 12,000 |
| مستأجر 9 | أ-106 | 8,000 | 0 | 0 | 0 | 8,000 |
| الإجمالي | 14,000 | 13,500 | 7,500 | 15,000 | 50,000 |
القراءة هنا تقود إلى قرار: مستأجر 3 ليس متأخراً، هو متوقّف عن السداد، والتعامل معه إجراء قانوني لا تذكير ودّي. ومستأجر 7 متأخر دورياً، والحل تغيير موعد الاستحقاق أو طريقة الدفع. الإجمالي 50,000 وحده لا يفرّق بين الحالتين.
المصروفات على الوحدة: بدون هذا صافي العائد تخمين
هذه النقطة يتجاوزها معظم المشترين، وهي التي تحوّل النظام من دفتر إلى أداة قرار. كل مصروف صيانة، وكل عقد نظافة أو مصعد، وكل فاتورة خدمات، وكل تحسين، يجب أن يحمل رقم الوحدة أو المبنى عند الإدخال، لا في تسوية شهرية لاحقة.
السبب مباشر: الإيراد موزّع على الوحدات بطبيعته، فإن بقيت المصروفات مجمّعة في «مصاريف تشغيلية» فأنت تقسم إيراداً مفصّلاً على تكلفة مجهولة، وصافي العائد لكل وحدة يصبح رقماً مُؤلّفاً. وعملياً، الوحدة التي تستهلك صيانة متكرّرة قد تكون أقل ربحية من وحدة إيجارها أدنى، ولن تعرف ذلك أبداً من قائمة دخل مجمّعة.
ما يجب أن يكون متاحاً: أمر عمل صيانة مرتبط بالوحدة، ومصروف مرتبط بأمر العمل، وتصنيف بين مصروف دوري وتحسين رأسمالي، وتقرير بسيط يعرض إيراد الوحدة ناقص مصروفها خلال فترة.
العقود والتجديد والإشعارات: تواريخ تصل ولو لم يراقبها أحد
انتهاء العقد ليس حدثاً مفاجئاً، بل تاريخ معروف منذ يوم التوقيع. ومع ذلك فإن أكثر الخسائر في هذا النشاط تحدث لأن أحداً لم يتابع تاريخاً مكتوباً.
النظام المناسب يحوّل تواريخ العقود إلى تنبيهات تلقائية: اقتراب انتهاء العقد بمدّة كافية للتفاوض، دفعة لم تُحصّل بعد يومين من استحقاقها، شيك يستحقّ الإيداع خلال أسبوع، عقد صيانة ينتهي، وتأمين ينتهي. والمعيار الحقيقي ليس وجود «شاشة تنبيهات» يفتحها أحد، بل أن يصل الإشعار إلى شخص مسؤول بالاسم.
واسأل في العرض التجريبي سؤالاً محدّداً: كيف أجدّد عقداً بزيادة في القيمة؟ الجواب الصحيح أن يُنشئ النظام عقداً مرتبطاً بالسابق ويولّد جدول دفعات جديداً، لا أن يُعدّل القيمة على العقد القديم ويضيّع تاريخ الفترة الماضية.
ملّاك متعدّدون وعمولة الإدارة: كشف المالك هو المُخرَج النهائي
إذا كانت الشركة تدير عقارات نيابة عن ملّاك، فالمنتج الذي تبيعه ليس الإشغال ولا التحصيل، بل الثقة. وأداة الثقة الوحيدة هي كشف المالك الشهري: واضح، يصدر في موعده، وأرقامه قابلة للتتبّع إلى مستنداتها.
ويتطلّب هذا أمرين لا يقوم بهما نظام فوترة عام: فصل أموال الملّاك عن إيراد الشركة في الدفاتر، واحتساب عمولة الإدارة آلياً وفق نسبة أو مبلغ مثبت في اتفاقية كل مالك.
الأرقام التالية افتراضية لتوضيح الطريقة لكشف مالك واحد عن شهر:
| البند | المبلغ |
|---|---|
| إيجارات محصّلة | 48,000 |
| مصروفات صيانة على وحداته | (3,200) |
| مصروفات خدمات ونظافة | (1,800) |
| عمولة الإدارة | (2,400) |
| الصافي المستحقّ للمالك | 40,600 |
كشف بهذه البنية يُنهي النقاش قبل أن يبدأ، لأن كل سطر فيه مرتبط بمستند. وإعداده يدوياً كل شهر لعشرين مالكاً هو السبب الأكثر شيوعاً لتأخّر التوزيعات.
ويمكنك الاطلاع على نظام إدارة الأملاك والعقارات وتجربة كشف المالك على أحد مبانيك الفعلية قبل أي التزام.
جدول معايير اختيار برنامج إدارة الأملاك
قارن بالمعايير لا بالأسماء. والمقارنة أدناه بين أنواع الأنظمة كما تعمل في الواقع:
| المعيار | برنامج فوترة أو محاسبة عام | نظام إدارة أملاك متخصّص | ما تسأل عنه في العرض |
|---|---|---|---|
| العقد يولّد جدول دفعات | يدوي أو غير موجود | أساسي | أدخل عقداً بأربع دفعات واطلب الجدول |
| سجل الوحدات والإشغال | غير موجود عادة | أساسي | اطلب نسبة الإشغال لمبنى واحد |
| الشيكات والدفعات المؤجّلة بحالاتها | ملف خارجي | داخل النظام | سجّل شيكاً مرتجعاً وتابع أثره |
| أعمار الذمم بالوحدة | بالعميل فقط | بالمستأجر وبالوحدة | اطلب التقرير بالوحدة |
| المصروف على الوحدة | حقل اختياري | إلزامي عند الإدخال | اطلب صافي عائد وحدة واحدة |
| تنبيهات التجديد والاستحقاق | غير موجود | مبني على التواريخ | اطلب إشعاراً قبل انتهاء عقد |
| كشف المالك وعمولة الإدارة | يدوي | تقرير جاهز | اطلب كشفاً لمالك واحد |
| الفاتورة الإلكترونية المرحلة الثانية | متفاوت | مدمج في الإصدار | أصدر مستنداً وافحص الـXML |
| تصدير بياناتك كاملة | متفاوت | يجب أن يكون متاحاً | اطلب تصديراً كاملاً |
ولمقارنة أوسع بين خصائص برامج المحاسبة في السوق السعودي ومعايير تقييمها، راجع أفضل برنامج محاسبة في السعودية.
الفاتورة الضريبية في سياق الإيجار
عقود الإيجار مع المنشآت تعني في الغالب مشترياً مسجّلاً في ضريبة القيمة المضافة، وهذا يستوجب فاتورة ضريبية قياسية تحمل اسم المشتري وعنوانه ورقم تسجيله الضريبي. ويجب أن يحفظ النظام هذه البيانات في ملف المستأجر ويطبعها على كل مستند دوري دون إدخال يدوي متكرّر.
وفي المرحلة الثانية من الفاتورة الإلكترونية، تُنشأ الفاتورة بصيغة XML وفق معيار UBL 2.1، مع ختم تشفيري، وعدّاد لا يُعاد تصفيره، وسلسلة تجزئة تربط كل فاتورة بالتي قبلها، ورمز QR على الفواتير المبسّطة. والنتيجة العملية الأهم لمن يفوتر إيجارات شهرية: لا تعديل على الفاتورة بعد إصدارها. أي تصحيح في مبلغ أو مدّة أو خصم يُعالَج بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية.
اسأل في العرض التجريبي: كيف أخفض فاتورة إيجار صدرت بمبلغ خاطئ، أو أعالج فسخاً مبكراً للعقد؟ الجواب الصحيح الوحيد هو إشعار دائن مرتبط بالمستند الأصلي، لا تحرير المستند.
وتفاصيل ما يجب أن تحمله الفاتورة الضريبية القياسية شرحناها في متطلبات الفاتورة الضريبية.
ولاحظ أن هيئة الزكاة والضريبة والجمارك لا تعتمد البرامج ولا تشهد عليها؛ هي تنشر قائمة استرشادية بمزوّدي الحلول المؤهّلين. أي عبارة عن «برنامج معتمد رسمياً» هي وصف تسويقي لا اعتماد تنظيمي.
قائمة تحقّق قبل الشراء: شغّلها على مبنى واحد حقيقي
لا تجرّب النظام على بيانات العرض. اختر مبنى واحداً من عقاراتك وأدخله بالكامل:
- أدخل المبنى ووحداته بمساحاتها وحالتها، ثم اطلب نسبة الإشغال.
- أدخل ثلاثة عقود إيجار مختلفة المدّة وعدد الدفعات، ولاحظ هل ولّد النظام جداول الدفعات تلقائياً.
- سجّل شيكات الدفعات بتواريخها وبنوكها، ثم اطلب تقرير المستحقّ هذا الشهر.
- سجّل شيكاً مرتجعاً، وتحقّق أن المبلغ عاد إلى الذمم المدينة دون قيد يدوي.
- أصدر فاتورة ضريبية قياسية لدفعة إيجار لمستأجر منشأة، وتحقّق من اسمه وعنوانه ورقمه الضريبي.
- أصدر إشعاراً دائناً على تلك الفاتورة، وراقب أثره على الإيراد والضريبة والذمم.
- أدخل مصروف صيانة على وحدة بعينها عبر أمر عمل، ثم اطلب صافي عائد تلك الوحدة.
- اطلب تقرير أعمار الذمم بالمستأجر، ثم بالوحدة.
- اضبط إشعاراً قبل انتهاء عقد بستين يوماً، وتحقّق أنه يصل إلى شخص مسؤول بالاسم.
- جدّد أحد العقود بزيادة، وتحقّق أن تاريخ الفترة السابقة لم يُفقد.
- أضف مالكاً واربط به وحدات، ثم اطلب كشف المالك مع عمولة الإدارة.
- اطلب تصدير بياناتك كاملة. إن لم تستطع أخذ بياناتك، فأنت مرتبط لا مشترك.
إن لم ينجح البند 2 والبند 11، فما تراه ليس برنامج إدارة أملاك؛ هو برنامج فوترة أُضيف إليه حقل «وحدة».
الميزانية: احسب التكلفة الكاملة لا سعر الترخيص
قارن الترخيص السنوي، والتهيئة وإدخال المباني والوحدات والعقود القائمة، وتدريب فريق التحصيل لا المحاسبين فقط، وأي رسوم ربط. وأدخل في الحساب تكلفة البقاء على الوضع الحالي: ساعات إعداد كشوف الملّاك يدوياً، وتجديد فُقد موعده، وشهر شاغر لم يُلاحَظ، وشيك لم يُودَع في وقته.
أسعار سمارت برو معلنة وثابتة: باقة Mini بـ1,500 ريال سنوياً شاملة الضريبة، وPro بـ4,500 ريال، وMax بـ20,500 ريال للمنشآت الأكبر وتلك التي تدير محافظ عقارية متعدّدة الملّاك.
ولمنهجية أوسع في تقدير تكلفة نظام متكامل وبنودها، راجع تكلفة نظام ERP في السعودية.
المرجع الرسمي
للاطلاع على متطلبات الفاتورة الإلكترونية، وأحكام الفاتورة الضريبية، وتوقيت استحقاق ضريبة القيمة المضافة، وقائمة مزوّدي الحلول المؤهّلين الاسترشادية، المصدر الوحيد الذي يُعتدّ به هو هيئة الزكاة والضريبة والجمارك: zatca.gov.sa. وأي معلومة تنظيمية تتعلّق بمعالجة الإيجار أو بأي ضريبة على العقار تُقال لك في عرض بيع، تحقّق منها هناك أو مع مستشار ضريبي قبل أن تبني عليها قراراً.
اقرأ أيضاً
صور المقال
الأسئلة الشائعة
ما الفرق بين برنامج إدارة الأملاك وبرنامج المحاسبة العام؟
برنامج المحاسبة العام مبني على حدث: بيع يقع فتُصدر فاتورة. إدارة الأملاك مبنية على جدول: عقد واحد يولّد استحقاقات في تواريخ معلومة لسنوات. الفرق العملي أن النظام المتخصّص يولّد جدول الدفعات من العقد نفسه ويتابع الإشغال والمصروف على مستوى الوحدة، بينما يدفعك النظام العام إلى ملف إكسل خارجي لتواريخ الاستحقاق.
كيف أقيس تكلفة الوحدة الشاغرة؟
ابدأ من الإيراد السنوي المفترض للوحدة واقسمه على عدد الأشهر لتحصل على تكلفة الشهر الشاغر. الأرقام التالية افتراضية لتوضيح الطريقة: وحدة إيرادها السنوي 36,000 ريال يكلّفك شهرها الشاغر 3,000 ريال، أي 8.3% من إيرادها السنوي. الخطر أن هذه الخسارة لا تظهر في أي قائمة دخل، لأن الإيراد الذي لم يحدث لا يُقيَّد، ولذلك لا يراها نظام لا يحسب نسبة الإشغال.
متى تُستحقّ ضريبة القيمة المضافة على دفعة إيجار مقدّمة؟
ضريبة القيمة المضافة تُستحقّ في أقرب التواريخ الثلاثة: تاريخ التوريد، أو تاريخ إصدار الفاتورة، أو تاريخ استلام العِوض كلياً أو جزئياً. لذلك استلام دفعة تغطّي عدّة أشهر مقدماً ينشئ استحقاقاً عند الاستلام ولا يُؤجَّل إلى انقضاء المدّة. أما أي تصنيف يتعلّق بمعالجة نوع معيّن من الإيجار فيجب تأكيده مع الهيئة أو مع مستشار ضريبي، والمرجع هو موقع هيئة الزكاة والضريبة والجمارك.
كيف أصحّح فاتورة إيجار صدرت بمبلغ خاطئ أو عقداً فُسِخ مبكراً؟
لا تعديل على الفاتورة بعد إصدارها؛ التصحيح يكون بإشعار دائن أو مدين مرتبط بالفاتورة الأصلية. هذا شائع في الإيجارات لأن الفسخ المبكر والخصومات والتسويات تحدث بعد الفوترة. اطلب في العرض التجريبي إصدار إشعار دائن على فاتورة إيجار ومراقبة أثره على الإيراد والضريبة والذمم المدينة للوحدة.