
دليل حسابات جاهز إكسل للمنشآت السعودية
دليل حسابات إكسل جاهز بخمس مجموعات وترقيم قابل للتوسّع، مع حسابات ضريبة منفصلة وخطوات بناء دليلك الخاص من النموذج في خمس خطوات.
الكاتب:سامي الحيدري
دليل حسابات إكسل جاهز هو أسرع طريقة تبدأ بها بدل البناء من ورقة بيضاء. دليل الحسابات قائمة كل الحسابات التي تُسجَّل فيها عمليات منشأتك، مرتّبة ومرقّمة في خمس مجموعات، وهذا النموذج يعطيك دليلاً مبدئياً تعدّله على نشاطك.
تحمّله، تحذف ما لا يخصك، وتضيف ما ينقصك — بدل أن تبدأ من ورقة بيضاء.
ماذا يحتوي دليل حسابات إكسل الجاهز؟
- دليل الاستخدام: قواعد بناء الدليل والأخطاء التي تُفسده.
- دليل الحسابات: 60 حساباً بأرقامها ومجموعاتها وطبيعتها وملاحظات على كل حساب يحتاج انتباهاً.
- مراكز التكلفة: ورقة مستقلة للفروع والمشاريع والأقسام.
الترقيم: خمس مجموعات
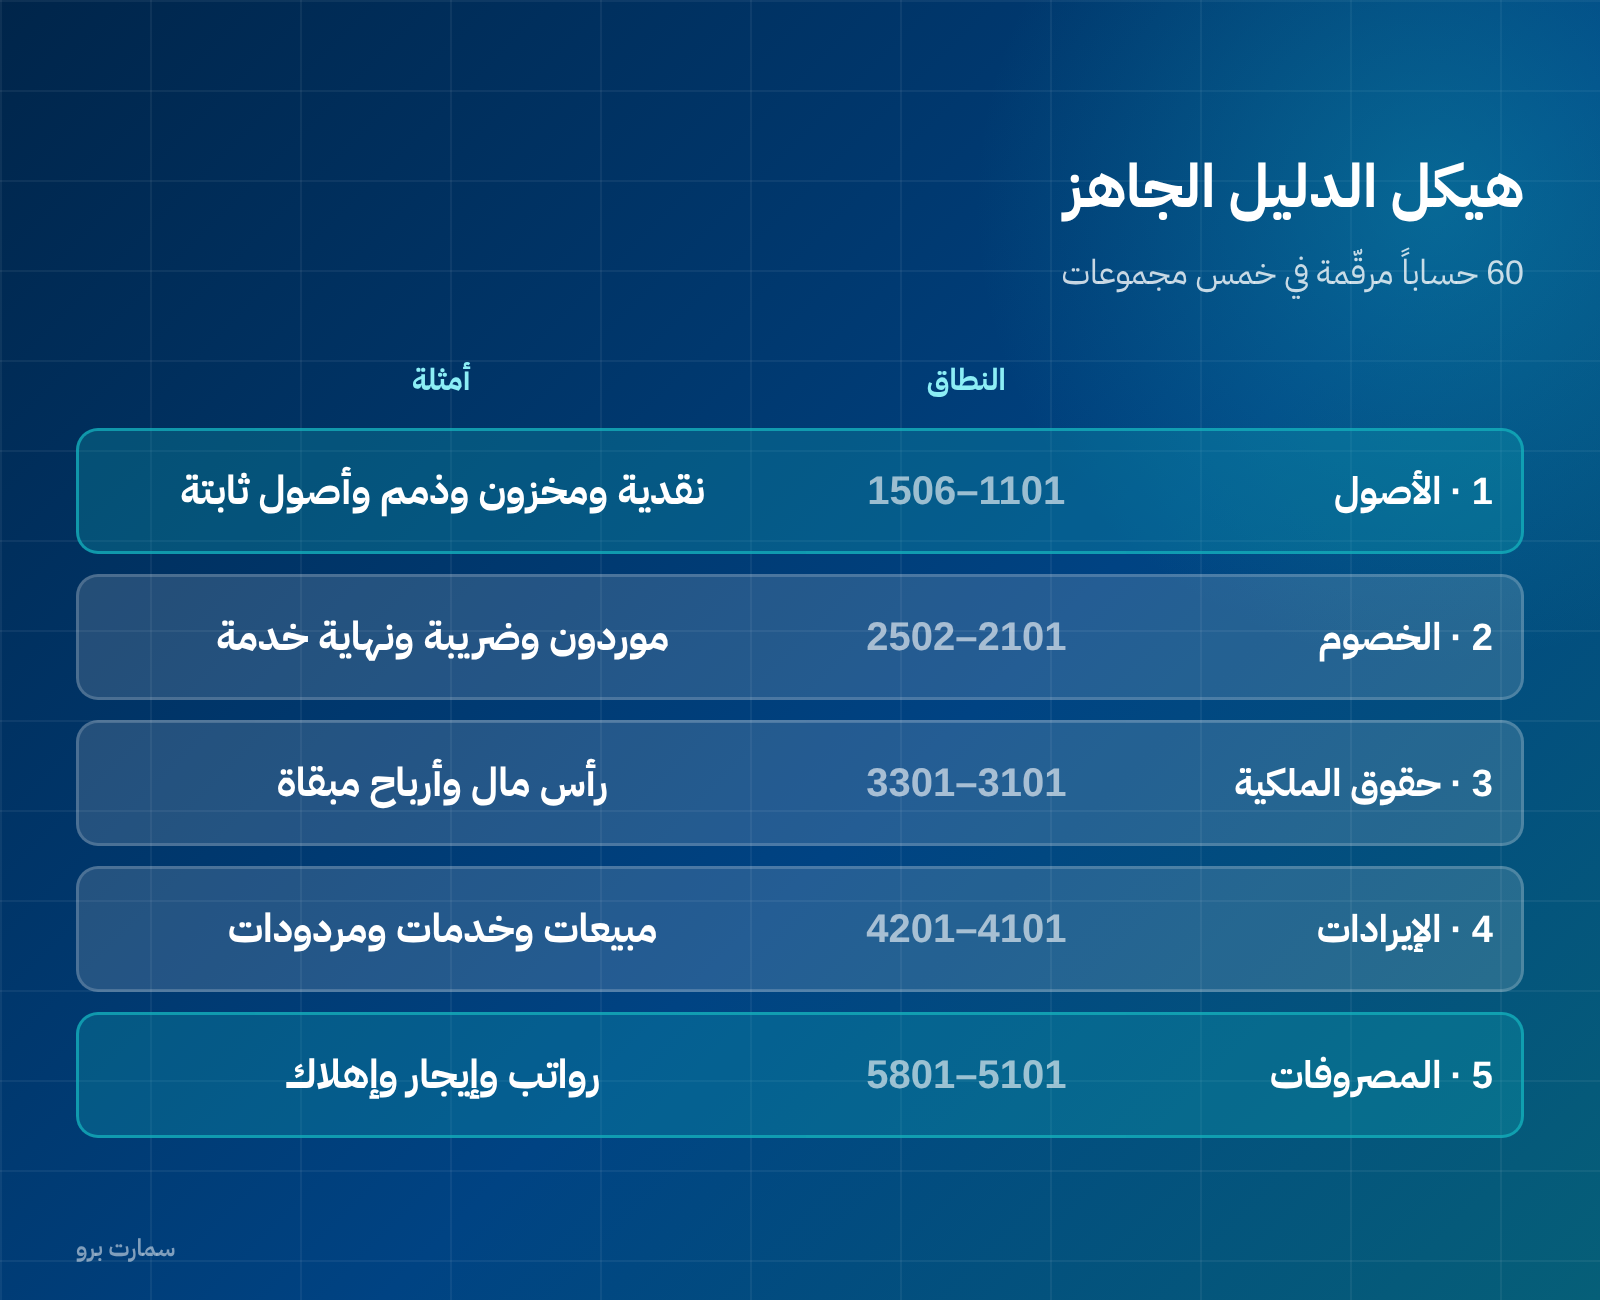
- 1 الأصول (1101 إلى 1506): النقدية والبنوك والذمم المدينة والمخزون والأصول الثابتة ومجمعات الإهلاك.
- 2 الخصوم (2101 إلى 2502): الموردون والمصروفات المستحقة والتأمينات والضريبة ومخصص نهاية الخدمة والقروض.
- 3 حقوق الملكية (3101 إلى 3301): رأس المال وجاري الشركاء والأرباح المبقاة والمسحوبات.
- 4 الإيرادات (4101 إلى 4201): المبيعات وإيرادات الخدمات والمردودات والخصم المسموح به.
- 5 المصروفات (5101 إلى 5801): تكلفة البضاعة المباعة والرواتب والإيجار والتسويق والإهلاك.
الترتيب نفسه هو ترتيب ظهور الحسابات في قوائمك المالية، ويجعل أي محاسب جديد يفهم دفاترك خلال دقائق.
القاعدة التي تحكم حجم الدليل
افتح حساباً مستقلاً فقط إذا كنت ستتخذ قراراً بناءً على رصيده.
منشأة صغيرة تعمل بكفاءة بـ 40 إلى 70 حساباً. والتي تفتح 300 حساب تنتهي غالباً إلى أن 80% منها بأرصدة صفرية و20% تستقبل كل شيء.
الخطأ الذي يُفسد كل دليل
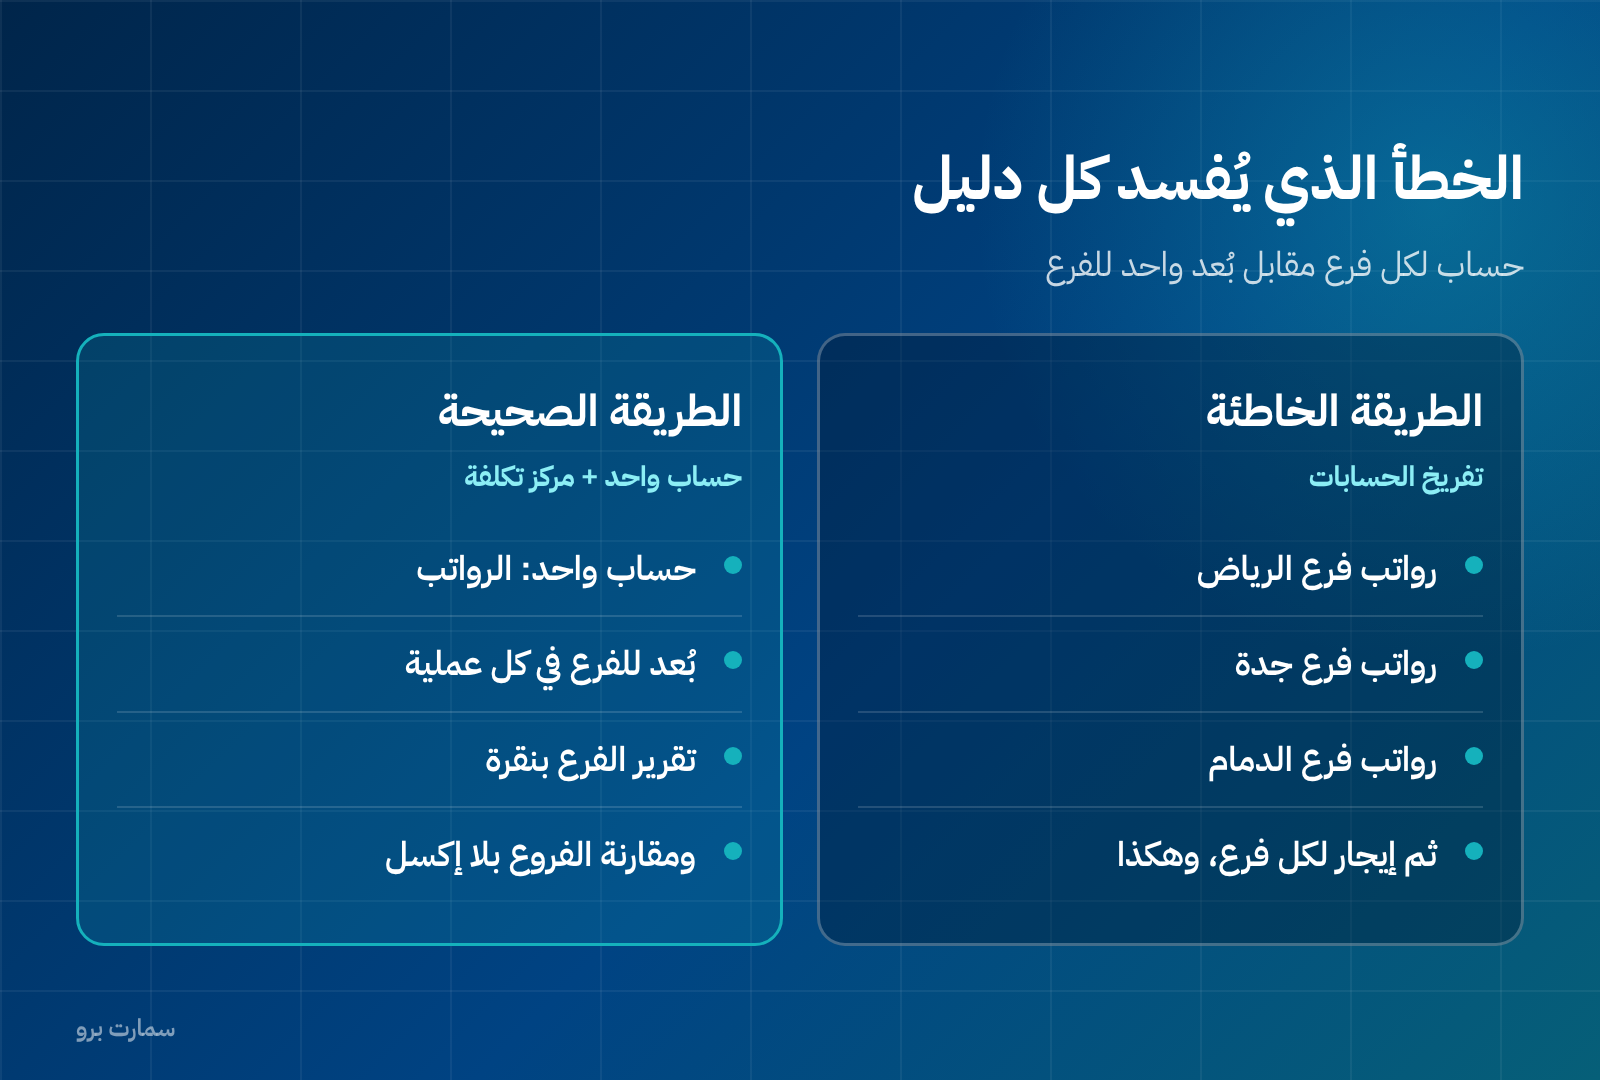
إنشاء حساب «رواتب فرع الرياض» وآخر «رواتب فرع جدة» وثالث «رواتب فرع الدمام». ثم إيجار لكل فرع، وكهرباء لكل فرع، حتى ينتفخ الدليل ويصير غير قابل للقراءة.
الصحيح حساب واحد اسمه «الرواتب»، مع بُعد أو مركز تكلفة للفرع. عندها تحصل على تقرير الرواتب كاملاً، وتقرير كل فرع، ومقارنة بينها — بحسابات أقل وبلا فوضى. ولهذا أضفت ورقة مراكز التكلفة في الملف.
الحسابات المقابلة في الدليل
ستلاحظ حسابات طبيعتها عكس مجموعتها، وهذا مقصود:
- مجمع الإهلاك: ضمن الأصول لكن طبيعته دائنة، ويُطرح من قيمة الأصل.
- مخصص الديون المشكوك فيها: ضمن الأصول وطبيعته دائنة.
- مردودات المبيعات والخصم المسموح به: ضمن الإيرادات وطبيعتها مدينة.
- المسحوبات الشخصية: ضمن حقوق الملكية وطبيعتها مدينة.
حسابات الضريبة: افصلها دائماً
ضريبة المخرجات المستحقة ضمن الخصوم، وضريبة المدخلات القابلة للخصم ضمن الأصول. حسابان مستقلان لا حساب واحد.
دمجهما يجعل تحضير الإقرار الضريبي عملاً يدوياً في كل فترة، ويخفي عنك أي خلل في أحد الطرفين.
خمس خطوات لبناء دليلك من هذا النموذج
- اكتب قائمة التقارير التي تريد قراءتها شهرياً.
- احذف من الدليل كل حساب لا يخدم أحد هذه التقارير.
- أضف ما ينقصك مع الالتزام بنطاق الترقيم لكل مجموعة.
- عرّف مراكز التكلفة: الفروع والمشاريع والأقسام.
- اضبط صلاحية إضافة حساب جديد لشخص واحد، وإلا تضخّم الدليل خلال أشهر.
كيف تعدّله على نشاطك دون أن تكسره
النموذج عام بطبيعته، والتعديل مطلوب. لكن التزم بثلاث قواعد:
- احذف ما لا تحتاجه بدل إخفائه. حساب موجود بلا استخدام سيُستخدم يوماً ما بالخطأ.
- أضف داخل النطاق لا خارجه. إذا كانت الذمم المدينة 1200–1299، فالحساب الجديد يأخذ 1230 لا 1500.
- لا تضع الفرع أو المشروع في رقم الحساب. هذه أبعاد تُسجَّل في حقل مستقل، وإلا تضاعف دليلك مع كل فرع جديد.
جدول النطاقات المقترحة
| المجموعة | النطاق | أمثلة |
|---|---|---|
| الأصول | 1000–1999 | النقد 1100، البنوك 1150، الذمم المدينة 1200، المخزون 1300، الأصول الثابتة 1600 |
| الخصوم | 2000–2999 | الذمم الدائنة 2100، ضريبة مخرجات مستحقة 2300، القروض 2500 |
| حقوق الملكية | 3000–3999 | رأس المال 3100، الأرباح المبقاة 3200 |
| الإيرادات | 4000–4999 | مبيعات 4100، إيرادات خدمات 4200، مردودات المبيعات 4900 |
| المصروفات | 5000–5999 | تكلفة المبيعات 5100، الرواتب 5200، الإيجار 5300، الإهلاك 5800 |
اترك فراغات بين الأرقام دائماً. إعادة الترقيم بعد امتلاء الدفاتر بالقيود عملية مكلفة تمسّ كل تقرير تاريخي ومقارنة سنوية.
لماذا تُفصل حسابات الضريبة؟
فصل ضريبة المخرجات عن ضريبة المدخلات في حسابين مستقلين ليس تنظيماً اختيارياً. بدونه ستجمع الأرقام يدوياً كل ربع عند إعداد الإقرار، وستخطئ. وأضف حساباً ثالثاً للمصروفات غير القابلة للخصم حتى لا تختلط بالمصروفات العادية.
قبل اعتماد أي تصنيف ضريبي، راجع ما تطلبه هيئة الزكاة والضريبة والجمارك من تفاصيل في الإقرار، واجعل دليلك يعكسها لا العكس.
اقرأ أيضاً
- دليل الحسابات: كيف تبنيه لمنشأتك من الصفر
- القيد المحاسبي: كيف تكتبه خطوة بخطوة
- ميزان المراجعة: ماذا يكشف وماذا يخفي
جرب سمارت برو على طريقة عملك
ابدأ بدليل حسابات جاهز داخل النظام ثم عدّله على نشاطك، مع مراكز تكلفة حقيقية تعطيك ربحية كل فرع ومشروع بنقرة.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع، واطلب من الفريق مراجعة دليلك قبل إدخال أول فاتورة.
صور المقال
الأسئلة الشائعة
ما هو دليل الحسابات؟
دليل الحسابات قائمة مرقّمة بكل الحسابات التي تُسجَّل فيها عمليات المنشأة، مقسّمة إلى خمس مجموعات: الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات. وهو أول ما يُبنى عند تشغيل أي نظام محاسبي لأن كل تقرير لاحق يعتمد على تصنيفه.
كم حساباً يحتاج دليل الحسابات؟
العدد ليس هدفاً. افتح حساباً مستقلاً فقط إذا كنت ستقرأ رقمه وحده في تقرير أو تتخذ قراراً بناءً عليه، وما عدا ذلك اكتفِ بالوصف داخل القيد. منشأة صغيرة قد يكفيها أربعون حساباً فعّالاً.
كيف أرقّم الحسابات بطريقة تدوم؟
ابدأ كل مجموعة برقم مميّز (1 للأصول، 2 للخصوم، 3 لحقوق الملكية، 4 للإيرادات، 5 للمصروفات)، واستخدم أربع خانات على الأقل مع ترك فراغات بين الأرقام حتى تستطيع إدخال حساب جديد لاحقاً دون إعادة ترقيم الدليل كله.
هل أضع رقم الفرع داخل رقم الحساب؟
لا. الفرع والمشروع ومركز التكلفة أبعاد تُسجَّل في حقول مستقلة، لا أجزاء من رقم الحساب. وضعها داخل الرقم يضاعف حجم الدليل مع كل فرع جديد ويجعل المقارنة بين الفروع أصعب.