
نموذج ميزان المراجعة إكسل جاهز للتحميل
نموذج ميزان مراجعة بصيغة إكسل لـ 40 حساباً: الرصيد الختامي يُحسب تلقائياً وثلاثة فحوص توازن، مع شرح ما لا يكشفه الميزان.
الكاتب:سامي الحيدري
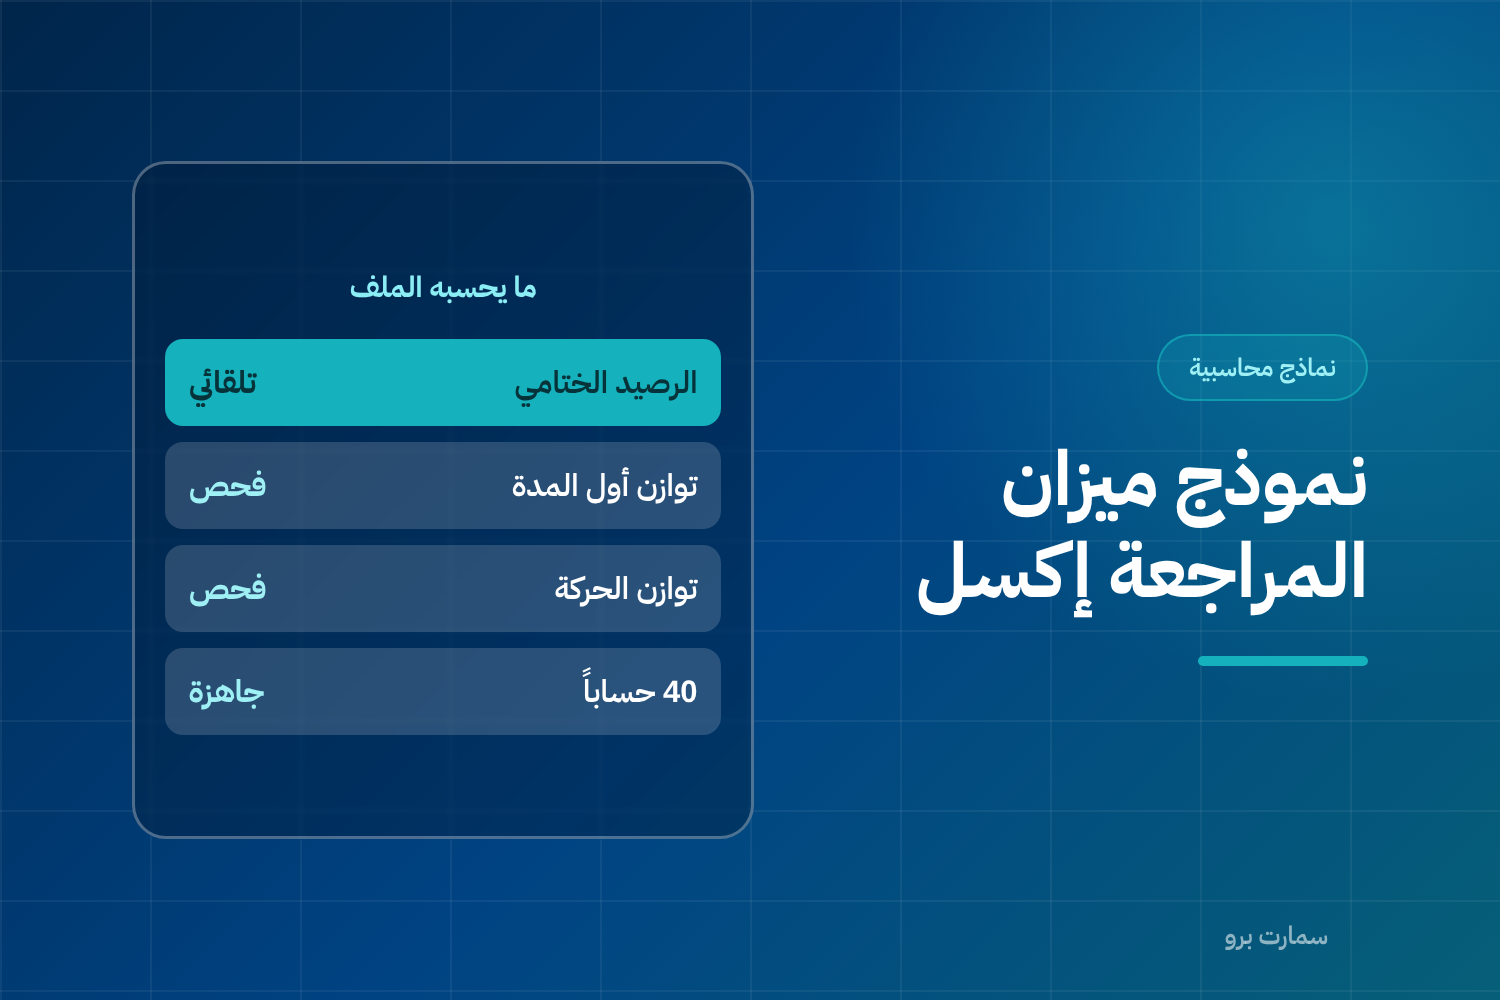
نموذج ميزان المراجعة إكسل يجمع أرصدة كل حساباتك في تاريخ محدد بعمودين: مدين ودائن. إذا تساوى المجموعان يُقال إن الميزان متوازن، وهذا النموذج يحسب ذلك تلقائياً مع ثلاثة فحوص جاهزة أسفل الملف.
النموذج مجاني، ومناسب للمنشآت الصغيرة والمتوسطة التي تُعد ميزانها شهرياً قبل إخراج القوائم المالية.
ماذا يحتوي نموذج ميزان المراجعة إكسل؟
- دليل الاستخدام: قواعد التعبئة ومعادلة الرصيد الختامي.
- ميزان المراجعة: 40 حساباً بأعمدة أرصدة أول المدة وحركة الفترة، والرصيد الختامي محسوباً.
- ما لا يكشفه الميزان: ورقة مستقلة بأربعة أخطاء يبقى معها الميزان متوازناً تماماً.
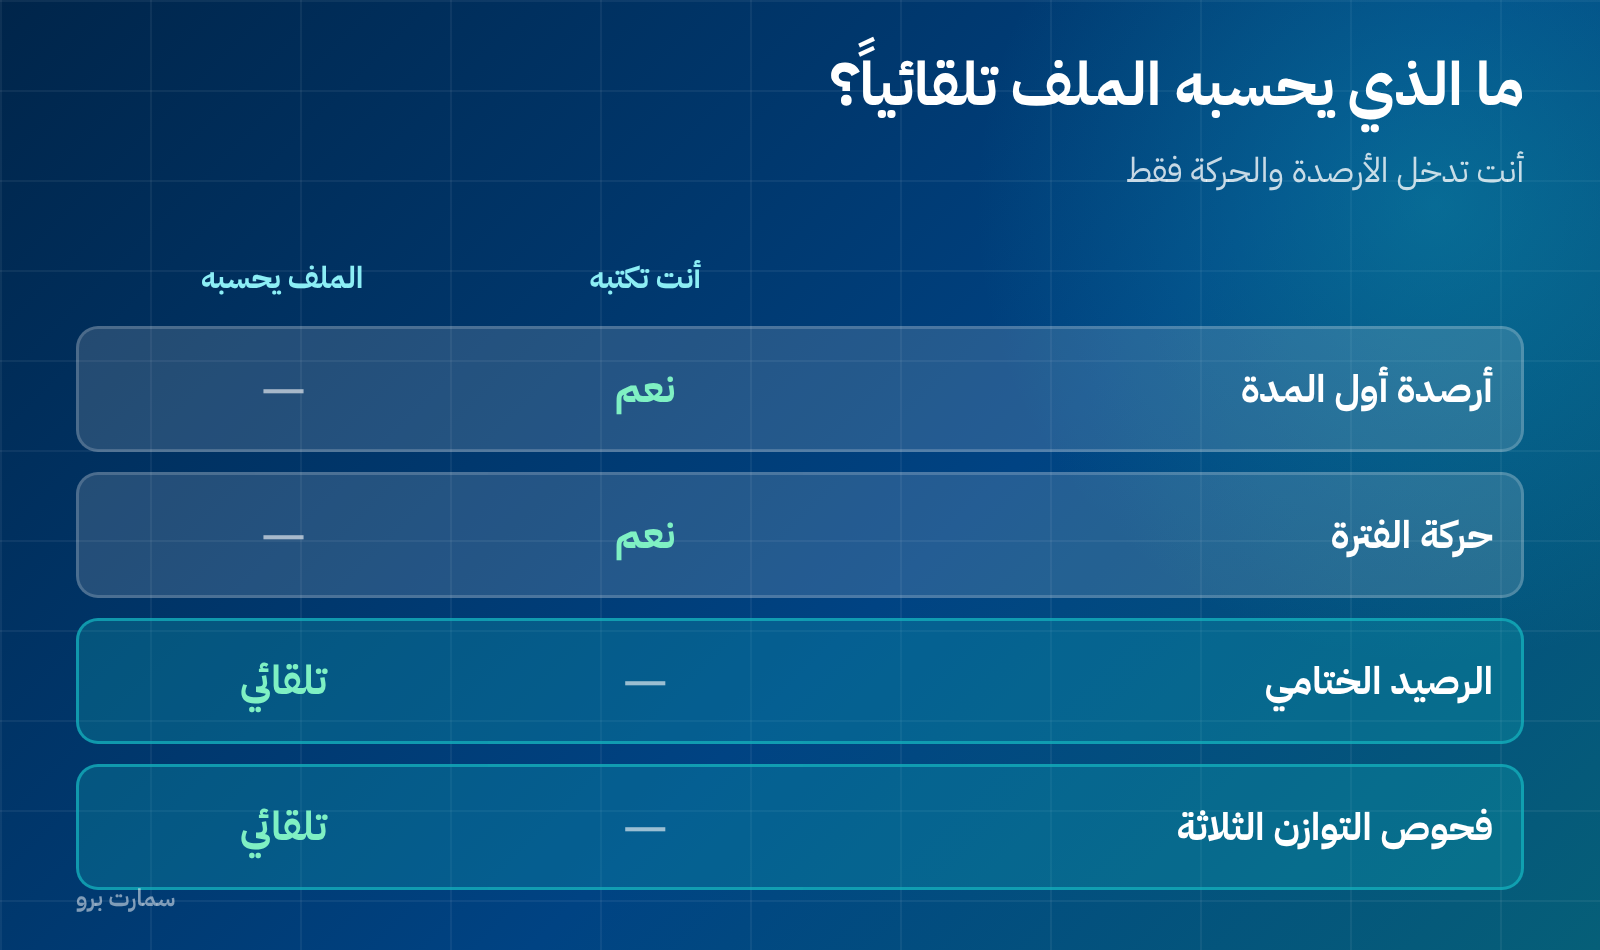
أنت تكتب أرقام الحسابات وأسماءها وأرصدة أول المدة وحركة الفترة فقط. والباقي معادلات.
كيف يُحسب الرصيد الختامي؟
صافي الحساب = (مدين أول المدة − دائن أول المدة) + (مدين الحركة − دائن الحركة).
فإذا كان الناتج موجباً ظهر الرصيد في عمود المدين، وإذا كان سالباً ظهر في عمود الدائن. وهذا ما يجعل كل حساب يستقر في جانبه الصحيح دون تدخل منك.
الفحوص الثلاثة في أسفل الملف
- توازن أرصدة أول المدة.
- توازن حركة الفترة.
- توازن الرصيد الختامي.
وكل فحص يقول «متوازن» أو يعطيك قيمة الفرق بالضبط، فتعرف أين تبحث: في الأرصدة الافتتاحية أم في قيود الفترة.
ما الذي يكشفه ميزان المراجعة؟
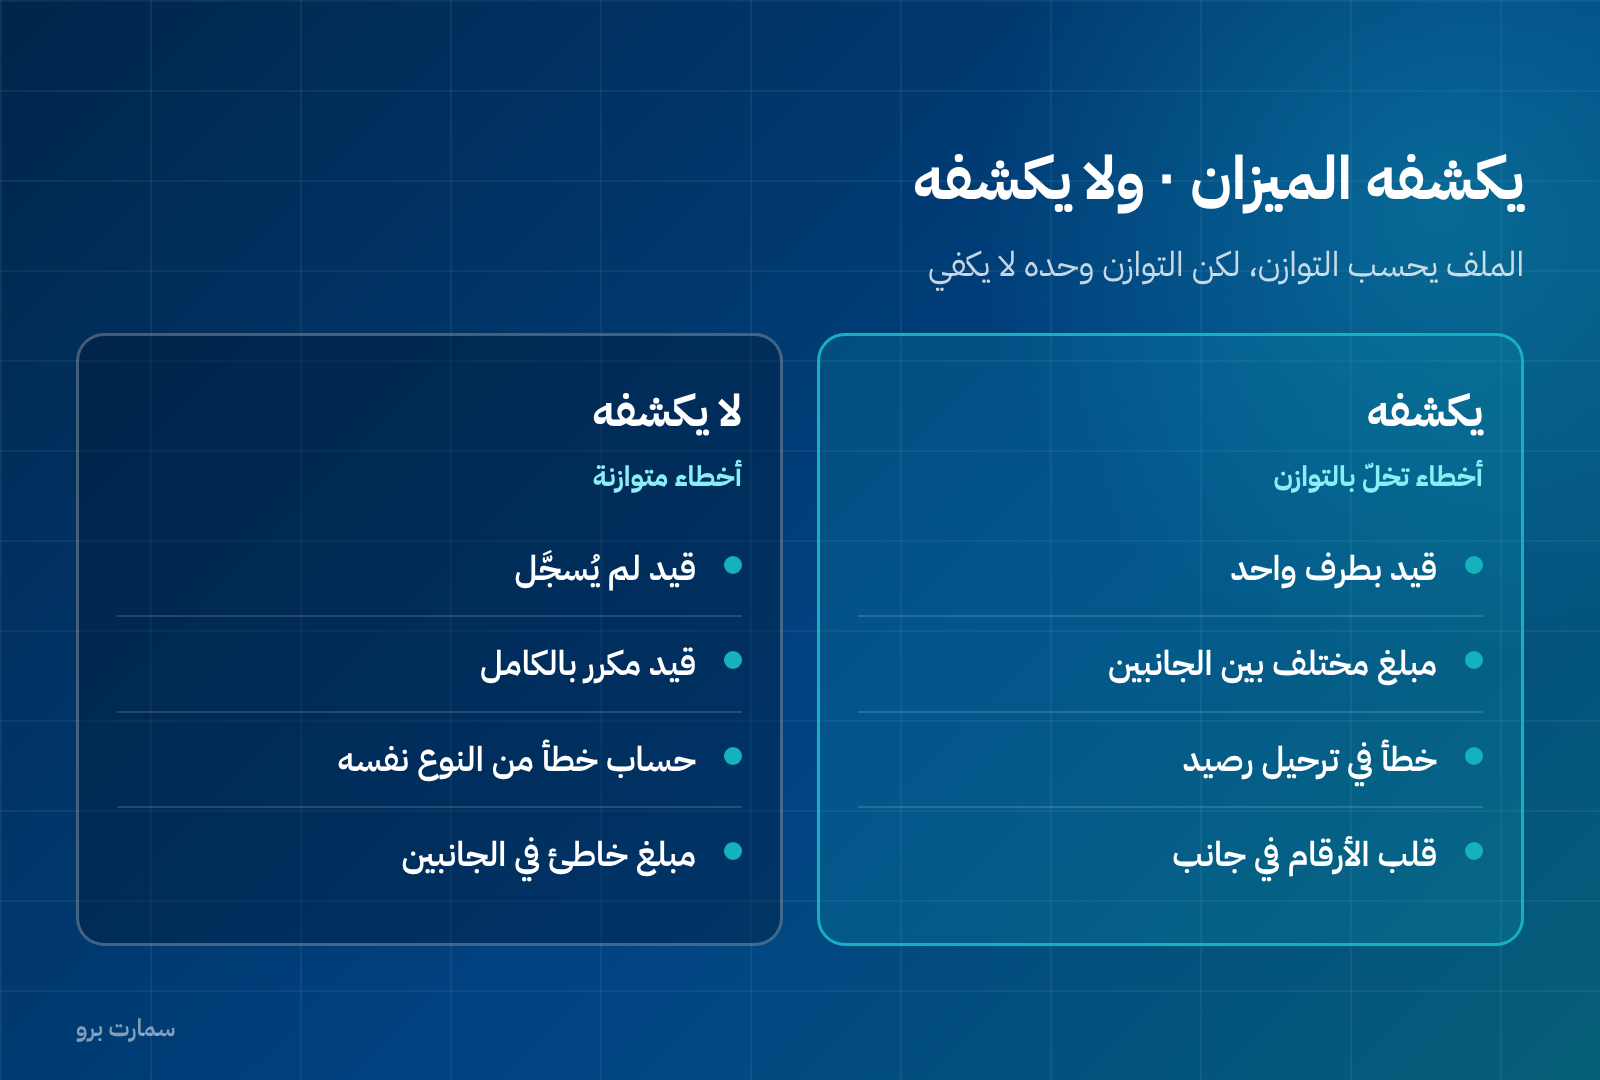
- قيد سُجّل بطرف واحد فقط.
- مبلغ مختلف بين الجانبين في القيد نفسه.
- خطأ في ترحيل رصيد حساب إلى الكشف.
- قلب الأرقام في أحد الجانبين، مثل 5,400 بدل 4,500.
وما الذي لا يكشفه أبداً؟
هنا يقع أخطر سوء فهم في المحاسبة العملية. الميزان المتوازن لا يعني أن دفاترك صحيحة، بل يعني فقط أن كل قيد كُتب بجانبين متساويين. وهذه أربعة أخطاء تمر منه بلا أثر:
- قيد لم يُسجَّل من الأساس. فاتورة مورد بقيت في الدرج لا وجود لها في الميزان.
- قيد سُجّل مرتين بالكامل. الجانبان متساويان مرتين.
- تسجيل في الحساب الخطأ من النوع نفسه: مصروف كهرباء في حساب الإيجار.
- قيد بمبلغ خاطئ في الجانبين معاً: بيع بـ 5,000 سُجّل 500 في الطرفين.
ولهذا لا يُغني الميزان عن المطابقة البنكية ولا عن جرد المخزون ولا عن مراجعة كشوف العملاء والموردين.
كيف تقرأ الميزان في خمس دقائق
- قارن كل رصيد بالشهر السابق وابحث عن أي قفزة بلا سبب تشغيلي.
- طابق رصيد البنك مع كشف الحساب البنكي.
- تأكد أن حسابي ضريبة المخرجات والمدخلات يعكسان إقرارك.
- تحقق أن الحسابات الوسيطة والتسويات برصيد صفر.
- راجع الذمم المدينة وقارنها بكشوف العملاء.
علامات أن ميزانك يحتاج مراجعة
- رصيد سالب في حساب لا يُفترض أن يكون سالباً، مثل مخزون برصيد دائن.
- حساب «مصروفات أخرى» من أكبر خمسة أرصدة لديك.
- حسابات وسيطة مفتوحة من شهر سابق.
- فرق صغير متكرر كل شهر بالقيمة نفسها.
قبل أن تدخل الأرصدة
النموذج يعمل بقدر انضباط ما تُدخله فيه. ثلاث نقاط تمنع أغلب المشاكل:
- أدخل أرصدة أول المدة في عموديها المخصصين لا ضمن حركة الشهر، وإلا اختلط الافتتاحي بالحركة.
- التزم بأسماء الحسابات نفسها بين الشهور، فتغيير الاسم يكسر المقارنة.
- أدخل الحركة بالمبالغ لا بالصافي، فالنموذج هو من يحسب الصافي والرصيد الختامي.
إذا لم يتوازن الميزان: ابحث بالترتيب
لا تراجع كل القيود عشوائياً. اتبع هذا التسلسل فهو يحل أغلب الحالات في دقائق:
- اقسم الفرق على 2؛ إذا ظهر مبلغ مألوف فغالباً قيد سُجِّل في الاتجاه الخاطئ.
- اقسم الفرق على 9؛ إذا قُسم دون باقٍ فغالباً خطأ في ترتيب الأرقام مثل 540 كُتبت 450.
- ابحث عن الفرق نفسه كمبلغ قيد؛ قد يكون قيداً سُجِّل بطرف واحد فقط.
- راجع ما أُدخل بعد آخر مرة توازن فيها الميزان، لا كل قيود الشهر.
كيف تستخدم الميزان مرتين في الإقفال
أعدّ الميزان مرة قبل التسويات الجردية ومرة بعدها. الأول يكشف أخطاء التسجيل، والثاني يكشف أخطاء التسوية نفسها، وكل فرق بين النسختين يجب أن يفسّره قيد تسوية واضح.
وللاطلاع على متطلبات حفظ الدفاتر والسجلات المحاسبية ومدد الاحتفاظ بها في السعودية، ارجع إلى هيئة الزكاة والضريبة والجمارك.
هل يغنيك النموذج عن النظام المحاسبي؟
لا يغنيك، لكنه يكفيك في البداية. النموذج مناسب لمنشأة بعدد حسابات محدود وشخص واحد مسؤول عن الإدخال. أما حين يتعدّد المدخِلون أو تحتاج أن يتولّد الميزان آلياً من القيود دون نسخ ولصق، فالملف يصبح عبئاً لا أداة.
اقرأ أيضاً
- ميزان المراجعة: ماذا يكشف وماذا يخفي
- التسويات الجردية: القيود التي تصحّح أرباحك
- الدورة المحاسبية: من الفاتورة إلى القوائم
جرب سمارت برو على طريقة عملك
ميزان المراجعة في نظام محاسبي ليس ملفاً تُعدّه، بل تقريراً تفتحه بنقرة في أي لحظة، وكل رصيد فيه قابل للفتح حتى القيد ثم المستند.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع، وقارن الميزان الذي يخرج منها بالذي تعدّه يدوياً اليوم.
صور المقال
الأسئلة الشائعة
ما الفرق بين ميزان المراجعة والميزانية العمومية؟
ميزان المراجعة كشف داخلي يضم كل الحسابات بما فيها الإيرادات والمصروفات، ويُعد قبل التسويات. أما الميزانية العمومية فقائمة مالية رسمية تعرض الأصول والخصوم وحقوق الملكية في تاريخ محدد.
متى أُعدّ ميزان المراجعة؟
شهرياً وقبل التسويات الجردية. الخطأ الذي يُكتشف في فبراير يكلفك دقائق، وإن ظهر في ديسمبر كلفك إعادة فتح أحد عشر شهراً.
هل الميزان المتوازن يعني أن الدفاتر صحيحة؟
لا. أربعة أخطاء تمر منه دون أن تخلّ بتوازنه: قيد لم يُسجَّل أصلاً، وقيد مكرر بالكامل، وتسجيل في حساب خطأ من النوع نفسه، ومبلغ خاطئ في الجانبين معاً.
ما الفرق بين ميزان الأرصدة وميزان المجاميع؟
ميزان الأرصدة يعرض صافي كل حساب في جانب واحد، وهو ما يعتمده هذا النموذج. وميزان المجاميع يعرض مجموع حركة كل جانب قبل المقاصة.