
نموذج سند قبض وسند صرف إكسل جاهز
نموذج سند قبض وسند صرف إكسل جاهز بترقيم تلقائي وقيد محاسبي مقترح لكل سند، مع العناصر التي لا يصح أن يخلو منها أي سند وأخطاء شائعة تجنّبها.
الكاتب:سامي الحيدري
نموذج سند قبض وسند صرف جاهز بصيغة إكسل يغطي أكثر مستندين تستخدمهما يومياً. سند القبض يثبت استلام مبلغ من عميل أو جهة، وسند الصرف يثبت دفع مبلغ لمورد أو موظف، والنموذج يعطيك الاثنين بترقيم تلقائي وقيد مقترح لكل حالة.
النموذج مجاني، ومناسب لأي منشأة تحتاج توثيق حركتها النقدية بمستند موقّع قابل للأرشفة.
ماذا يحتوي نموذج سند قبض وسند صرف؟
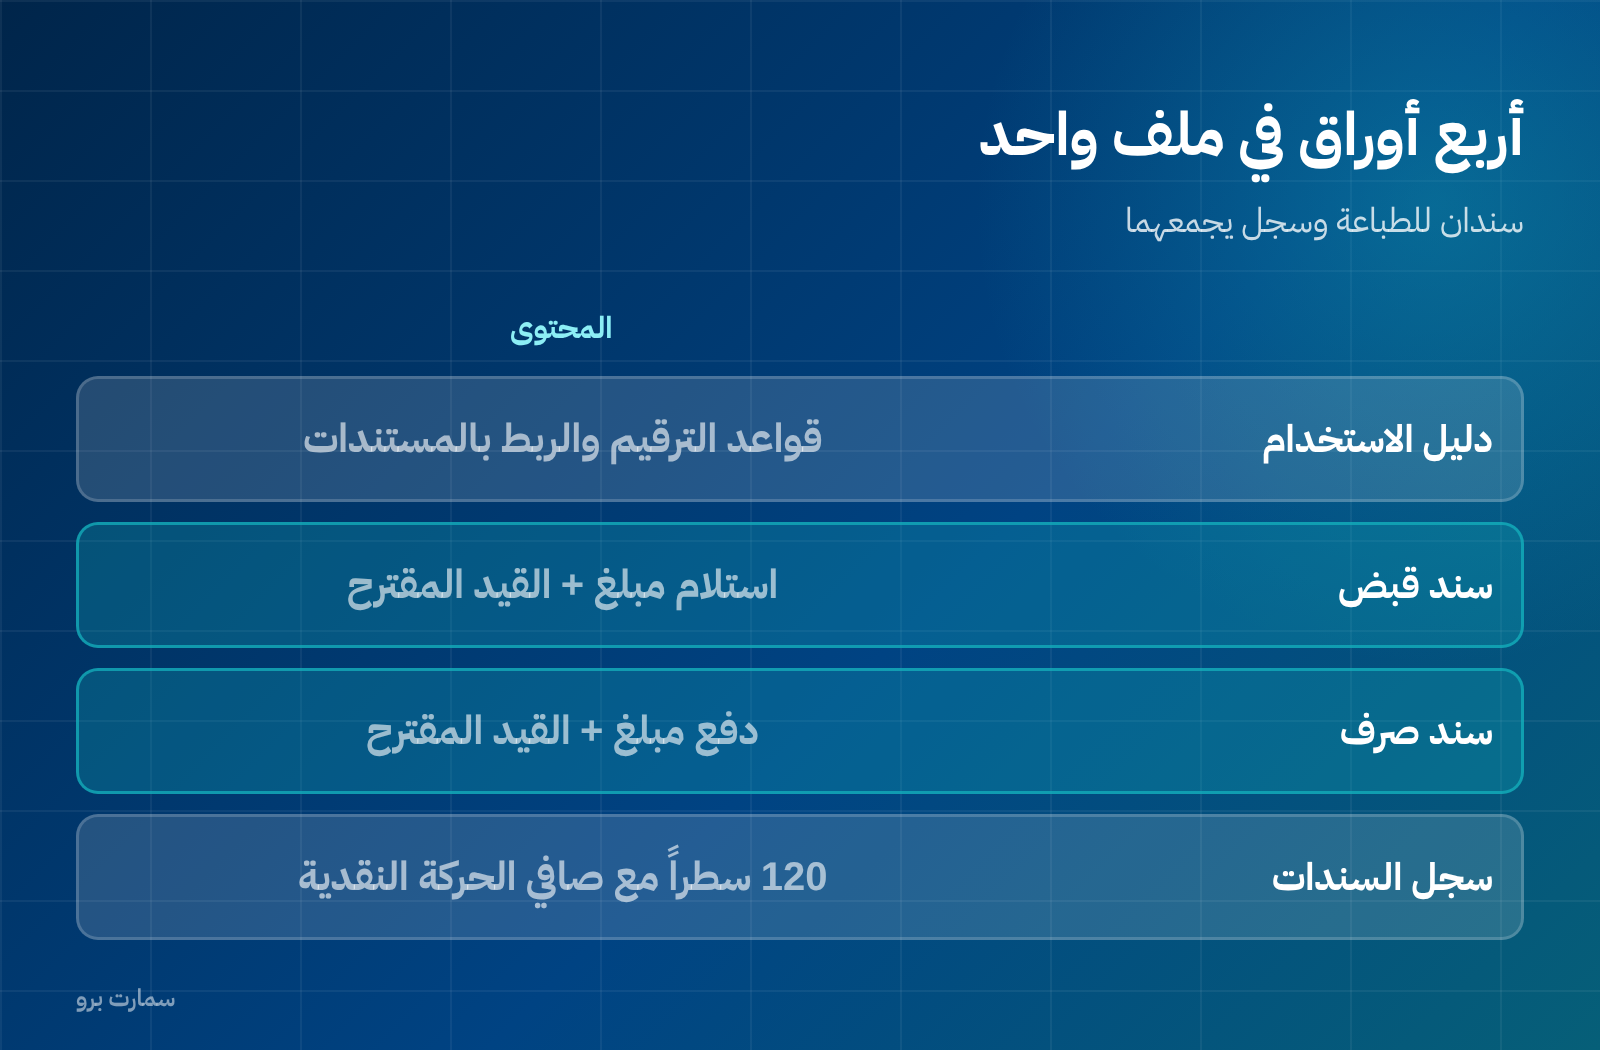
- دليل الاستخدام: قواعد الترقيم والربط بالمستندات.
- سند قبض: للطباعة والتوقيع، مع القيد المقترح.
- سند صرف: للطباعة والتوقيع، مع القيد المقترح.
- سجل السندات: 120 سطراً يجمع سندات الشهر ويحسب المقبوض والمصروف وصافي الحركة النقدية.
الفرق بين سند القبض وسند الصرف
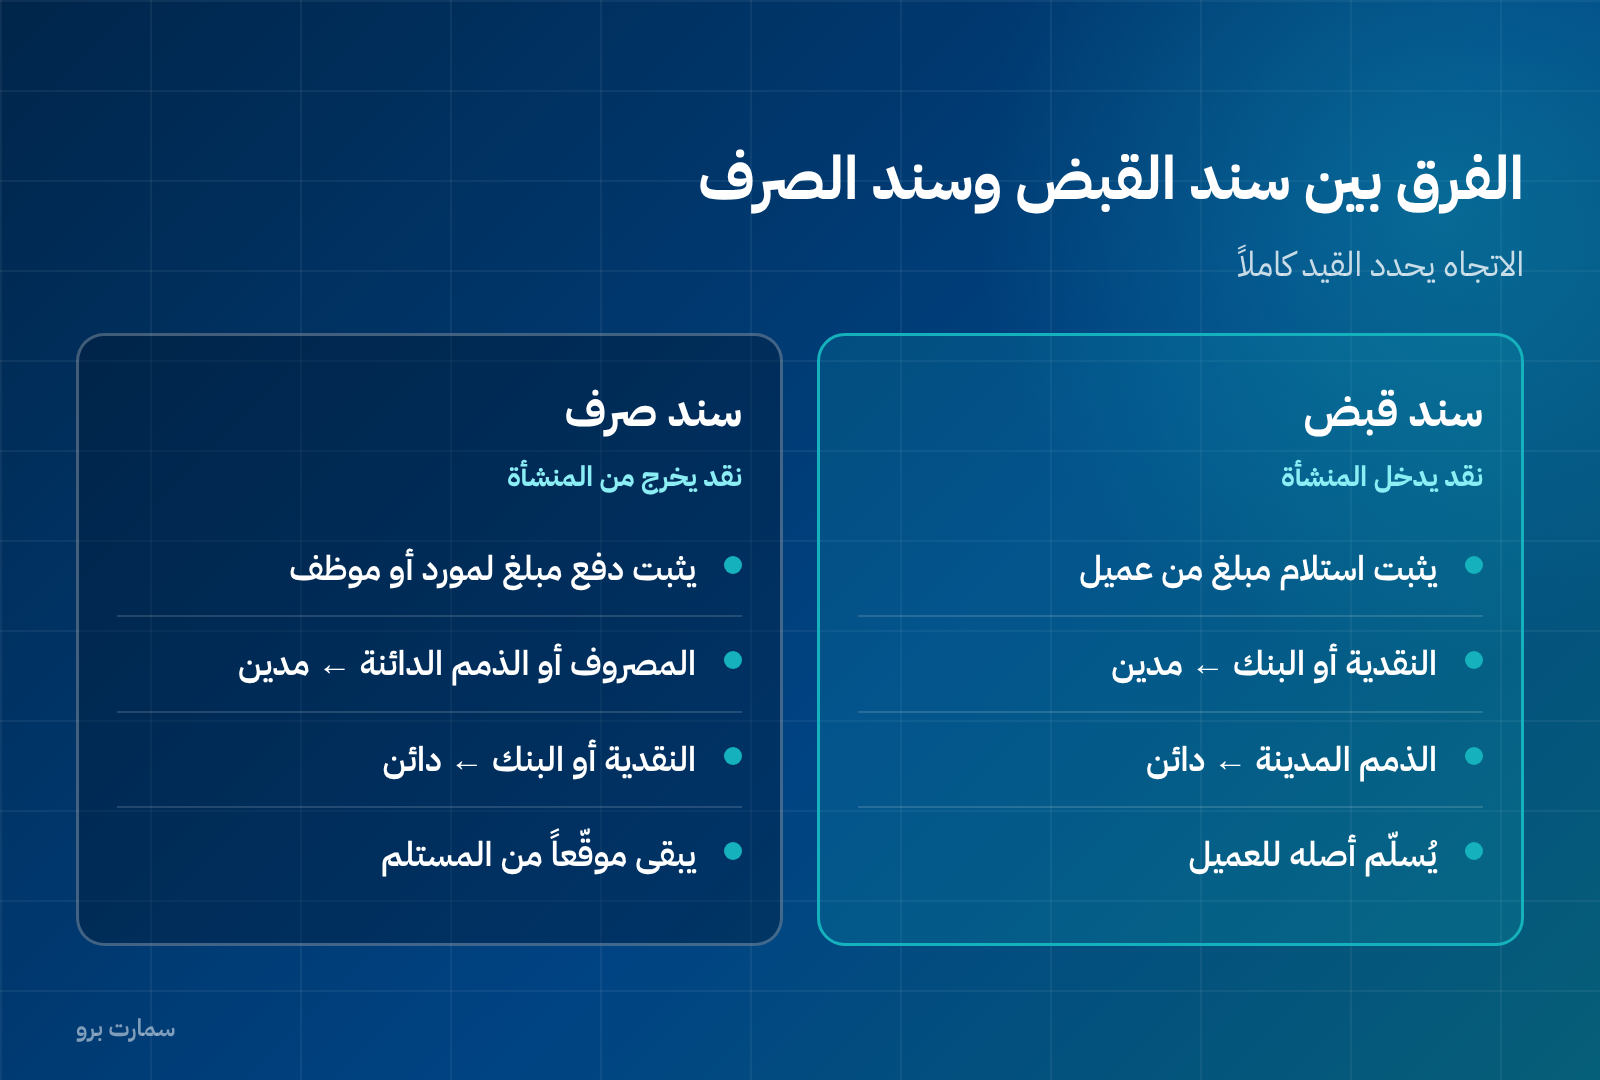
الاتجاه هو الذي يحدد القيد كاملاً.
في سند القبض يدخل النقد إلى المنشأة: النقدية أو البنك مدين، والذمم المدينة دائن. وأصل السند يُسلَّم للعميل وتحتفظ أنت بصورته.
وفي سند الصرف يخرج النقد: المصروف أو الذمم الدائنة مدين، والنقدية أو البنك دائن. والسند يبقى عندك موقّعاً من المستلم، لأنه إثباتك الوحيد أن المبلغ وصل صاحبه.
العناصر التي لا يصح أن يخلو منها أي سند
- رقم متسلسل لا يتكرر، ولا يُعدَّل بعد التوقيع.
- التاريخ، واسم الجهة ورقم هويتها أو سجلها.
- المبلغ رقماً وكتابةً — الكتابة تمنع التلاعب والخطأ في القراءة.
- سبب القبض أو الصرف بوضوح.
- طريقة الدفع ورقم الشيك أو العملية البنكية.
- توقيع المستلم وأمين الصندوق والاعتماد.
أكثر ما يُهمل هو المبلغ كتابةً والمستند المرجعي، وهما أول ما يُسأل عنه في أي مراجعة.
القيد المحاسبي الجاهز في الملف
عند كتابة المبلغ في خانة «مبلغ وقدره» يملأ الملف القيد المقترح تلقائياً في الجدول أسفل السند. فلا تعيد كتابة المبلغ مرتين ولا تخطئ في نقله.
تبقى عليك مهمة واحدة: اختيار الحساب الصحيح. سند قبض من عميل يقابله حساب الذمم المدينة، وسند قبض لإيراد نقدي مباشر يقابله حساب الإيرادات.
أخطاء شائعة في السندات تتكرّر كثيراً
- ترقيم يدوي يتكرر أو ينكسر، فيستحيل التتبع.
- سند بلا ربط بفاتورة، فلا تعرف أي مستحق سُدِّد.
- تسجيل التحصيل كإيراد جديد بدل إقفال الذمة، فيتضخم إيرادك مرتين.
- سند صرف بلا توقيع المستلم.
تنبيه نظامي مهم قبل الاستخدام
هذا السند مستند داخلي لإثبات الحركة النقدية، وليس فاتورة ضريبية. المنشأة المسجّلة في ضريبة القيمة المضافة ملزمة بإصدار فاتورة إلكترونية من نظام متوافق مع متطلبات هيئة الزكاة والضريبة والجمارك، ولا يُغني سند القبض عنها إطلاقاً.
جدول: القيد المقابل لكل حالة
| الحالة | مدين | دائن |
|---|---|---|
| قبض نقدي من عميل على حسابه | الصندوق / البنك | ذمم مدينة — العميل |
| قبض دفعة مقدمة قبل تقديم الخدمة | الصندوق / البنك | إيرادات مؤجلة |
| صرف لمورد سداداً لفاتورة | ذمم دائنة — المورد | الصندوق / البنك |
| صرف عهدة لموظف | عهد الموظفين | الصندوق / البنك |
| صرف مصروف نثري مباشر | المصروف | الصندوق |
انتبه إلى الصف الثاني تحديداً: الدفعة المقدّمة ليست إيراداً حتى تُقدَّم الخدمة، وتسجيلها كإيراد يضخّم أرباح الشهر ويخلق مشكلة ضريبية ومحاسبية معاً.
من يوقّع السند ومن يعتمده؟
السند بلا توقيع ورقة. حدّد ثلاثة أدوار مكتوبة ولو كنت منشأة صغيرة: من يُعدّ السند، ومن يعتمده، ومن يستلم أو يسلّم المبلغ. وألا يكون الثلاثة شخصاً واحداً في المبالغ التي تتجاوز حداً تحدّده أنت.
هذا الفصل البسيط في المهام هو أرخص ضابط رقابي تملكه، وغيابه هو السبب الأول في الفروقات النقدية التي تُكتشف متأخرة.
الترقيم والتسلسل: لماذا يهمّان؟
رقم السند ليس شكلياً. التسلسل المتصل دون فجوات هو ما يجعل الدفاتر قابلة للمراجعة: الفجوة تعني سنداً أُلغي أو فُقد، والمراجع سيسأل عنها. ولهذا يحتوي النموذج على ترقيم تلقائي، ويُفضَّل ألا تُحذف السطور بل تُعلَّم بـ«ملغي» مع بيان السبب.
وإذا كان السند مرتبطاً بفاتورة ضريبية، فاحفظ رقم الفاتورة في حقل المرجع. متطلبات المستندات ومدد الاحتفاظ بها منشورة لدى هيئة الزكاة والضريبة والجمارك.
متى تنتقل من السند الورقي إلى النظام؟
النموذج الورقي أو الإكسل يكفي عند حركة نقدية محدودة وصندوق واحد. لكن حين تتعدّد الصناديق والفروع، أو يحتاج أكثر من شخص إصدار السندات في الوقت نفسه، أو تحتاج أن يتولّد القيد المحاسبي تلقائياً مع كل سند بدل إعادة إدخاله، فالملف يصبح مصدر أخطاء لا أداة ضبط.
اقرأ أيضاً
- القيد المحاسبي: كيف تكتبه خطوة بخطوة
- الفرق بين المدين والدائن
- الدورة المحاسبية: من الفاتورة إلى القوائم
جرب سمارت برو على طريقة عملك
في نظام محاسبي، سند القبض لا يُكتب يدوياً: تختار الفاتورة فيُقفل رصيدها ويُنتَج القيد ويظهر الأثر في التدفق النقدي وفي كشف العميل في اللحظة نفسها.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع، وجرّب تحصيل فاتورة واحدة لترى الفرق.
صور المقال
الأسئلة الشائعة
ما الفرق بين سند القبض وسند الصرف؟
سند القبض مستند يثبت استلام المنشأة لمبلغ من عميل أو جهة، فيزيد النقد لديها. وسند الصرف يثبت دفع المنشأة لمبلغ لمورد أو موظف، فينقص النقد. الاثنان مستندان داخليان لإثبات الحركة النقدية، وليسا بديلاً عن الفاتورة.
هل يغني سند القبض عن الفاتورة الضريبية؟
لا. الفاتورة تثبت البيع واستحقاق الضريبة، والسند يثبت استلام النقد فقط. وقد يقع الاثنان في تاريخين مختلفين تماماً، لذلك يجب إصدار كليهما وربط السند برقم الفاتورة في حقل المرجع.
ما العناصر التي يجب أن يحتويها السند؟
رقم تسلسلي، وتاريخ، واسم الطرف الآخر، والمبلغ رقماً وكتابةً، وطريقة الدفع، ووصف واضح للسبب، ورقم الفاتورة أو المستند المرجعي، وتوقيع المُعِدّ والمعتمِد والمستلم.
هل يمكن حذف سند بعد إصداره؟
لا يُفضَّل حذفه لأن الفجوة في التسلسل تثير سؤالاً عند المراجعة. علّمه بـ«ملغي» مع بيان السبب واحتفظ بالسطر، وأصدر سنداً جديداً برقم تالٍ.