
نموذج كشف رواتب إكسل مع التأمينات الاجتماعية
نموذج كشف رواتب إكسل يحسب اشتراك التأمينات الاجتماعية تلقائياً للسعودي وغير السعودي، مع سقف الأجر والقيد المحاسبي للرواتب وأخطاء شائعة تجنّبها.
الكاتب:سامي الحيدري
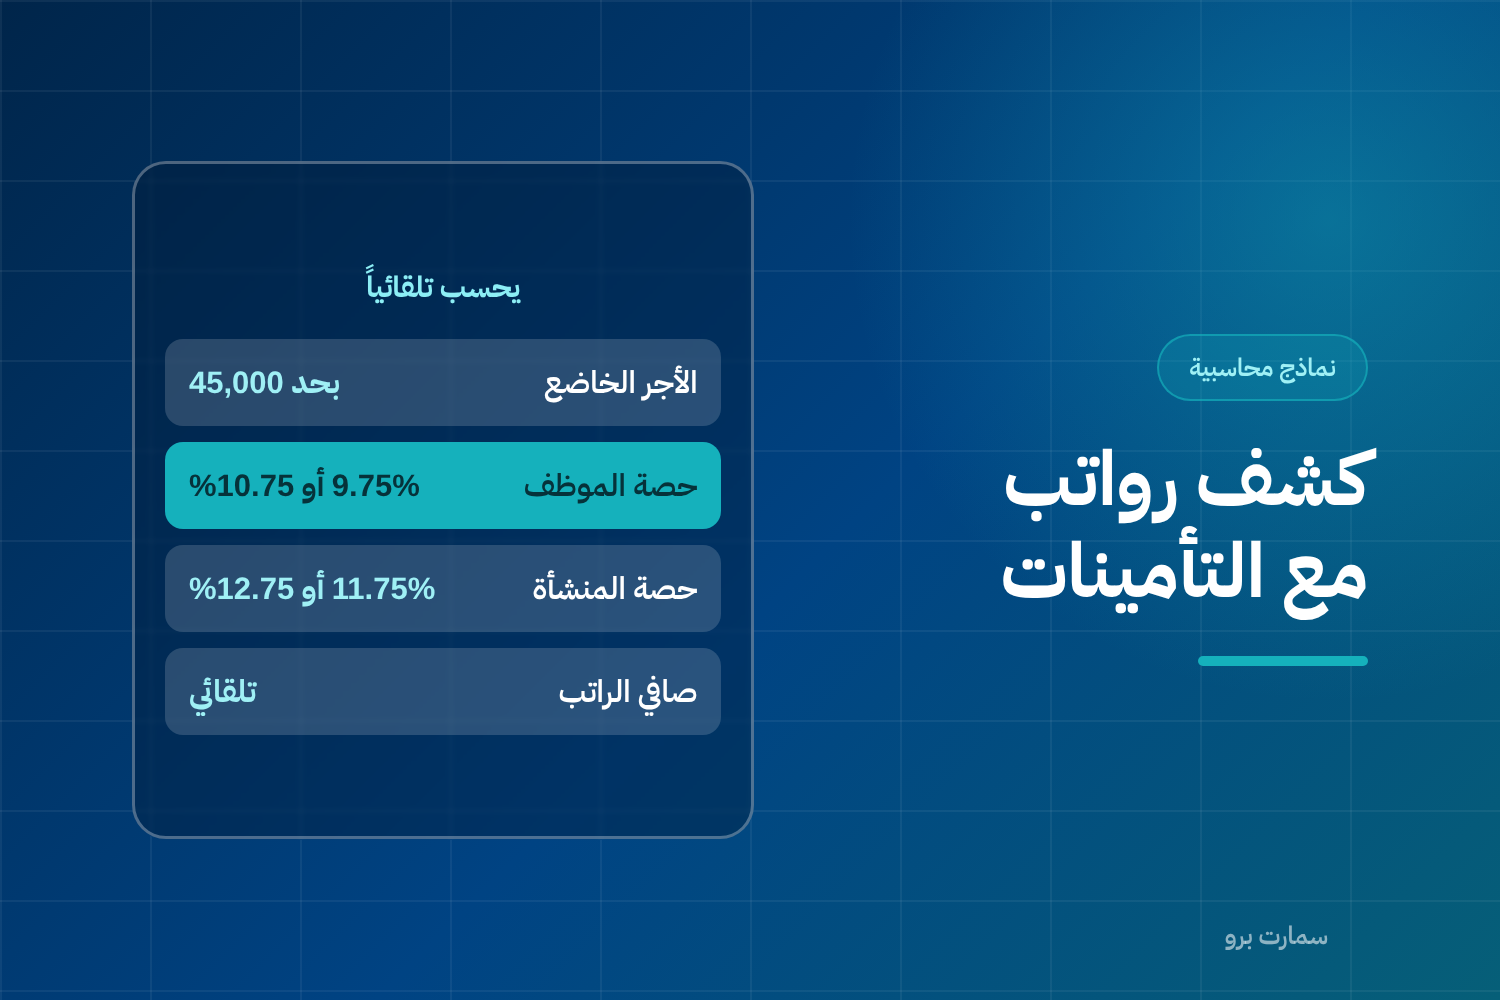
نموذج كشف رواتب إكسل جاهز يحسب لك المسير والاشتراكات في ملف واحد. كشف الرواتب مستند يبيّن لكل موظف راتبه الأساسي وبدلاته واستقطاعاته وصافي ما يستحقه عن الشهر، وهذا النموذج يضيف إليه حساب اشتراك التأمينات الاجتماعية تلقائياً.
النموذج مجاني، ومبني على نسب المؤسسة العامة للتأمينات الاجتماعية في السعودية، وكل نسبة فيه قابلة للتعديل في ورقة مستقلة.
ماذا يحتوي نموذج كشف رواتب إكسل؟
- دليل الاستخدام: ترتيب التعبئة وتنبيهات ما قبل اعتماد المسير.
- الإعدادات: نسب الاشتراك والحد الأعلى للأجر، مع ملاحظة على كل بند.
- كشف الرواتب: 30 موظفاً، بقائمة منسدلة لفئة كل موظف، وحساب تلقائي للاستقطاع والصافي.
النسب التي يعتمدها النموذج
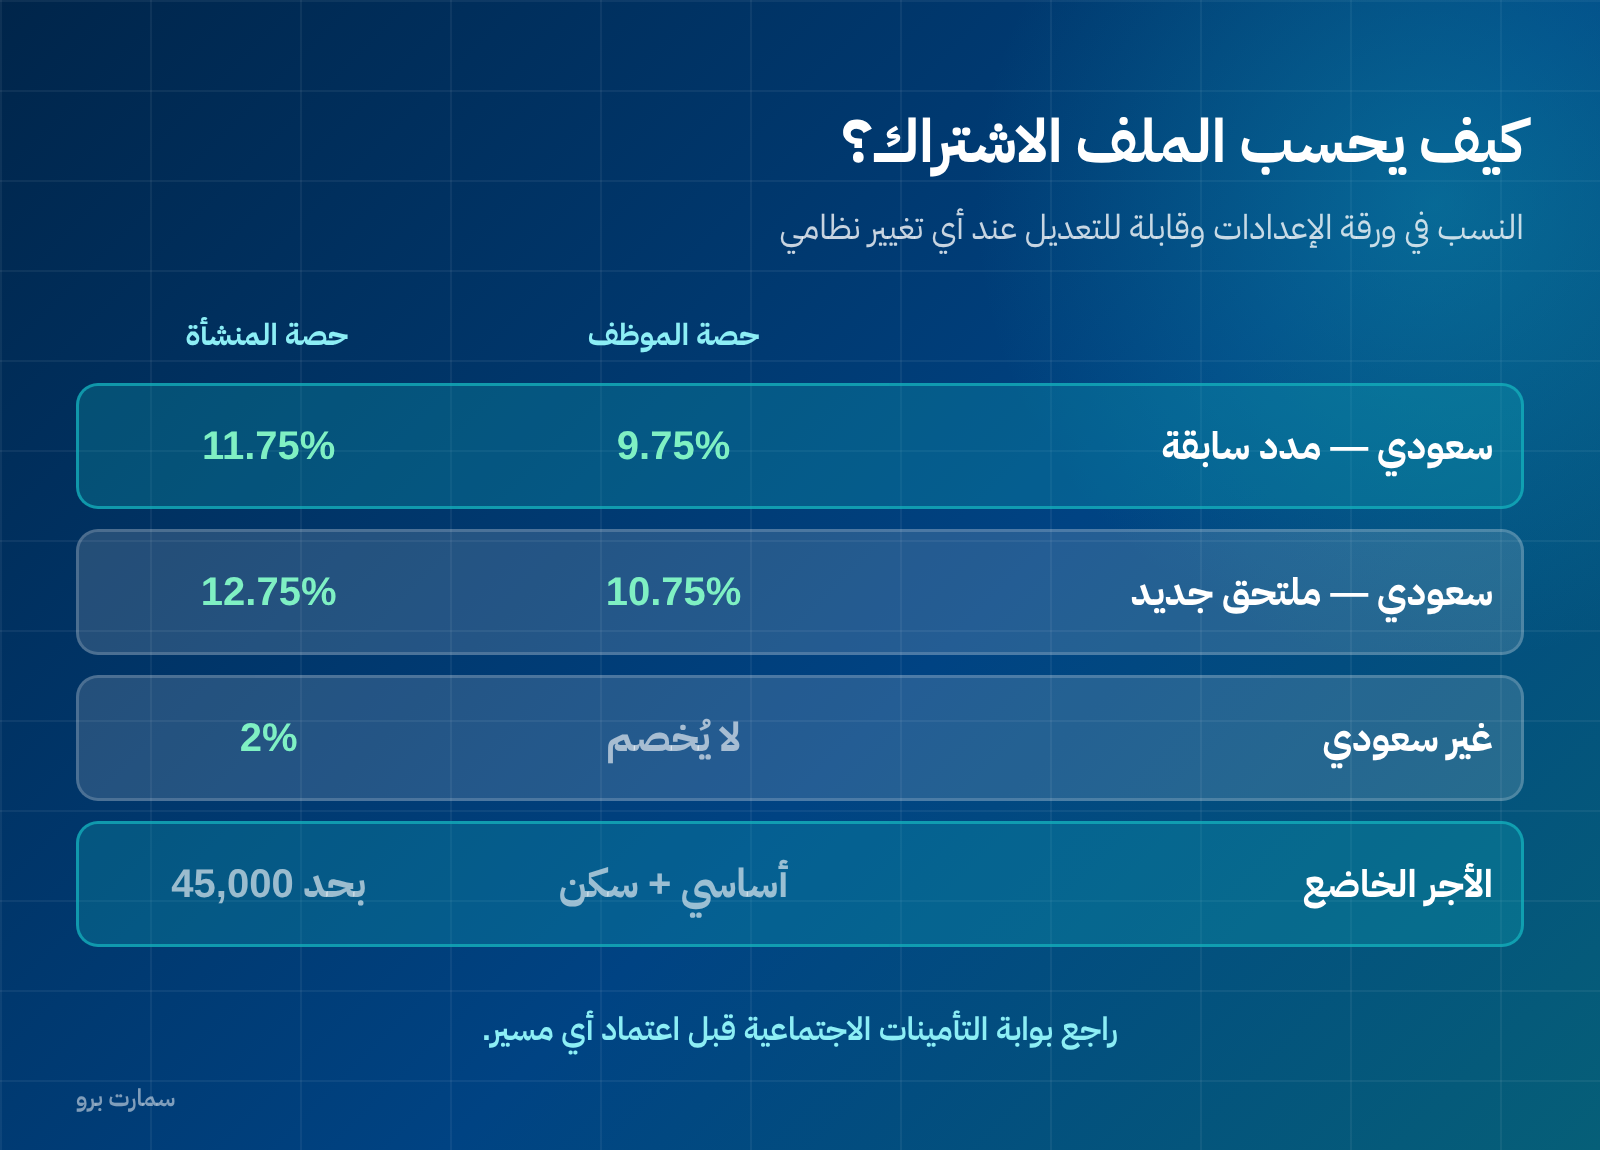
- سعودي بمدد سابقة: 9.75% على الموظف و11.75% على المنشأة.
- سعودي ملتحق جديد: 10.75% على الموظف و12.75% على المنشأة.
- غير سعودي: لا يُخصم منه شيء، وعلى المنشأة اشتراك الأخطار المهنية 2%.
وحصة الموظف تتكون من المعاشات زائد ساند، وحصة المنشأة تضيف إليهما الأخطار المهنية.
هذه النسب تتغيّر بقرارات نظامية، ولهذا وضعتها في ورقة إعدادات مستقلة. راجع بوابة التأمينات الاجتماعية أو تطبيق «تأميناتي» قبل اعتماد أي مسير.
كيف يُحسب الأجر الخاضع للاشتراك؟
الأجر الخاضع = الراتب الأساسي + بدل السكن، بحد أعلى 45,000 ريال شهرياً.
البدلات الأخرى — مواصلات، هاتف، مكافآت — تدخل في صافي الراتب لكنها لا تدخل في حساب الاشتراك. والنموذج يطبّق هذا التمييز تلقائياً، وهو من أكثر ما يُخطئ فيه من يحسب يدوياً.
مثال محلول في الملف
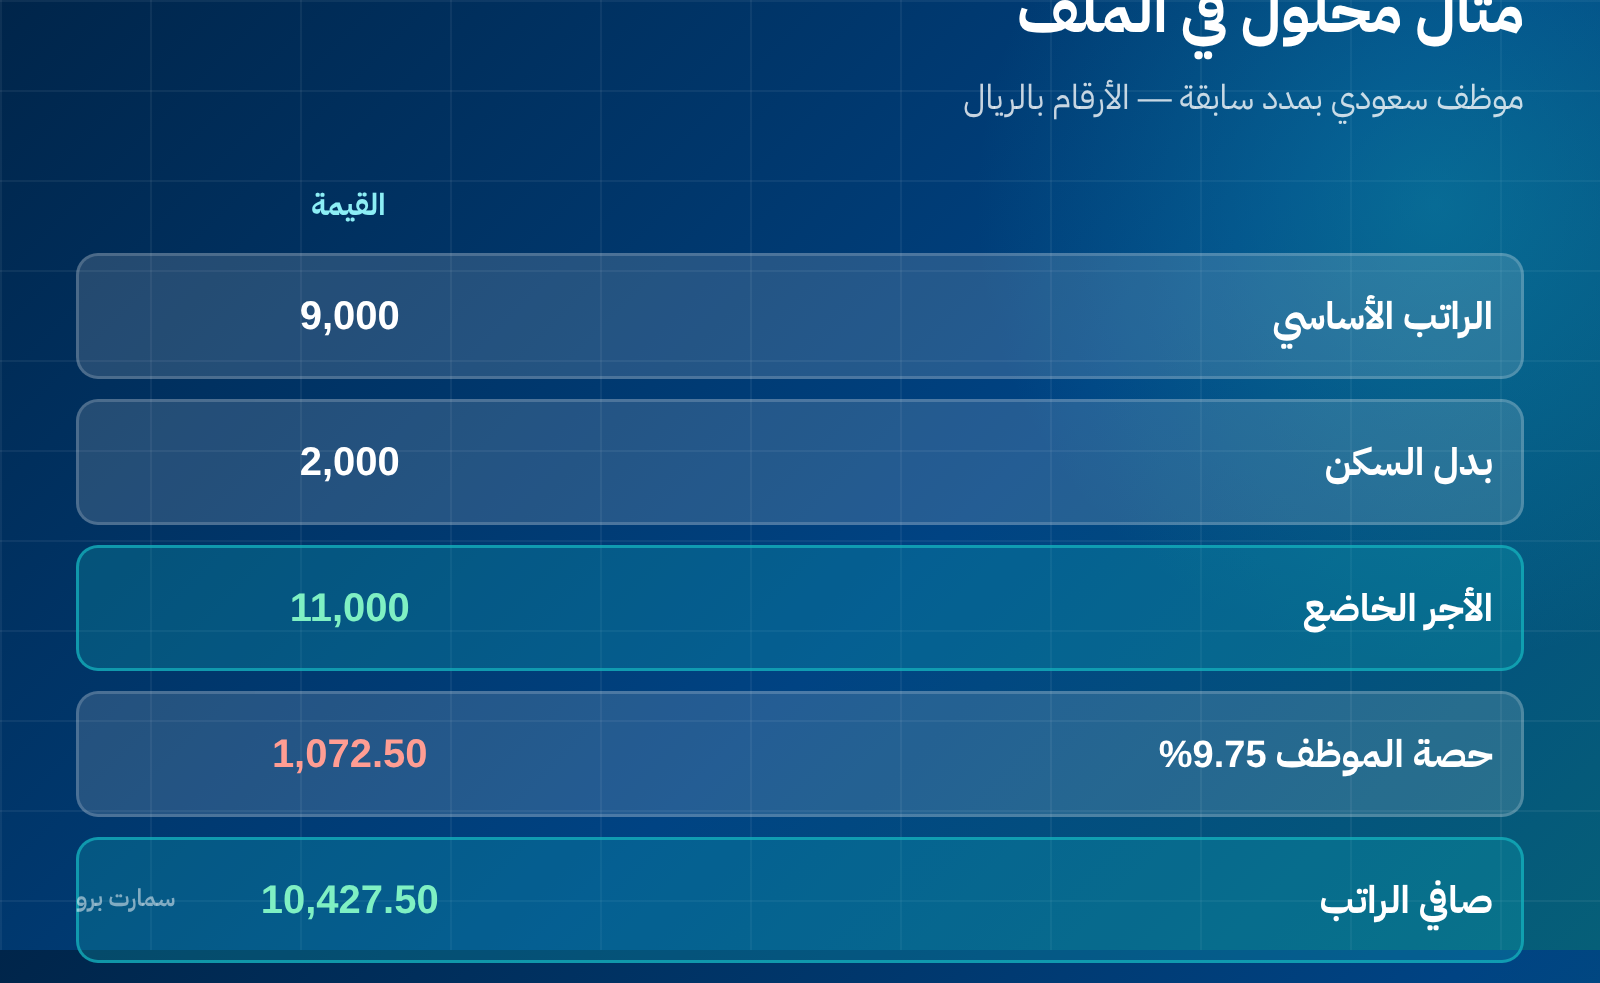
موظف سعودي بمدد سابقة، راتبه الأساسي 9,000 ريال وبدل سكنه 2,000 ريال وبدلات أخرى 500 ريال:
- الأجر الخاضع للاشتراك: 11,000 ريال
- حصة الموظف 9.75%: 1,072.50 ريال
- حصة المنشأة 11.75%: 1,292.50 ريال
- صافي الراتب: 10,427.50 ريال
ولاحظ أن تكلفة هذا الموظف على المنشأة ليست 11,500 ريال بل 12,792.50 ريال بعد إضافة حصة المنشأة. والنموذج يحسب لك هذه التكلفة الكلية في الأسفل.
أربعة أخطاء شائعة في مسير الرواتب
- إدخال كل البدلات في الأجر الخاضع للاشتراك، والصحيح الأساسي والسكن فقط.
- تجاهل الحد الأعلى 45,000 ريال لأصحاب الرواتب المرتفعة.
- خصم تأمينات من موظف غير سعودي.
- نسيان حصة المنشأة عند حساب تكلفة الموظف الحقيقية عند التوظيف أو التسعير.
القيد المحاسبي للرواتب
مصروف الرواتب مدين بإجمالي المستحق، ومصروف حصة المنشأة في التأمينات مدين بحصتها. وفي المقابل: الرواتب المستحقة دائنة بالصافي، والتأمينات المستحقة دائنة بمجموع الحصتين.
وعند السداد يُقفل كل التزام بقيد منفصل في تاريخه.
لماذا تُدخل النسب في ورقة «الإعدادات» لا داخل المعادلات؟
النموذج يضع كل النسب والسقوف في ورقة إعدادات مستقلة، والمعادلات تشير إليها. السبب عملي: النسب تتغيّر بقرارات رسمية، وحين تتغيّر تعدّل خلية واحدة بدل مئة معادلة.
اجعل هذه قاعدة في أي ملف تبنيه: كل رقم قابل للتغيير يسكن في خلية واحدة معلومة، ولا يُكتب داخل المعادلة أبداً.
ما الذي يدخل في الأجر الخاضع للاشتراك وما لا يدخل؟
هذا أكثر ما يُخطئ فيه مسير الرواتب. القاعدة العامة أن الاشتراك يُحسب على الأجر الأساسي مضافاً إليه بدل السكن، وليس على إجمالي ما يُدفع للموظف.
- يدخل عادةً: الأجر الأساسي، وبدل السكن (نقداً أو مقدَّراً حين يكون السكن عينياً).
- لا يدخل عادةً: بدل النقل، والعمولات المتغيّرة، والمكافآت غير الثابتة، وبدل الانتداب، والعمل الإضافي.
- يخضع الأجر لسقف شهري، فما يزيد عليه لا يُحتسب في وعاء الاشتراك.
والخطأ الشائع هو حساب الاشتراك على الإجمالي، فيدفع صاحب العمل أكثر مما يلزم شهرياً، أو العكس فينشأ فرق يُطالَب به لاحقاً.
القيد المحاسبي للرواتب: ثلاثة أطراف لا طرفان
قيد الرواتب ليس «مصروف رواتب مدين والبنك دائن». هناك طرف ثالث على الأقل:
- مصروف الرواتب مديناً بإجمالي الاستحقاق.
- حصة صاحب العمل في التأمينات مصروفاً مديناً أيضاً، لأنها تكلفة عليه لا استقطاع من الموظف.
- التأمينات المستحقة دائناً بحصتي الموظف وصاحب العمل معاً حتى السداد.
- الرواتب المستحقة أو البنك دائناً بالصافي المدفوع فعلاً.
الخلط بين حصة الموظف وحصة المنشأة هو سبب أغلب الفروقات في حساب «التأمينات المستحقة» آخر السنة.
التحقّق قبل الاعتماد
النسب والسقوف والفئات المشمولة تُحدَّد بأنظمة ولوائح قد تتغيّر، والنموذج أداة حساب لا مرجعاً نظامياً. قبل اعتماد المسير، تحقّق من النسب السارية وشروط التسجيل من المصدر الرسمي لدى المؤسسة العامة للتأمينات الاجتماعية، ومن المعالجة الضريبية للبدلات لدى هيئة الزكاة والضريبة والجمارك.
اقرأ أيضاً
- القيد المحاسبي: كيف تكتبه خطوة بخطوة
- التسويات الجردية: القيود التي تصحّح أرباحك
- دليل الحسابات: كيف تبنيه من الصفر
جرب سمارت برو على طريقة عملك
في نظام متكامل يُحتسب المسير وتُرحّل قيوده ويُحسب مخصص نهاية الخدمة وتخرج تكلفة الموظف الكاملة في تقرير واحد، دون إعادة إدخال أي رقم.
اطلب نسختك التجريبية المجانية من صفحة «اطلب نسخة تجريبية» في أعلى الموقع، وجرّب مسير شهر واحد بموظفيك الحقيقيين.
صور المقال
الأسئلة الشائعة
كيف يُحسب اشتراك التأمينات الاجتماعية في كشف الرواتب؟
يُحسب على الأجر الخاضع للاشتراك، وهو عادةً الأجر الأساسي مضافاً إليه بدل السكن وبحدّ أقصى شهري. النموذج يأخذ النسب والسقف من ورقة «الإعدادات» ويطبّقها تلقائياً على كل موظف بحسب فئته. تحقّق من النسب السارية من المؤسسة العامة للتأمينات الاجتماعية قبل الاعتماد.
ما البدلات التي تدخل في الأجر الخاضع للاشتراك؟
يدخل عادةً الأجر الأساسي وبدل السكن. ولا يدخل بدل النقل ولا العمولات المتغيّرة ولا المكافآت غير الثابتة ولا العمل الإضافي. وحساب الاشتراك على إجمالي الراتب خطأ شائع يُنتج فروقاً تُطالَب بها المنشأة لاحقاً.
ما القيد المحاسبي للرواتب؟
مصروف الرواتب مديناً بإجمالي الاستحقاق، وحصة صاحب العمل في التأمينات مصروفاً مديناً أيضاً، مقابل التأمينات المستحقة دائنة بحصتي الموظف وصاحب العمل، والرواتب المستحقة أو البنك دائناً بالصافي المدفوع.
هل يصلح النموذج لمنشأة فيها موظفون سعوديون وغير سعوديين؟
نعم. النموذج يميّز بين الفئات في عمود مستقل ويطبّق على كل فئة نسبتها المحدّدة في ورقة الإعدادات، فيظهر إجمالي الاستقطاع وحصة المنشأة لكل موظف على حدة وللمسير كاملاً.