
المجموعة الخامسة والعشرين للفاتورة الإلكترونية: حدّ 187,500 ريال وموعد فبراير 2027
حدّ 187,500 ريال، وأول موجة تحتسب إيرادات 2025، وموعد ربط 1 فبراير 2027. من تشمله، وماذا يتطلب الربط فعلاً، وخطة ثمانية أسابيع.
الكاتب:سامي الحيدري
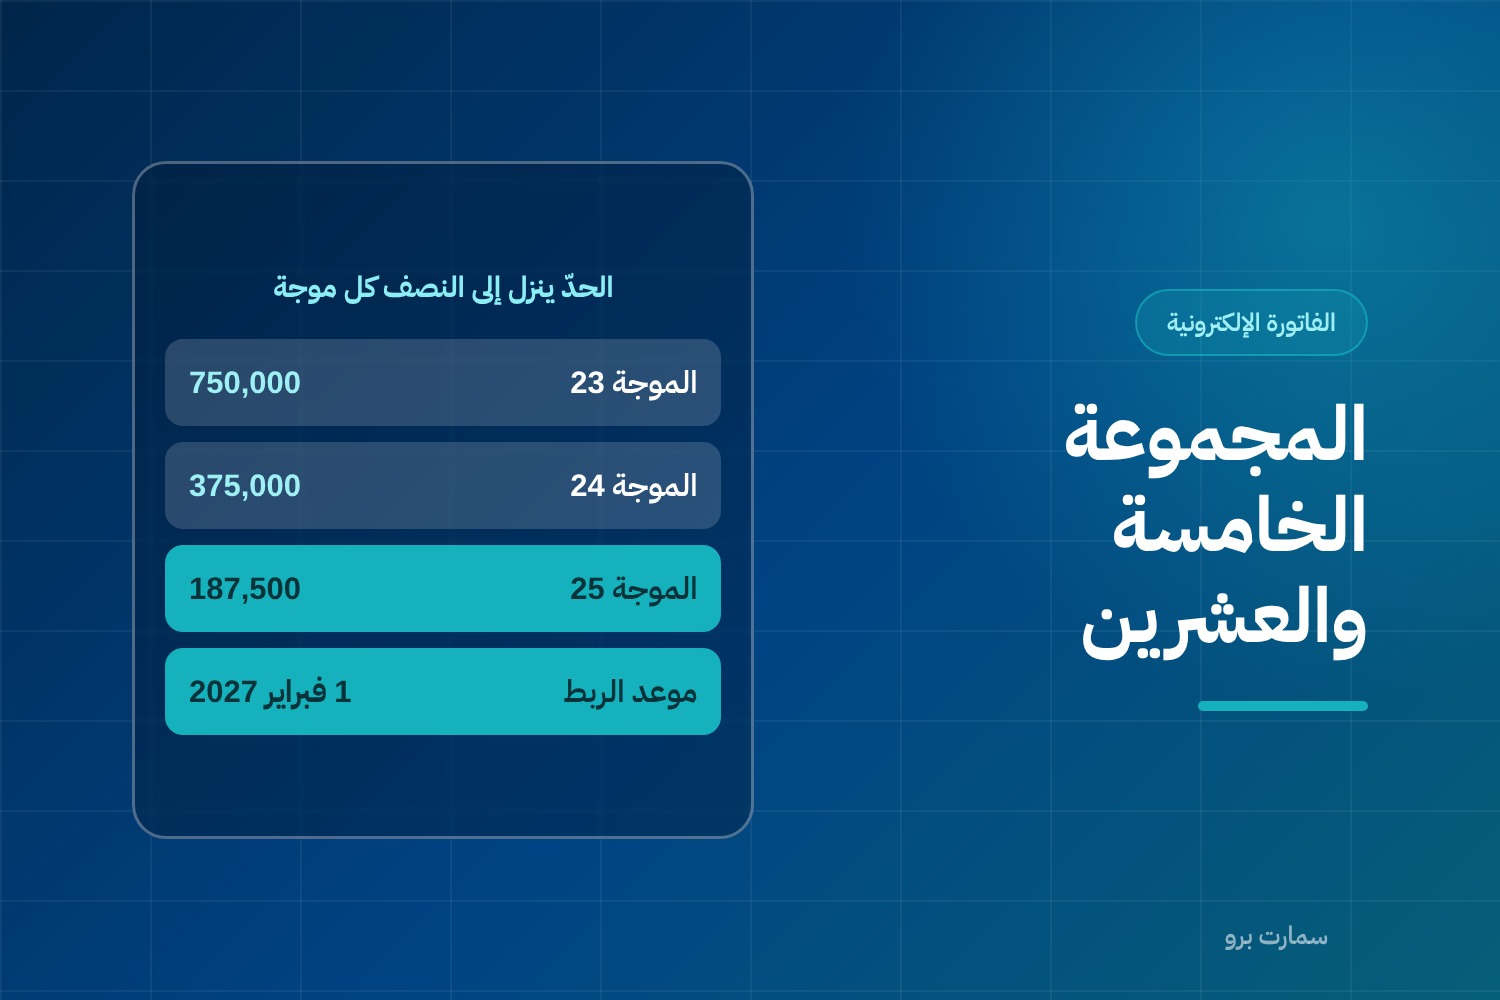
المجموعة الخامسة والعشرين للفاتورة الإلكترونية هي أوسع موجة ربط أعلنتها هيئة الزكاة والضريبة والجمارك حتى اليوم، وأدناها حدّاً. المعيار صار 187,500 ريال من الإيرادات الخاضعة للضريبة، وهو نصف حدّ الموجة السابقة، وموعد الربط الأول من فبراير 2027. إن كانت إيراداتك فوق هذا الرقم في أي سنة من أربع، فأنت فيها.
أُعلن المعيار في 24 يوليو 2026، وفيه تفصيلة لم تكن في أي موجة قبلها: السنوات المحتسبة أربع لا ثلاث.
من تشمله المجموعة الخامسة والعشرين للفاتورة الإلكترونية
المعيار المنشور: كل مكلّف تجاوزت إيراداته الخاضعة للضريبة 187,500 ريال في أي من الأعوام 2022 أو 2023 أو 2024 أو 2025.
إضافة 2025 إلى قائمة السنوات هي الجديد. الموجات من 22 إلى 24 كانت تحتسب 2022 و2023 و2024 فقط، فمن بدأ نشاطه في 2025 أو نما فيه كان خارج المعيار. الآن دخل.
وتجاوز الحدّ في سنة واحدة يكفي. لا يشترط أن تكون إيراداتك اليوم فوق الرقم، ولا أن تكون فوقه في كل سنة. سنة واحدة من أربع تُدخلك.
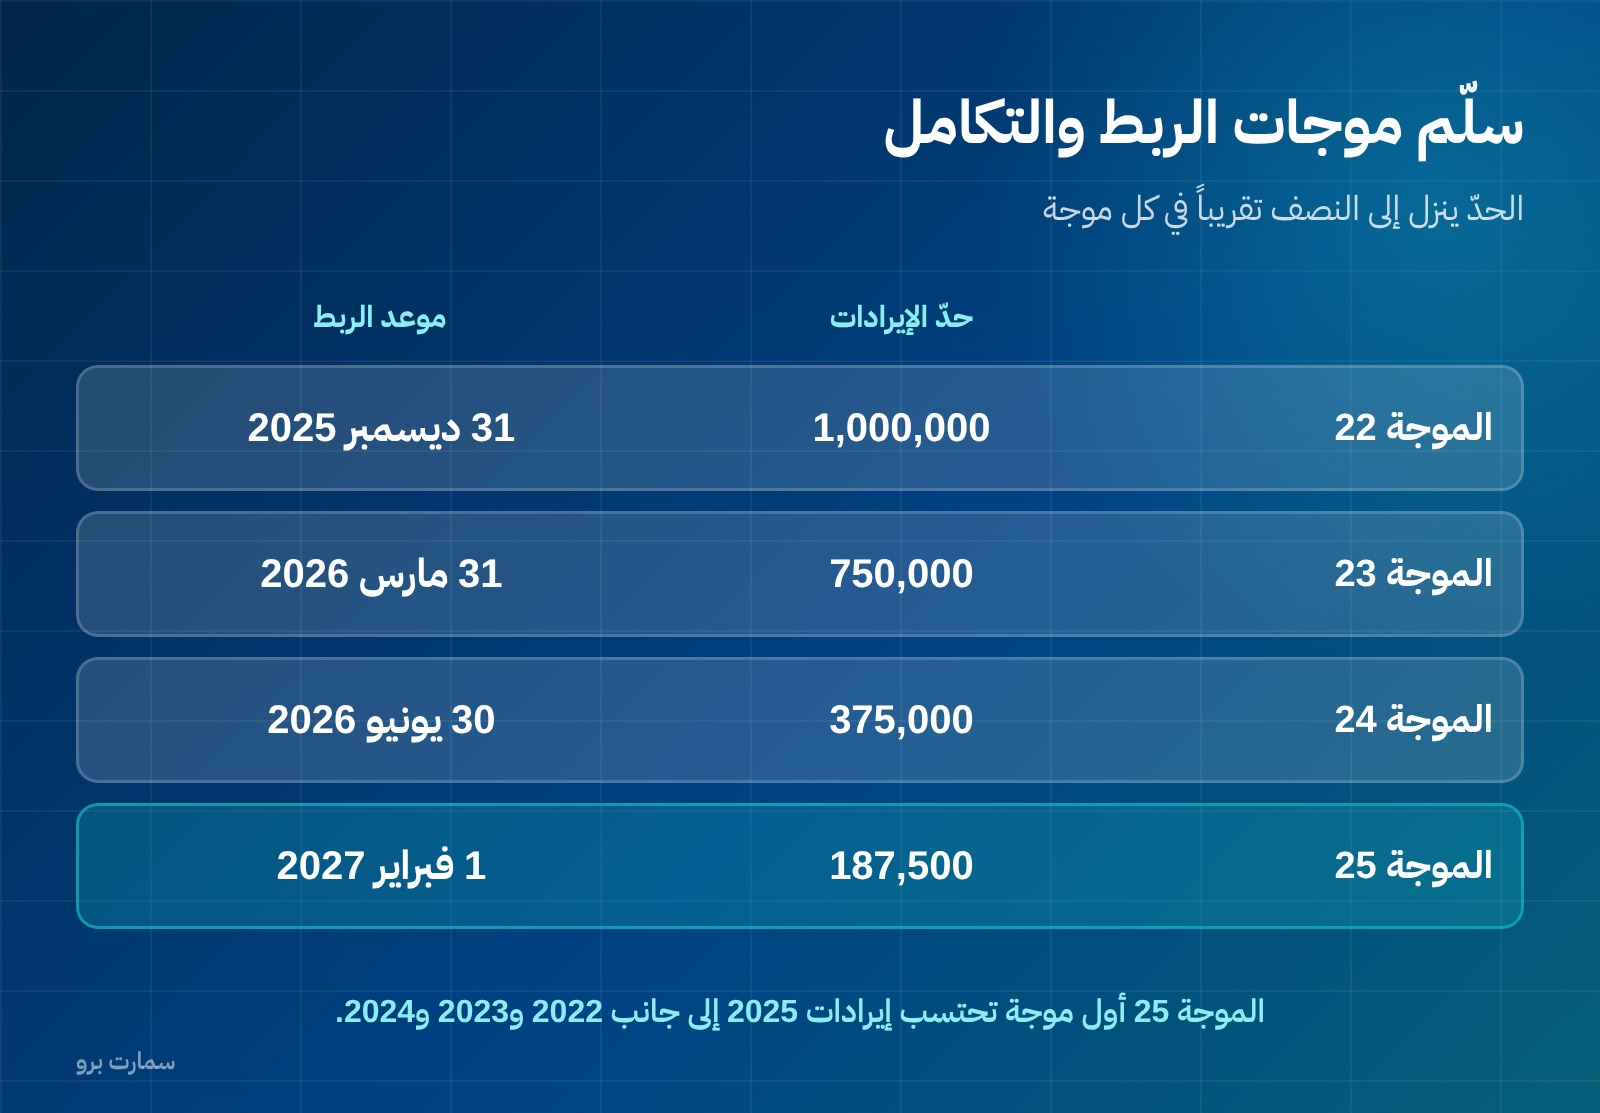
| الموجة | تاريخ الإعلان | حدّ الإيرادات | السنوات المحتسبة | موعد الربط |
|---|---|---|---|---|
| 22 | 21 مارس 2025 | أكثر من 1,000,000 ريال | 2022 / 2023 / 2024 | 31 ديسمبر 2025 |
| 23 | 27 يونيو 2025 | أكثر من 750,000 ريال | 2022 / 2023 / 2024 | 31 مارس 2026 |
| 24 | 26 سبتمبر 2025 | أكثر من 375,000 ريال | 2022 / 2023 / 2024 | 30 يونيو 2026 |
| 25 | 24 يوليو 2026 | أكثر من 187,500 ريال | 2022 / 2023 / 2024 / 2025 | 1 فبراير 2027 |
انظر إلى عمود الحدّ: مليون، ثم 750 ألفاً، ثم 375 ألفاً، ثم 187,500. كل موجة نصف التي قبلها تقريباً. هذا نمط واضح، ومن كان خارج الموجة 25 بفارق بسيط فالأحكم أن يستعد قبل أن يُعلَن معيار لاحق.
ما المطلوب فعلاً في مرحلة الربط والتكامل
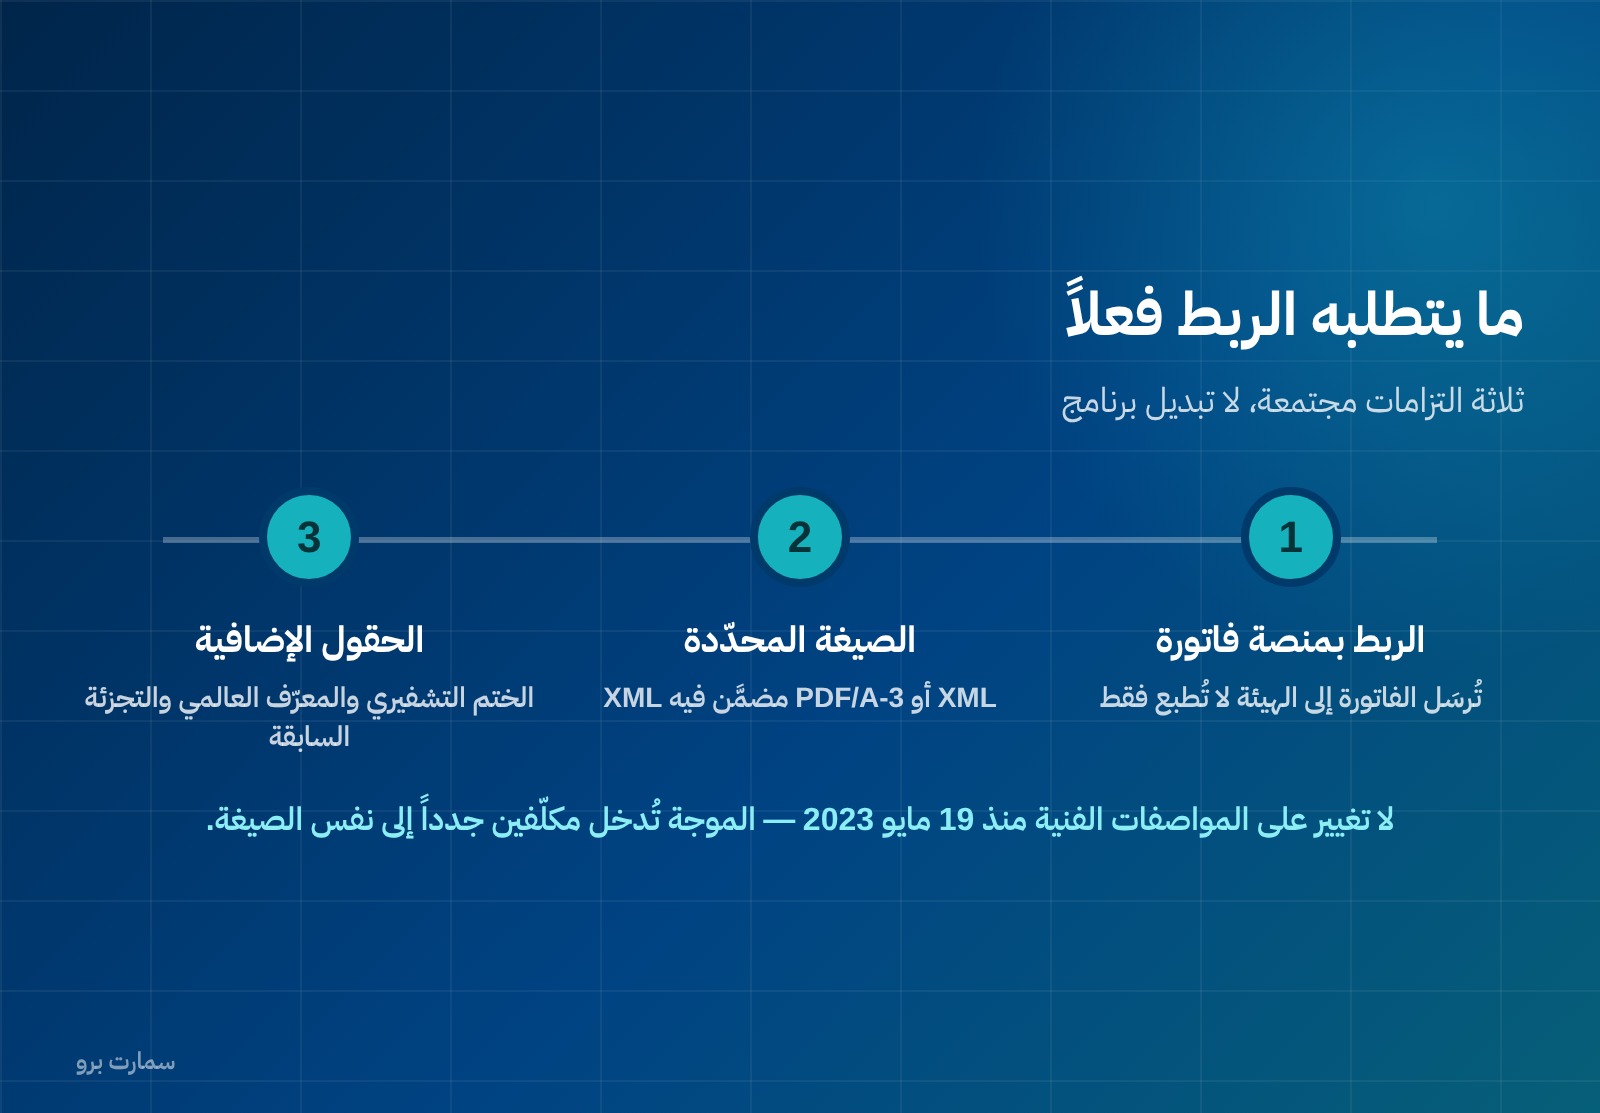
المرحلة الثانية ليست إصدار فاتورة إلكترونية فحسب — تلك كانت المرحلة الأولى التي يخضع لها الجميع منذ ديسمبر 2021. المطلوب هنا ثلاثة أشياء مجتمعة:
- ربط النظام بمنصة فاتورة، بحيث تُرسل الفاتورة إلى الهيئة لا تُطبع فقط.
- إصدار الفواتير بالصيغة المحدّدة، أي XML أو PDF/A-3 المضمَّن فيه XML.
- إضافة الحقول الإضافية التي لا تطلبها المرحلة الأولى، ومنها الختم التشفيري ومعرّف الفاتورة العالمي والتجزئة السابقة.
والفرق الجوهري بين نوعي الفاتورة أن فاتورة الضريبة القياسية تمرّ على الهيئة قبل تسليمها للعميل، أما المبسّطة فتُرسل بعد الإصدار خلال مهلة. هذا ما يُسمى الإجازة مقابل الإبلاغ، وهو ما يحدّد شكل عملية البيع عندك لا شكل الملف وحده.
الهيئة تُشعرك، لكن لا تنتظر الإشعار
تذكر الهيئة أنها تُشعر كل منشأة مستهدفة مباشرة، قبل ستة أشهر على الأقل من تاريخ ربطها. فالإشعار قادم، والمهلة مقصودة ليكون فيها وقت للتهيئة.
لكن انتظار الإشعار قرار سيئ لسببين. الأول أن موعد 1 فبراير 2027 منشور الآن، وأي تأخير في اختيار النظام أو تهيئته يأكل من المهلة لا من مهلة الهيئة. والثاني أن التهيئة التقنية ليست تبديل برنامج: فيها استخراج شهادة، وتوليد مفاتيح، واختبار على بيئة المحاكاة، ثم الانتقال إلى الإنتاج. من مرّ بهذه الدورة يعرف أن أسبوعين من العمل الفعلي قد تمتد شهراً إذا تعطّل أحد الحقول.
وخطوات الإلحاق ذاتها منشورة تفصيلاً في خطوات الربط في منصة فاتورة، ومن له فروع متعددة يحتاج قراءة إلحاق أكثر من وحدة إصدار قبل أن يبدأ، لأن ترتيب الفروع في البداية يحدّد كم شهادة يدير بعدها.
ما لم يتغيّر — وهذا خبر جيد
نقطة تستحق التوضيح لأن السوق يخلط فيها: لا تغيير على لائحة الفاتورة الإلكترونية ولا على القرار الفني. آخر إصدار للضوابط والمتطلبات والمواصفات الفنية هو 19 مايو 2023، وقاموس البيانات ومعيار تنفيذ XML بنفس التاريخ، ولم يصدر لهما تحديث في 2025 ولا 2026.
ماذا يعني هذا عملياً؟ أن مورّد نظامك لا يواجه تغييراً في الصيغة، بل دخول مكلّفين جدد إلى نفس الصيغة. فإن كان النظام مربوطاً ومجرَّباً مع مكلّفين في موجات سابقة، فالتهيئة لك هي تهيئة حساب لا تطوير برمجي. وهذا سؤال مباشر تسأله للمورّد قبل التعاقد: هل لديك منشآت مربوطة فعلاً في الموجات السابقة؟
عقوبات المرحلة الثانية
عدم الربط في الموعد مخالفة قائمة بذاتها، منفصلة عن مخالفات المرحلة الأولى. والتفصيل في غرامات الفاتورة الإلكترونية، لكن الأصل أن الربط ليس خياراً تنظيمياً يُؤجَّل، بل التزام بتاريخ.
ويبقى الالتزام الأساسي قائماً: فاتورة الضريبة تحتاج بياناتها النظامية كاملة، وهي مذكورة في متطلبات الفاتورة الضريبية، والربط لا يُعفي من أي منها، بل يضيف فوقها.
خطة ثمانية أسابيع
- الأسبوع 1: راجع إيرادات 2022 و2023 و2024 و2025 من إقراراتك المقدّمة. أعلى سنة هي التي تحدّد موقفك، لا السنة الحالية.
- الأسبوع 2: إن تجاوزت الحدّ في أي منها، اعتبر نفسك مستهدفاً ولا تنتظر الإشعار.
- الأسبوع 3: اسأل مورّد نظامك عن منشآت ربطها فعلاً، وعن بيئة المحاكاة، وعن من يدير الشهادة عند انتهائها.
- الأسبوع 4: جهّز بيانات التسجيل: الرقم الضريبي، ورقم السجل، والعنوان الوطني، والرقم الإضافي.
- الأسبوعان 5–6: استخرج الشهادة، واربط على بيئة المحاكاة، واختبر فاتورة قياسية وفاتورة مبسّطة وإشعاراً دائناً.
- الأسبوع 7: اختبر الحالة التي تُسقط معظم المنشآت: الإصدار عند انقطاع الإنترنت.
- الأسبوع 8: انتقل إلى الإنتاج، واحتفظ بسجل الاختبارات.
ثمانية أسابيع من العمل المنظّم، ولديك حتى فبراير 2027. المنشآت التي تأخرت في الموجات السابقة لم تتأخر لصعوبة تقنية، بل لأنها بدأت في الشهر الأخير.
صور المقال
الأسئلة الشائعة
من تشمله المجموعة الخامسة والعشرين للفاتورة الإلكترونية؟
كل مكلّف تجاوزت إيراداته الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي من الأعوام 2022 أو 2023 أو 2024 أو 2025. وتجاوز الحدّ في سنة واحدة من الأربع يكفي، ولا يشترط أن تكون الإيرادات فوق الرقم اليوم.
ما موعد الربط للمجموعة الخامسة والعشرين؟
الأول من فبراير 2027. وتذكر هيئة الزكاة والضريبة والجمارك أنها تُشعر كل منشأة مستهدفة مباشرة قبل ستة أشهر على الأقل من تاريخ ربطها، لكن الموعد منشور منذ 24 يوليو 2026 فلا داعي لانتظار الإشعار.
ما الجديد في معيار هذه الموجة؟
أمران: الحدّ نزل إلى 187,500 ريال وهو نصف حدّ الموجة الرابعة والعشرين، وأُضيف عام 2025 إلى السنوات المحتسبة. الموجات السابقة كانت تحتسب 2022 و2023 و2024 فقط، فمن بدأ نشاطه أو نما في 2025 كان خارج المعيار وصار داخله الآن.
هل تغيّرت مواصفات الفاتورة الإلكترونية مع هذه الموجة؟
لا. آخر إصدار للضوابط والمتطلبات والمواصفات الفنية هو 19 مايو 2023، وقاموس البيانات ومعيار تنفيذ XML بنفس التاريخ، ولم يصدر لهما تحديث. الموجة تُدخل مكلّفين جدداً إلى نفس الصيغة ولا تُغيّرها.
ما الفرق بين المرحلة الأولى والثانية؟
المرحلة الأولى إصدار فاتورة إلكترونية وحفظها، ويخضع لها الجميع منذ ديسمبر 2021. المرحلة الثانية تضيف ربط النظام بمنصة فاتورة، والإصدار بصيغة XML أو PDF/A-3 المضمَّن، وحقولاً إضافية منها الختم التشفيري والمعرّف العالمي والتجزئة السابقة.