
الإفصاح عن بيانات التدريب عبر قوى قبل 31 يناير 2027: ما المطلوب وكيف تجمعه
على منشآت القطاع الخاص بـ50 عاملاً أو أكثر الإفصاح عبر قوى قبل 31 يناير 2027، ومن لم يُدرّب يُفصح أيضاً. البيانات الأربعة وخطة جمعها.
الكاتب:سامي الحيدري
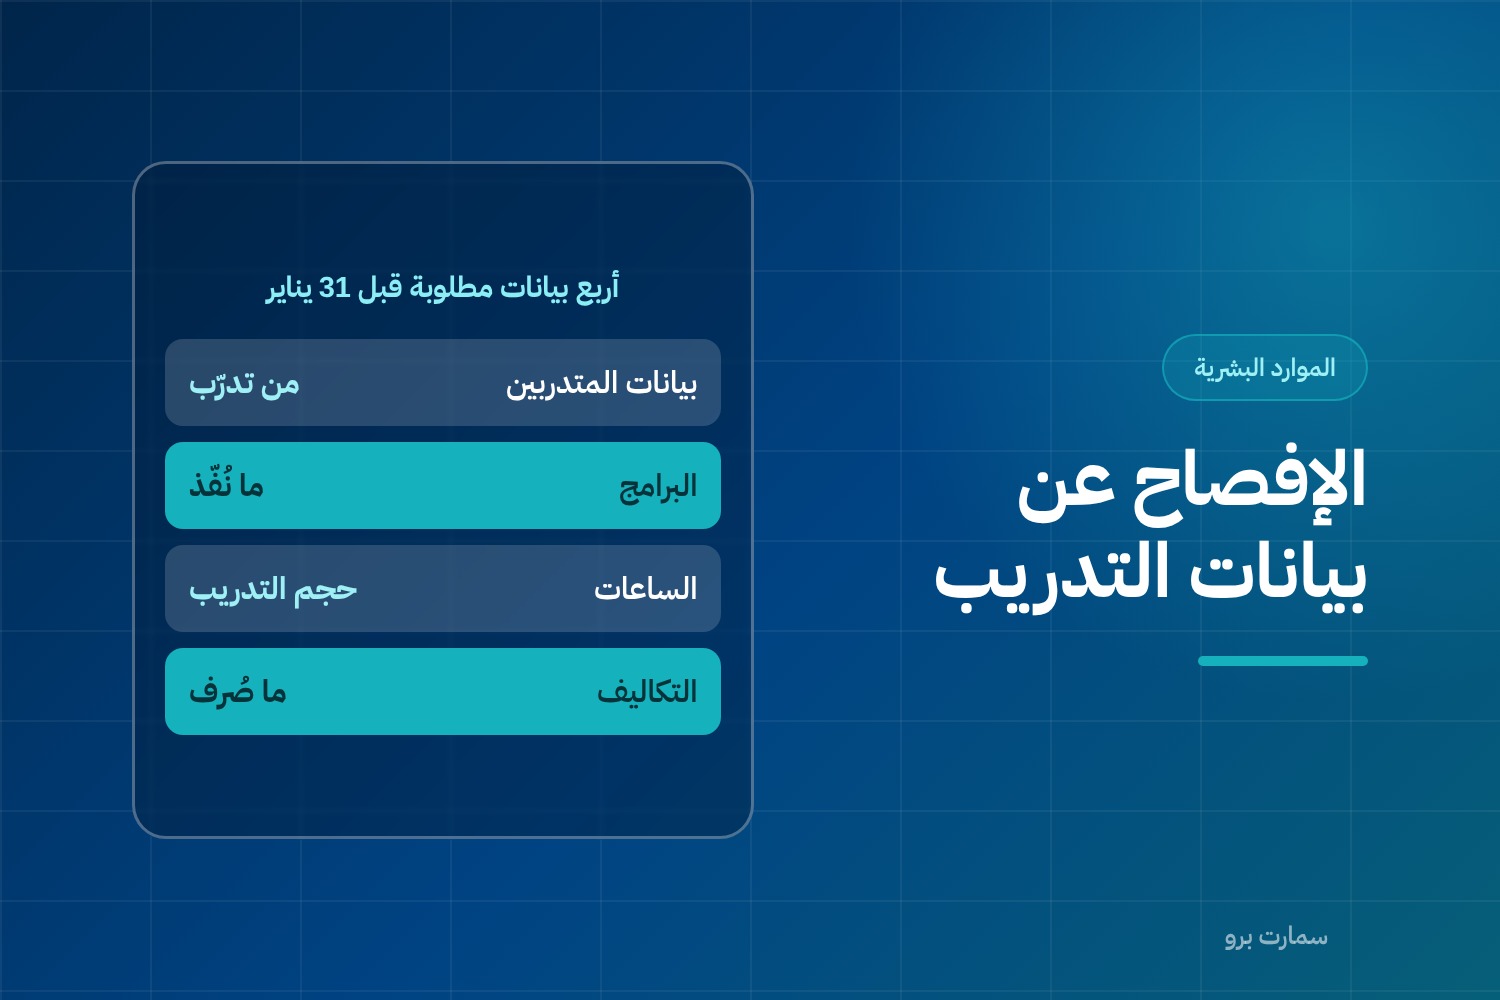
الإفصاح عن بيانات التدريب صار التزاماً بموعد. على منشآت القطاع الخاص التي لديها 50 عاملاً أو أكثر أن تُفصح عن بيانات تدريبها عبر منصة قوى قبل 31 يناير 2027. دعت وزارة الموارد البشرية والتنمية الاجتماعية إلى ذلك في 2 نوفمبر 2026، والمهلة أقل من شهرين من اليوم.
وفيه بند يُغفل: المنشأة التي لم تُنفّذ أي تدريب عليها أن تُفصح عن ذلك أيضاً. فالإفصاح إلزامي لجميع المنشآت المشمولة، لا لمن لديه ما يعرضه فقط. «لا يوجد تدريب» إجابة مطلوبة، لا سبب لتجاهل النموذج.
ما يشمله الإفصاح عن بيانات التدريب
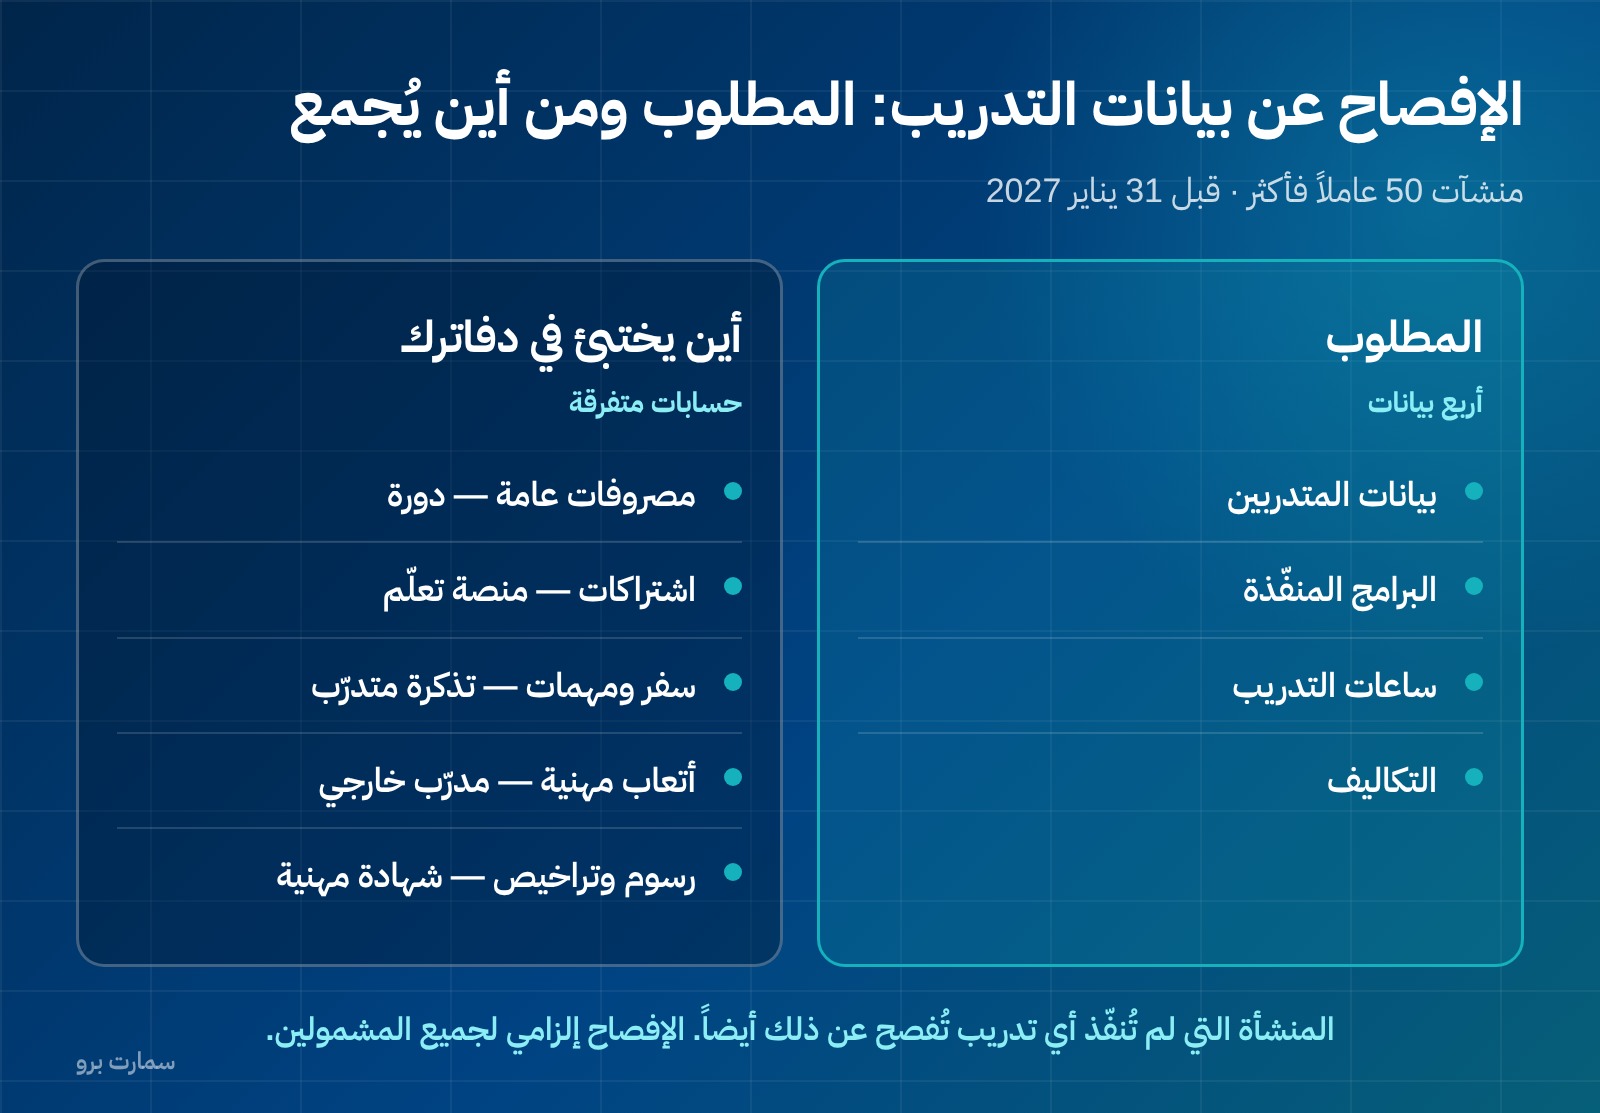
المطلوب أربعة أنواع من البيانات:
- بيانات المتدربين — من تدرّب فعلاً.
- البرامج — ما نُفّذ من برامج تدريبية.
- الساعات — حجم التدريب بالساعات.
- التكاليف — ما صُرف عليه.
وبند التكاليف هو الذي يحوّل هذا من مهمة موارد بشرية إلى مهمة مشتركة مع المحاسبة. لأن السؤال ليس «كم أنفقنا على التدريب؟» بل «كم أنفقنا على التدريب كما نستطيع إثباته؟».
المشكلة الحقيقية: التدريب مبثوث في دفاترك
في معظم المنشآت الصغيرة والمتوسطة، مصروف التدريب ليس حساباً واحداً. هو موزّع:
- دورة مُسجّلة في «مصروفات عامة».
- اشتراك منصة تعلّم في «مصروفات تقنية» أو «اشتراكات».
- تذكرة وإقامة لمتدرّب في «سفر ومهمات».
- أجر مدرّب خارجي في «أتعاب مهنية» أو ضمن مستخلص متعاقد خضع لضريبة استقطاع.
- شهادة مهنية لموظف في «رسوم وتراخيص».
فمن يُسأل عن تكلفة التدريب في 2026 ويبحث عن حساب باسم «تدريب» يجد رقماً أصغر من الحقيقة بكثير. وهذه ليست مشكلة إفصاح، بل مشكلة دليل حسابات.
والحلّ المستقر ليس جمع الأرقام يدوياً هذا العام، بل إضافة بُعد تحليلي أو مركز تكلفة باسم «تدريب وتطوير» يُوسم به القيد عند إدخاله، مهما كان الحساب الرئيسي. حينها يصبح التقرير استعلاماً لا تحقيقاً. وبناء دليل الحسابات على هذا النحو مشروح في دليل الحسابات.
كيف تجمع الرقم قبل 31 يناير
خطة أسبوعين لمنشأة لم تتابع هذا طوال السنة:
- استخرج الموظفين فوق حدّ الخمسين. تحقّق أولاً أنك مشمول: 50 عاملاً أو أكثر. العدّ على العاملين المسجّلين، فإن كنت قريباً من الحدّ فالأحوط أن تُفصح.
- اسحب كشف حساب مفصّل لكل الحسابات المرشّحة في 2026: مصروفات عامة، اشتراكات، سفر، أتعاب مهنية، رسوم، ضيافة.
- فلتر بالوصف لا بالحساب. كلمات مثل دورة، تدريب، ورشة، شهادة، اعتماد، منصة، مؤتمر.
- اربط كل بند بموظف أو مجموعة موظفين. البيانات مطلوبة عن المتدربين، فالمبلغ بلا متدرّب نصف إفصاح.
- احسب الساعات. هذا أضعف بياناتك عادة، لأن الفواتير لا تذكر ساعات. راجع الشهادات ووصف البرامج، وما تعذّر فقدّره بوضوح لا تخترعه.
- سجّل الصفر إن كان صفراً. المنشأة التي لم تُدرّب تُفصح عن ذلك.
- ارفع عبر قوى قبل 31 يناير 2027، ولا تُؤخّره إلى الأسبوع الأخير — المنصات تمتلئ عند المواعيد.
السؤال الذي يجب أن تُجيبه قبل أن تجمع رقماً
هل أنت مشمول أصلاً؟ الحدّ 50 عاملاً أو أكثر، والعدّ على العاملين المسجّلين في المنشأة. وهنا ثلاث حالات تستحق وقفة:
المنشأة التي تتحرّك حول الحدّ. منشأة عدد عاملها 48 في الصيف و53 في الموسم ليست حالة واضحة. والأحوط في هذه الحالة أن تُفصح، لأن تكلفة إفصاح غير مطلوب صفر، وتكلفة إغفال إفصاح مطلوب مخالفة.
المنشأة ذات الكيانات المتعددة. إن كان لديك أكثر من سجل تجاري أو أكثر من منشأة في قوى، فالعدّ على المنشأة لا على المجموعة. كيان فيه 30 عاملاً وآخر فيه 25 ليسا منشأة من 55.
المنشأة التي تعتمد على عمالة متعاقَد عليها. من يعمل عندك بعقد مع شركة خدمات مسجَّل على تلك الشركة لا عليك. والعدّ على المسجّلين عندك، وهو نفس المنطق الذي يحكم احتساب نسب التوطين.
الجانب المحاسبي: التدريب مصروف أم أصل؟
سؤال يظهر عند جمع التكاليف ويستحق حسماً قبل الإفصاح لا بعده. أغلب برامج التدريب مصروف في فترتها، لأن المنفعة لا تخضع لسيطرة المنشأة — الموظف المدرَّب يستطيع المغادرة. لكن هناك حالات تختلف:
- رسوم شهادة مهنية لموظف تُعامَل مصروفاً، لا أصلاً غير ملموس، لأن الشهادة ملك الموظف لا المنشأة.
- اشتراك سنوي في منصة تعلّم يُوزّع على فترة الاشتراك بصفته مصروفاً مقدَّماً، لا يُحمَّل كاملاً على شهر الدفع. ومن يُحمّله كاملاً يُظهر تكلفة تدريب مضخّمة في شهر ومنخفضة في أحد عشر.
- تطوير محتوى تدريبي داخلي يُقيَّم على حالته، وقد ينطبق عليه ما ينطبق على الأصول غير الملموسة إذا توافرت شروط الرسملة.
والمهم للإفصاح أن يكون الرقم متّسقاً: إمّا نقداً مصروفاً خلال السنة، وإمّا مصروفاً محمَّلاً على السنة. والخلط بينهما ينتج رقماً لا يطابق دفاترك إذا سُئلت عنه.
لماذا يستحق هذا ترتيباً دائماً لا حلاً لمرة واحدة
الإفصاح عن بيانات التدريب ليس البند الوحيد الذي صار يُقاس عليك. اتجاه الجهات واضح: البيانات تُجمَع من المنصات لا من التقارير اليدوية. حماية الأجور تتحقّق من سداد المستحقات في مواعيدها وبالمبالغ الواردة في العقود الموثّقة، بربط تقني لحظي. ونسب التوطين في نطاقات تُحتسب من العقود الموثّقة في قوى من 15 أبريل 2026.
ومعنى ذلك أن ما لا يُسجَّل في وقته لا يمكن استعادته لاحقاً. المنشأة التي تُدخل بيانات موظفيها وعقودها ومصروفاتها في حينها تُجيب على أي إفصاح باستعلام. والتي تُدخلها عند الطلب تدفع أسبوعين من وقت فريقها في كل مرة، وتخرج برقم تقديري.
ولهذا فالاستثمار الصحيح هنا ليس في مشروع إفصاح، بل في ثلاث عادات:
| العادة | الأثر على الإفصاح |
|---|---|
| وسم كل قيد بمركز تكلفة | تقرير التكاليف يصبح استعلاماً |
| ربط كل مصروف تدريب بموظف | بيانات المتدربين جاهزة |
| توثيق كل عقد في قوى عند التعيين | نسب التوطين والبيانات صحيحة تلقائياً |
وربط هذه العادات بنظام واحد — رواتب وحضور ومصروفات في مكان واحد — هو ما يجعلها قابلة للاستمرار بلا انضباط بشري دائم. والاعتبارات في اختيار ذلك النظام في اختيار نظام موارد بشرية.
تحفّظ
الدعوة المنشورة تُحدّد المشمولين بـ50 عاملاً أو أكثر، وتُحدّد الموعد والبيانات الأربعة. أما نموذج الإدخال نفسه وتفاصيل حقوله فتُرى في منصة قوى عند الرفع، وقد تتطلّب تقسيماً أدقّ مما ذُكر في الدعوة. فالأصل أن تفتح النموذج مبكراً لتعرف ما سيُطلب منك فعلاً، لا أن تجمع البيانات على افتراض ثم تكتشف حقلاً ناقصاً في الأسبوع الأخير. ونصّ الدعوة على موقع وزارة الموارد البشرية والتنمية الاجتماعية.
صور المقال
الأسئلة الشائعة
من يلزمه الإفصاح عن بيانات التدريب عبر قوى؟
منشآت القطاع الخاص التي لديها 50 عاملاً أو أكثر، والموعد قبل 31 يناير 2027. والإفصاح إلزامي لجميع المنشآت المشمولة، بما فيها التي لم تُنفّذ أي تدريب — فعليها أن تُفصح عن ذلك أيضاً.
ما البيانات المطلوبة في الإفصاح؟
أربعة أنواع: بيانات المتدربين، والبرامج التدريبية المنفّذة، وساعات التدريب، والتكاليف. وبند التكاليف هو الأصعب عملياً لأن مصروف التدريب في معظم المنشآت موزّع على حسابات متعددة لا حساب واحد.
كيف أجمع تكلفة التدريب إذا لم يكن لديها حساب مستقل؟
اسحب كشفاً مفصّلاً للحسابات المرشّحة في السنة — مصروفات عامة، اشتراكات، سفر، أتعاب مهنية، رسوم — ثم فلتر بالوصف لا بالحساب، بكلمات مثل دورة وورشة وشهادة واعتماد ومؤتمر، واربط كل بند بموظف. والحل الدائم هو وسم القيود بمركز تكلفة باسم تدريب وتطوير.
ماذا لو لم تنفّذ المنشأة أي تدريب خلال السنة؟
تُفصح عن ذلك. الدعوة تنصّ على أن المنشأة التي لم تُنفّذ أي تدريب عليها الإفصاح أيضاً، فالإفصاح إلزامي لجميع المنشآت المشمولة لا لمن لديه ما يعرضه. تسجيل الصفر إجابة مطلوبة لا سبب لتجاهل النموذج.
ما علاقة هذا الإفصاح بالالتزامات الأخرى؟
هو جزء من اتجاه عام إلى جمع البيانات من المنصات لا من التقارير اليدوية. حماية الأجور تتحقّق من سداد المستحقات بربط تقني لحظي مع العقود الموثّقة، ونسب التوطين في نطاقات تُحتسب من العقود الموثّقة في قوى من 15 أبريل 2026. فما لا يُسجَّل في وقته لا يُستعاد لاحقاً.