
الضريبة الانتقائية على المشروبات المحلاة: الشرائح والنسب بعد تعديلات 2026
من يناير 2026 صارت الضريبة مبلغاً لكل لتر بحسب السكر، لا نسبة من السعر. الشرائح الأربع، وقاعدة المركزات، والإقرار كل شهرين.
الكاتب:سامي الحيدري
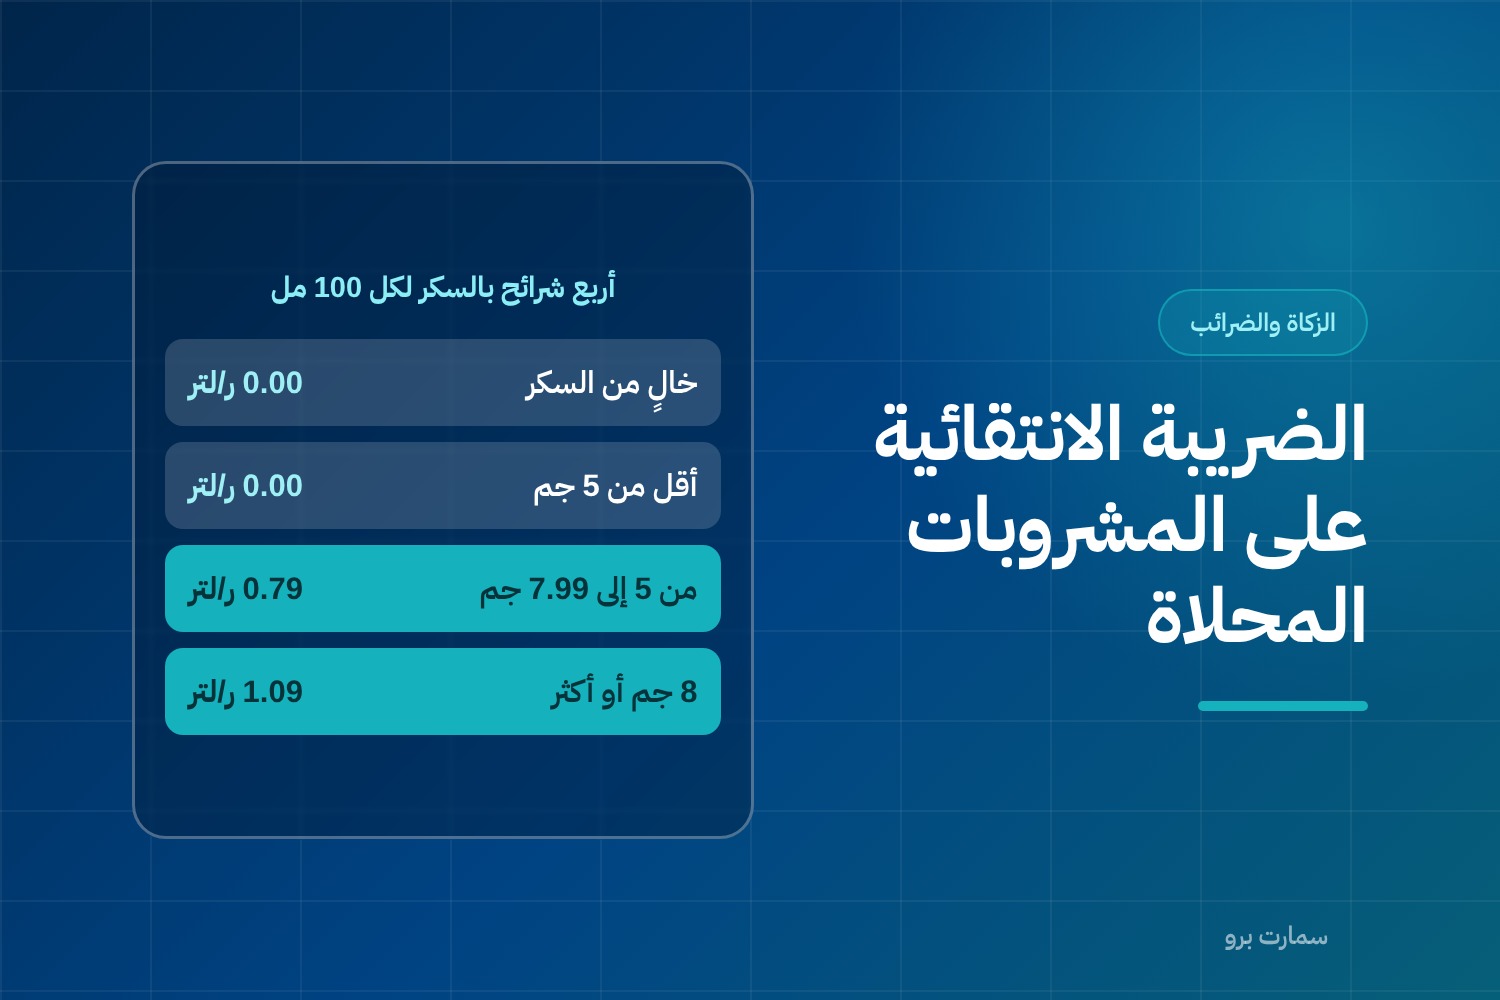
الضريبة الانتقائية على المشروبات المحلاة لم تبقَ نسبة واحدة. من الأول من يناير 2026 صارت مبلغاً بالريال لكل لتر، يتغيّر بحسب كمية السكر في كل 100 مل من المنتج الجاهز للشرب. منتجان بنفس السعر وبنفس الحجم قد يحملان اليوم ضريبتين مختلفتين، والفرق كله في الملصق الغذائي.
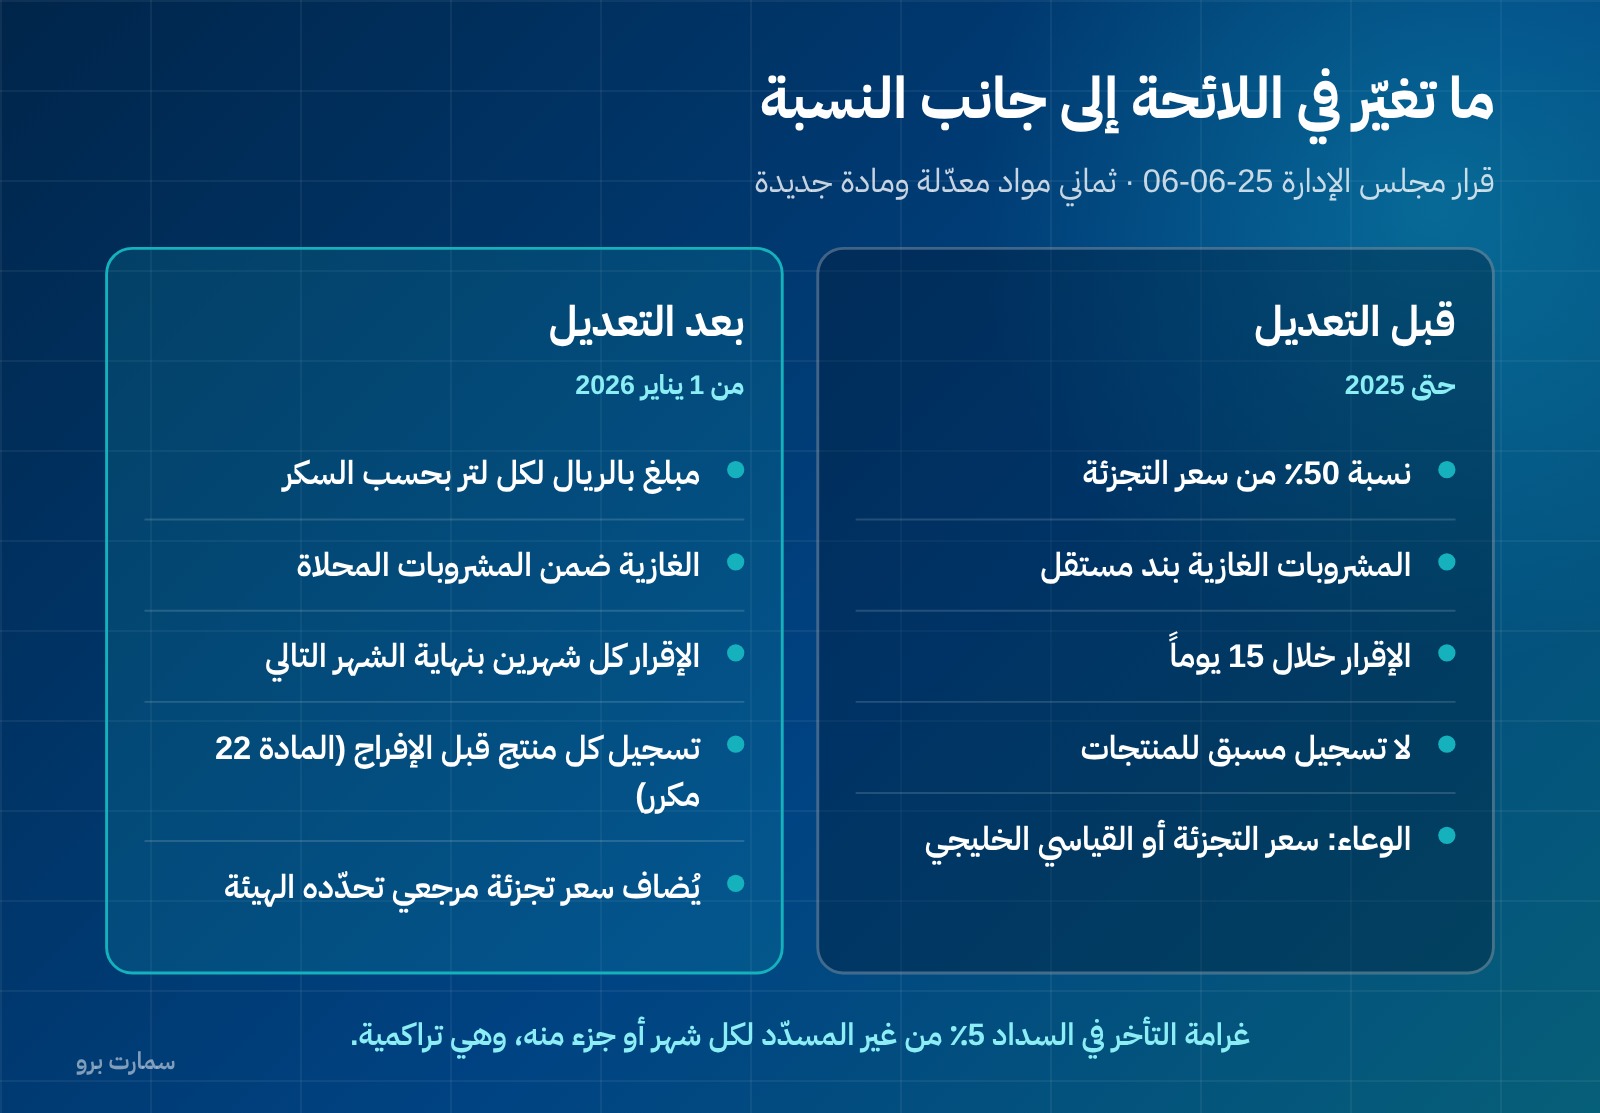
التغيير جاء بقرار مجلس إدارة هيئة الزكاة والضريبة والجمارك رقم (25-06-06) بتاريخ 8/7/1447هـ، المعدِّل للائحة التنفيذية لنظام الضريبة الانتقائية، وأعلنت الهيئة سريانه من بداية 2026. ومعه تغيّر أكثر من النسبة: تغيّرت دورة الإقرار، وأُضيف التزام تسجيل المنتجات، وحُذف بند كامل من قائمة السلع الخاضعة.
شرائح الضريبة الانتقائية على المشروبات المحلاة
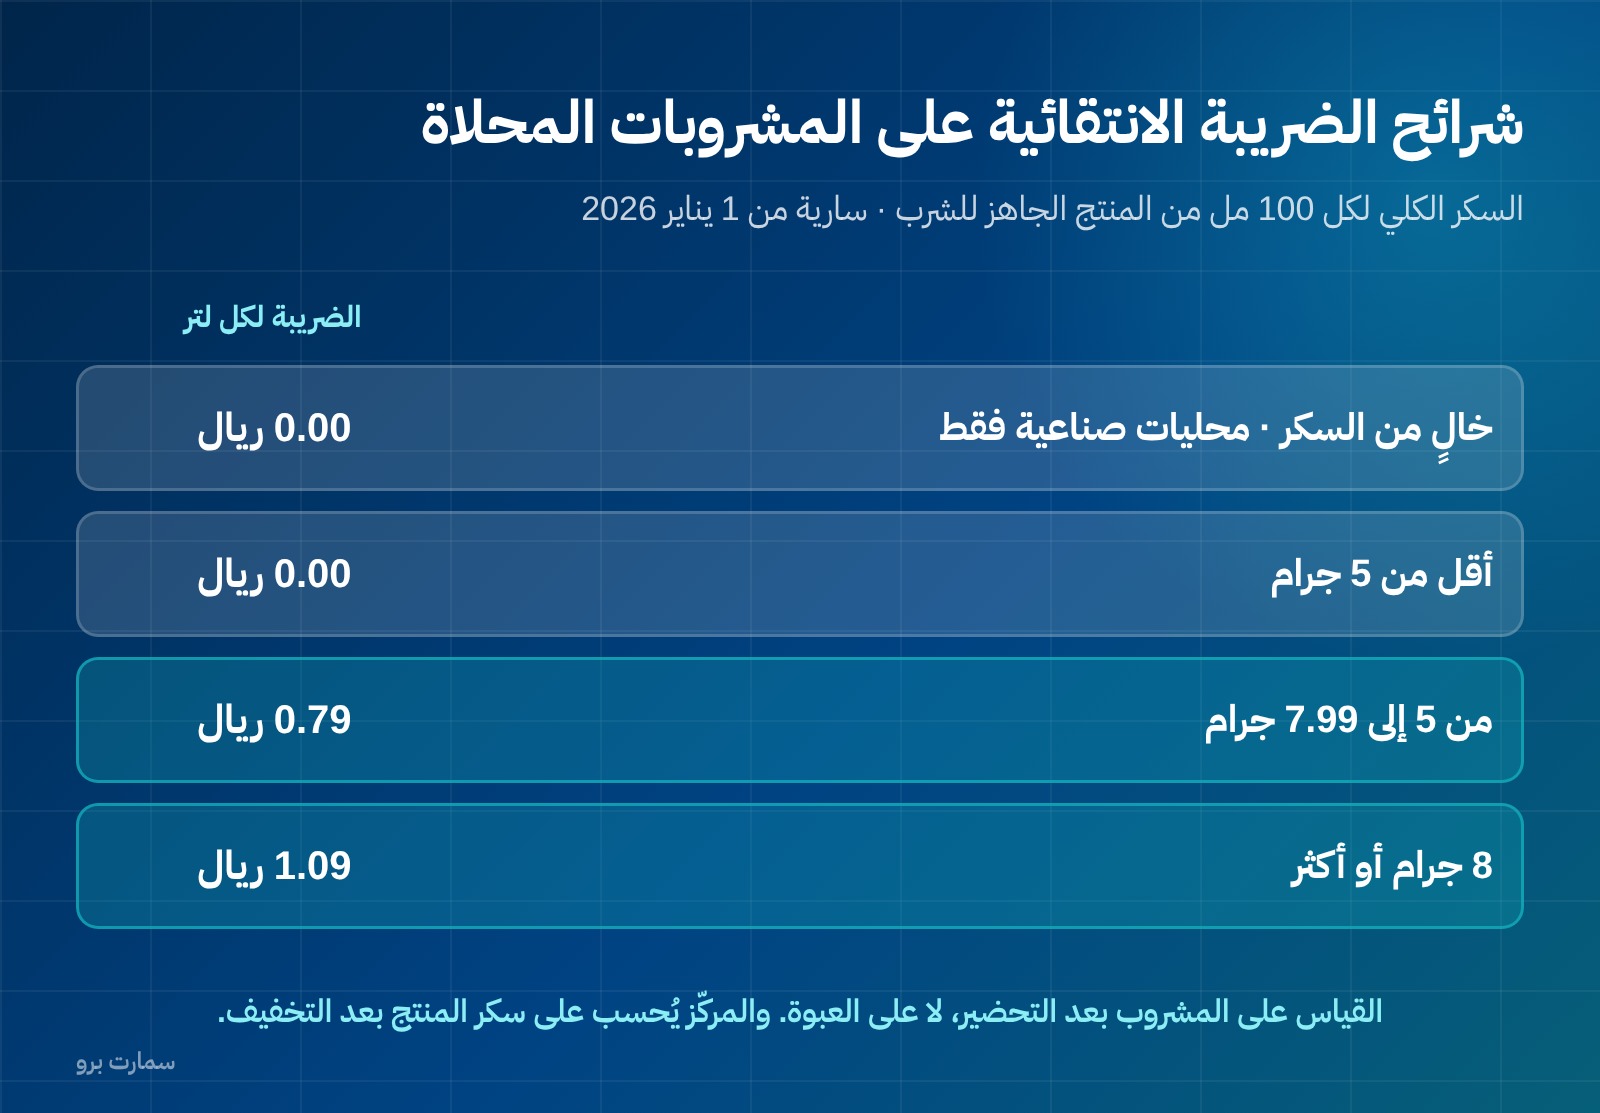
النسبة لم تعد من سعر التجزئة، بل مبلغاً محدداً لكل لتر:
| الشريحة | السكر الكلي لكل 100 مل | الضريبة |
|---|---|---|
| الأولى | خالٍ من السكر، محليات صناعية فقط | 0.00 ريال/لتر |
| الثانية | أقل من 5 جرام | 0.00 ريال/لتر |
| الثالثة | من 5 إلى 7.99 جرام | 0.79 ريال/لتر |
| الرابعة | 8 جرام أو أكثر | 1.09 ريال/لتر |
والقياس على المنتج الجاهز للشرب، لا على العبوة كما هي. هذه التفرقة هي محور الباب التالي.
المركزات والمساحيق: الضريبة على ما يشربه العميل
المركّز والمسحوق والجل والمستخلص لا تُحسب ضريبته على سكره هو، بل على سكر المشروب بعد التخفيف. ونسبة التخفيف = حجم المشروب الجاهز ÷ حجم المركّز المستخدم، وفق تعليمات التحضير المدوّنة على العبوة. من هذه النسبة ومن الملصق الغذائي يُستخرج السكر لكل 100 مل، ثم تُحدّد الشريحة.
وهنا بند يستحق الانتباه: إذا خلت العبوة من تعليمات التحضير أو من البيانات الغذائية، أو ثبت عدم دقتها، فللهيئة قبول أدلة أخرى أو تطبيق نسبة تخفيف بديلة مبنية على منتجات مماثلة. وإن بقيت المعلومات ناقصة، تطبّق الهيئة معامل تحويل لا يقل عن 6:1 وتصنّف المشروب في الشريحة الرابعة — أي أعلى مبلغ. عبوة ناقصة البيانات تعني افتراضاً ضريبياً في غير مصلحتك.
المشروبات الغازية لم تُعفَ، بل أُدمجت
قائمة السلع الخاضعة بعد التعديل صارت: التبغ ومنتجاته، ومشروبات الطاقة، والمشروبات المحلاة بشرائحها الأربع، وأجهزة التدخين الإلكتروني، وسوائلها. المشروبات الغازية حُذفت كبند مستقل من المواد 2 و3 و9 و26.
هذا لا يعني إعفاءها. الغازي المحلّى صار يخضع للمبلغ المتدرّج بحسب سكره كأي مشروب محلّى آخر، والغازي الخالي من السكر وقع في الشريحة الأولى بصفر ريال. فالبند لم يُلغَ، بل أُعيد تصنيفه داخل منظومة السكر.
ولا بد من تحفّظ صريح هنا: صفحة الهيئة التعريفية «السلع الخاضعة للضريبة الانتقائية» ما زالت حتى كتابة هذا المقال تذكر نسبة 50٪ للمشروبات المحلاة وتُدرج الغازية كبنداً مستقلاً، بتاريخ تحديث لاحق لبدء العمل بالشرائح. المرجع القاطع هو نص اللائحة التنفيذية المحدّثة لا الصفحة التعريفية، ومن احتاج موقفاً رسمياً مكتوباً فالأصل أن يستفسر من الهيئة.
الإقرار صار كل شهرين، والتسجيل صار قبل الإفراج
التعديلات لم تقف عند النسبة. بُنيتان تشغيليتان تغيّرتا:
- المادة 16 — الإقرار: يقدّمه المرخّص لكل فترة ضريبية مدتها شهران، ويستحق بنهاية الشهر التالي لانتهاء الفترة. قبل التعديل كان المسجّل يقدّمه خلال 15 يوماً.
- المادة 18 — السداد: قبل نهاية الشهر التالي للفترة.
- المادة 22 مكرر (جديدة) — تسجيل المنتجات: على المستوردين والمنتجين وغيرهم من الموردين تسجيل كل منتج لدى الهيئة قبل الإفراج للاستهلاك، مع البيانات اللازمة لحساب الضريبة ومستنداتها المؤيدة، وإشعار الهيئة بأي تغيير قبل تاريخ الإفراج التالي. وإذا كانت البيانات غير صحيحة أو مشكوكاً فيها، فللهيئة تطبيق النسبة الأعلى أو طلب تقارير مختبرات معتمدة أو عينات.
- المادة 17 — التصحيح: على المرخّص تصحيح الإقرار خلال 15 يوماً من اكتشاف الخطأ.
- المادتان 1 و8 — الوعاء: صار الأعلى من سعر التجزئة المحدّد، أو سعر تجزئة مرجعي تحدّده الهيئة، أو السعر القياسي الخليجي. وسعر التجزئة المرجعي بند جديد.
- المادة 60 — المخزون القائم: السلع المحتفظ بها عند تاريخ رفع النسبة أو الوعاء تخضع للقواعد الجديدة، وحدّ الصفة التجارية حيث تبلغ الضريبة الناتجة 20,000 ريال، وطلب الاسترداد عند التخفيض خلال 90 يوماً.
ماذا يعني هذا لنظامك المحاسبي
الانتقال من نسبة مئوية إلى مبلغ لكل لتر ليس تعديل حقل واحد. تحتاج بطاقة الصنف إلى ثلاث بيانات لم تكن مطلوبة: السكر لكل 100 مل للمنتج الجاهز، والحجم باللتر، ونسبة التخفيف للمركزات. ثم تُحسب الضريبة بضرب مبلغ الشريحة في عدد اللترات المفرَج عنها للاستهلاك، لا في قيمة الفاتورة.
وهذا يختلف جوهرياً عن ضريبة القيمة المضافة التي تُحسب على القيمة. الانتقائية هنا تُحسب على الكمية، وتُسجّل كتكلفة داخلة في سعر البيع قبل حساب القيمة المضافة. من يحتفظ بالرقمين في حقل واحد يخرج بإقرارين خاطئين لا بواحد.
ومن الناحية الزمنية، الفترة الشهرية المزدوجة تعني أن تقويم الالتزام عندك صار فيه موعدان مختلفان: موعد القيمة المضافة وموعد الانتقائية، ولا يتزامنان بالضرورة. من المفيد أن تُدخلهما معاً في تقويم الالتزام الضريبي بدل متابعتهما بالذاكرة.
غرامات التأخر
غرامة التأخر في تقديم الإقرار لا تقل عن 5٪ ولا تزيد على 25٪ من الضريبة التي كان يجب الإقرار عنها. وغرامة التأخر في السداد 5٪ من الضريبة غير المسددة لكل شهر أو جزء من شهر تأخير. وهذه الأخيرة تراكمية، فالتأجيل أربعة أشهر يعني خمسة أضعاف تكلفة التأجيل شهراً. ومن لديه متأخرات قائمة يستحسن أن يراجع أولاً مبادرة إلغاء الغرامات قبل أن يسدّد الغرامة نفسها.
خمس خطوات عملية
- استخرج من كل مورّد أو مختبر السكر لكل 100 مل للمنتج الجاهز للشرب، لا للعبوة.
- صنّف كل صنف في شريحته الأربع، وسجّل الشريحة في بطاقة الصنف لا في ملف منفصل.
- راجع المركزات بالذات: احسب نسبة التخفيف من تعليمات العبوة، وتأكد أن التعليمات والبيانات الغذائية مطبوعة فعلاً.
- سجّل كل منتج لدى الهيئة قبل الإفراج، واجعل التسجيل خطوة إلزامية في دورة استقبال صنف جديد.
- أعد ضبط دورة الإقرار على فترة شهرين، واربطها بموعد السداد بنهاية الشهر التالي.
خمسة أصناف بشرائح خاطئة في مستودع متوسط تكفي لفرق يتجاوز قيمة النظام الذي يحسبها لك.
صور المقال
الأسئلة الشائعة
ما هي شرائح الضريبة الانتقائية على المشروبات المحلاة؟
أربع شرائح بحسب السكر الكلي لكل 100 مل من المنتج الجاهز للشرب: خالٍ من السكر بصفر ريال للتر، وأقل من 5 جرام بصفر ريال للتر، ومن 5 إلى 7.99 جرام بـ0.79 ريال للتر، و8 جرام أو أكثر بـ1.09 ريال للتر. والقياس على المشروب بعد التحضير لا على العبوة.
هل أُلغيت الضريبة على المشروبات الغازية؟
لا. حُذفت المشروبات الغازية كبند مستقل من قائمة السلع الخاضعة، وصار الغازي المحلّى يخضع لشرائح المشروبات المحلاة بحسب سكره. الغازي الخالي من السكر يقع في الشريحة الأولى بصفر ريال للتر، وهذا تصنيف جديد لا إعفاء.
كيف تُحسب الضريبة على المركزات والمساحيق؟
على سكر المشروب بعد التخفيف. نسبة التخفيف هي حجم المشروب الجاهز مقسوماً على حجم المركّز المستخدم وفق تعليمات العبوة، ومنها يُستخرج السكر لكل 100 مل. وإذا نقصت تعليمات التحضير أو البيانات الغذائية فللهيئة تطبيق معامل تحويل لا يقل عن 6:1 وتصنيف المنتج في الشريحة الرابعة.
متى يُقدّم إقرار الضريبة الانتقائية الآن؟
صارت الفترة الضريبية شهرين، ويقدّم المرخّص الإقرار ويستحق السداد بنهاية الشهر التالي لانتهاء الفترة. قبل التعديل كان المسجّل يقدّم الإقرار خلال 15 يوماً. وغرامة التأخر في السداد 5٪ من الضريبة غير المسددة لكل شهر أو جزء منه.
ما هو التزام تسجيل المنتجات الجديد؟
أضافت التعديلات المادة 22 مكرر، وتوجب على المستوردين والمنتجين وغيرهم من الموردين تسجيل كل منتج لدى الهيئة قبل الإفراج للاستهلاك، مع البيانات اللازمة لحساب الضريبة، وإشعار الهيئة بأي تغيير قبل تاريخ الإفراج التالي. وإذا كانت البيانات مشكوكاً فيها فللهيئة طلب تقارير مختبرات معتمدة أو عينات.