
مبادرة إلغاء الغرامات: ما تبقّى حتى 31 ديسمبر 2026 والحدّ الفاصل الذي يغفل عنه الكثيرون
المبادرة تنتهي 31 ديسمبر 2026، لكن تغطيتها تتوقف عند إقرارات 30 يونيو 2026. الشروط الثلاثة، والمستثنى، وترتيب الخطوات.
الكاتب:سامي الحيدري
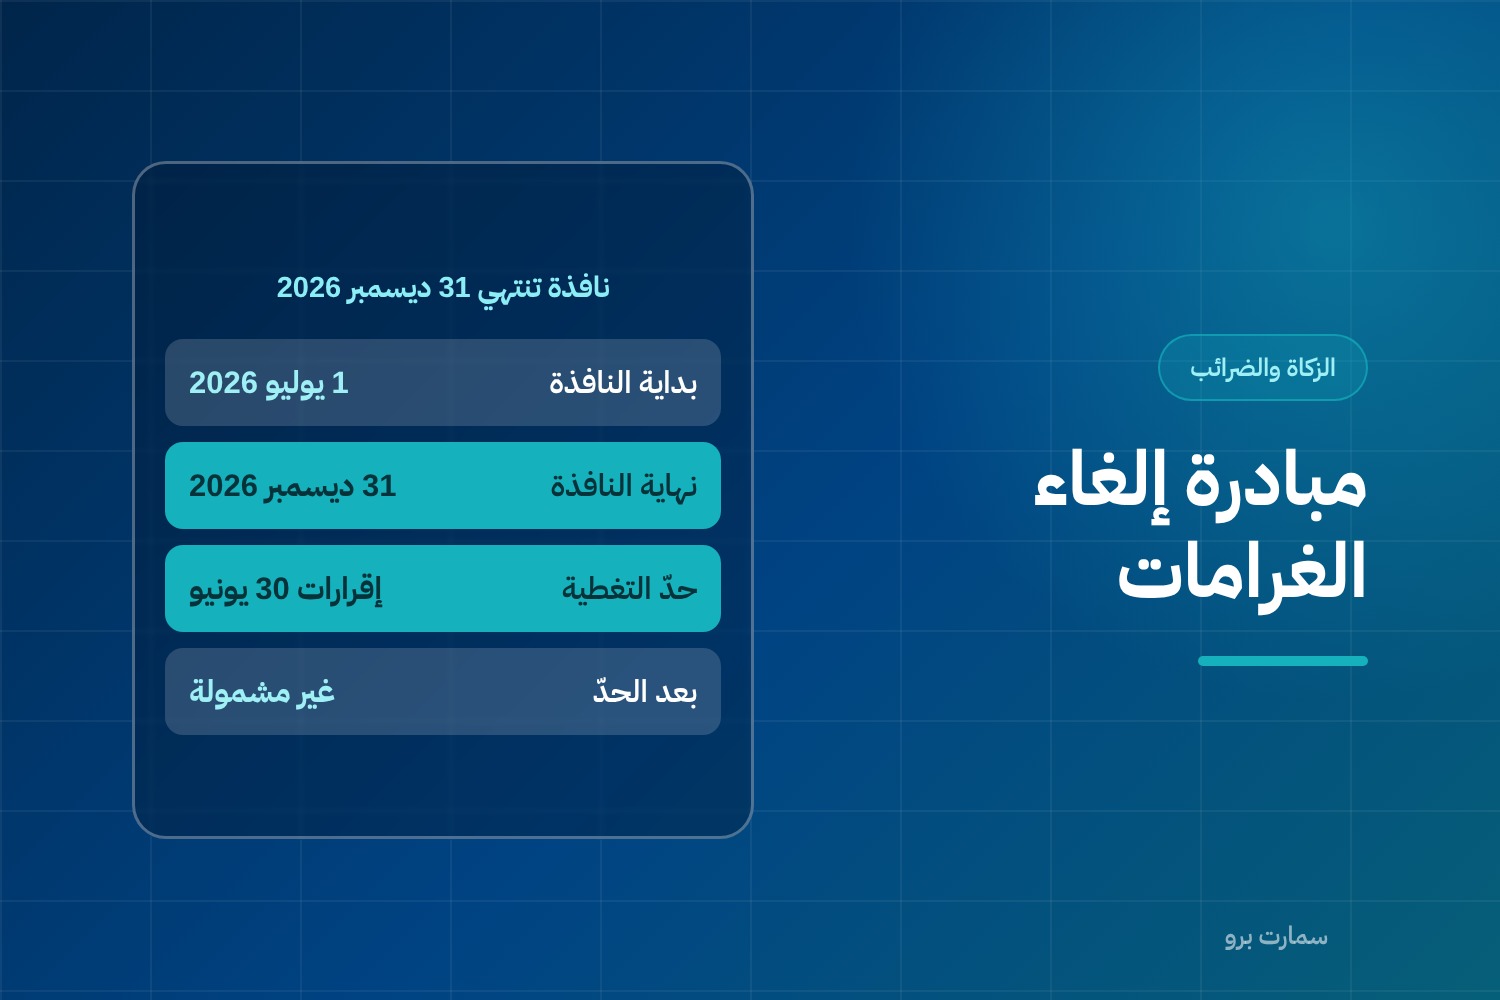
مبادرة إلغاء الغرامات والإعفاء من الجزاءات المالية تنتهي في 31 ديسمبر 2026. من لديه إقرار غير مقدَّم أو ضريبة متأخرة، فهذه آخر نافذة معلنة لإسقاط الغرامة مقابل سداد الأصل. وفيها شرط زمني يغفل عنه كثيرون ويقلب الحساب كله.
المبادرة مُدّدت بقرار وزير المالية، أُعلن في 29 يونيو 2026، لستة أشهر تمتد من 1 يوليو 2026 إلى 31 ديسمبر 2026. وهي ليست عرضاً عاماً بلا شروط، بل معاملة مشروطة تُسقط الغرامة إذا سُدّد الأصل.
ما تشمله مبادرة إلغاء الغرامات
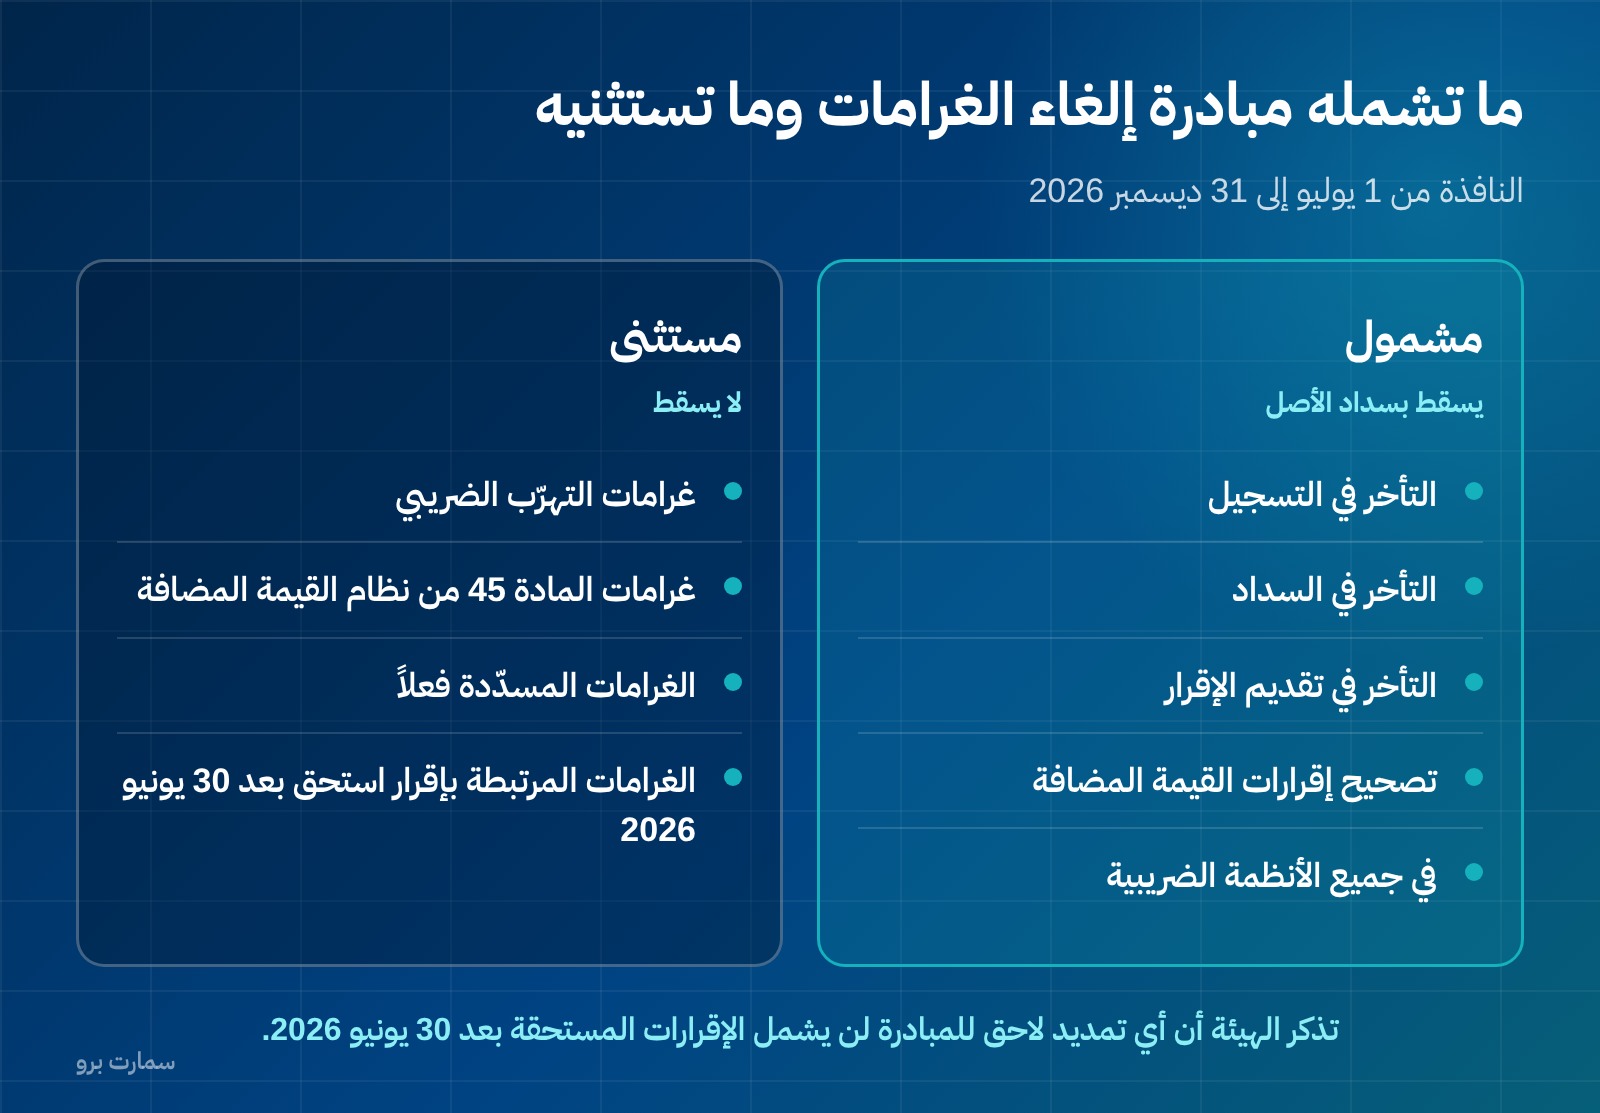
المشمول بالإعفاء:
- غرامات التأخر في التسجيل، في جميع الأنظمة الضريبية.
- غرامات التأخر في السداد.
- غرامات التأخر في تقديم الإقرار.
- غرامات تصحيح إقرارات ضريبة القيمة المضافة.
وكلمة «جميع الأنظمة الضريبية» مهمة: المبادرة لا تخص القيمة المضافة وحدها.
والمستثنى صريح كذلك:
- غرامات التهرّب الضريبي.
- الغرامات المفروضة بموجب المادة 45 من نظام ضريبة القيمة المضافة.
- الغرامات المسدّدة فعلاً قبل المبادرة.
فمن سدّد غرامة بالأمس لا يستردّها بالمبادرة. وهذا سبب كافٍ ليراجع من لديه مطالبة قائمة موقفه قبل أن يسدّد الغرامة لا بعده.
الشرط الزمني الذي يقلب الحساب
هنا الحدّ الفاصل الذي يسقط فيه معظم من يقرأ المبادرة قراءة سريعة:
الغرامات المرتبطة بأي إقرار استحق بعد 30 يونيو 2026 غير مشمولة. وتذكر الهيئة أن أي تمديد لاحق للمبادرة لن يشمل هذه الإقرارات.
ومعنى ذلك عملياً أن المبادرة قائمة حتى نهاية ديسمبر 2026، لكن تغطيتها تتوقف عند 30 يونيو 2026. فإقرارك الشهري لشهر مايو 2026، المستحق في يونيو، مشمول. وإقرار يونيو 2026، المستحق في يوليو، غير مشمول. وإقرار الربع الثالث المستحق في 31 أكتوبر 2026 غير مشمول.
هذا يفصل المتأخرات عندك إلى طبقتين لا طبقة واحدة: متأخرات قديمة تُعالَج بالمبادرة، ومتأخرات حديثة تُعالَج بالسداد العادي مع غرامتها. من يتقدّم بطلب واحد لكل متأخراته يفترض خطأً أن النافذة واحدة.
شروط الاستفادة الثلاثة
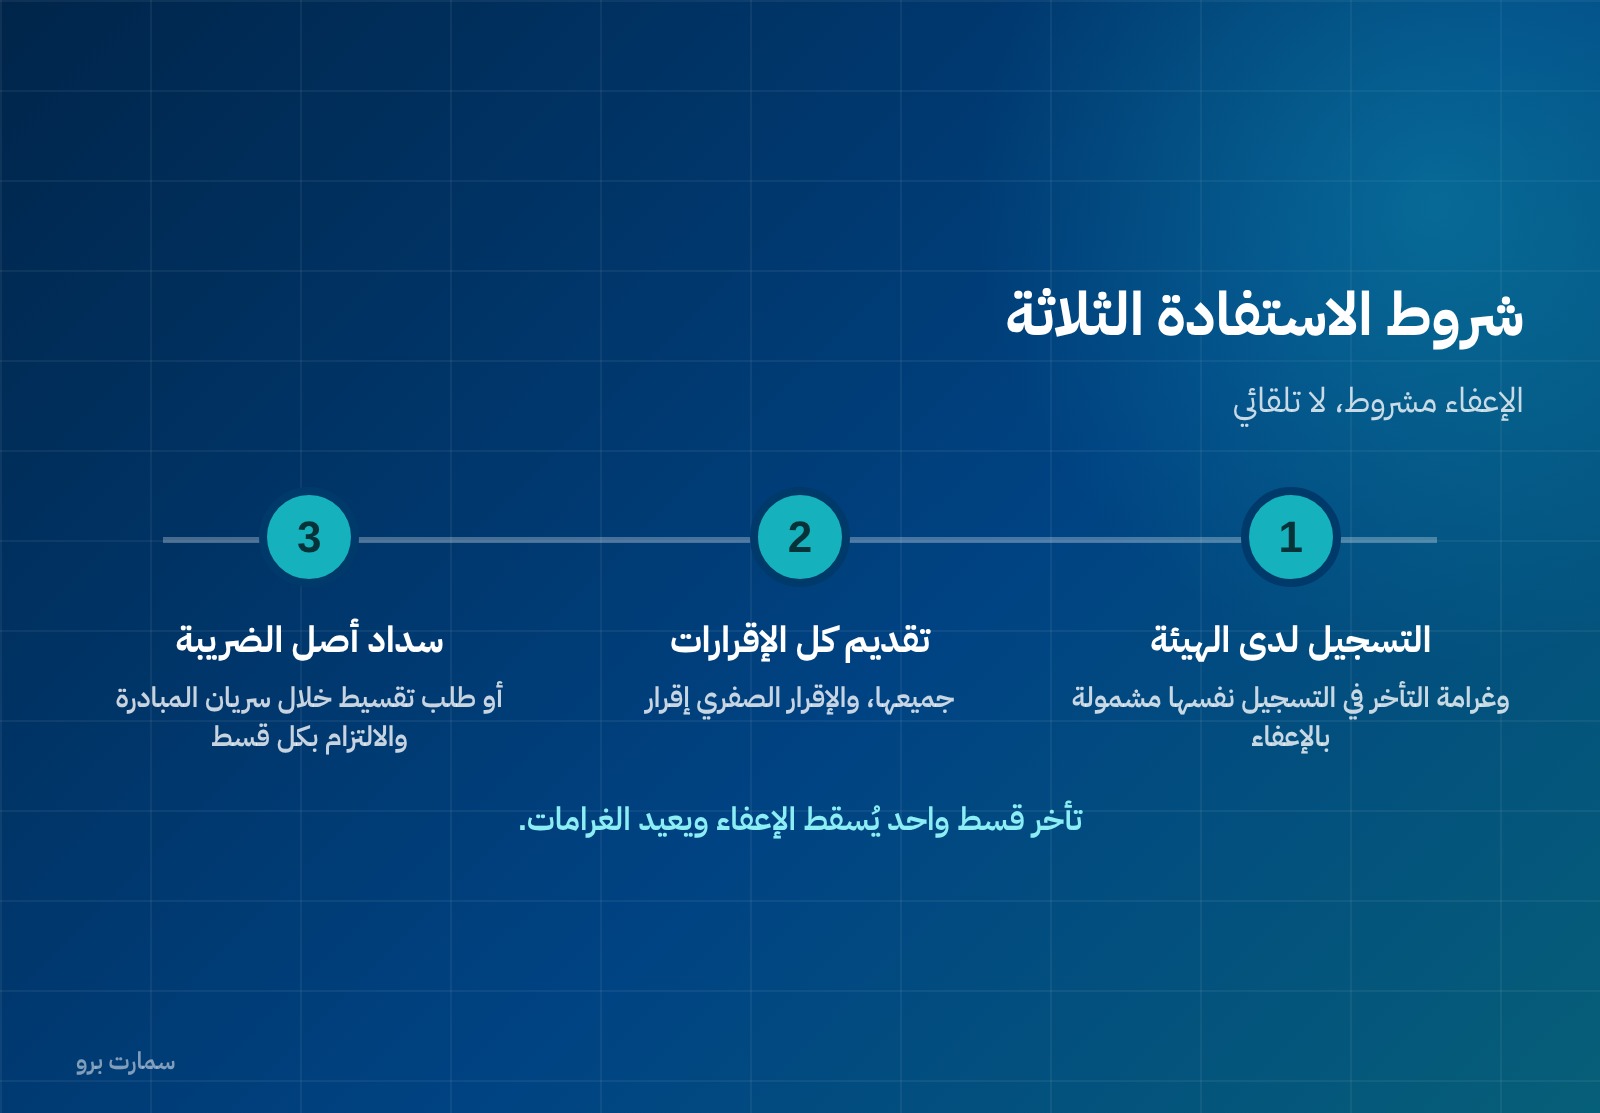
ليست المبادرة إسقاطاً تلقائياً. تُستوفى ثلاثة أمور:
- أن تكون مسجّلاً لدى الهيئة. من لم يسجّل بعد يسجّل أولاً، وغرامة التأخر في التسجيل نفسها مشمولة بالإعفاء، فالتسجيل المتأخر لا يعاقِب من يبادر.
- أن تقدّم جميع الإقرارات غير المقدَّمة. كلها، لا ما لديك مال لسداده منها فقط. والإقرار الصفري إقرار.
- أن تسدّد كامل أصل الضريبة المرتبطة بتلك الإقرارات، أو تتقدّم بطلب تقسيط خلال سريان المبادرة وتسدّد كل قسط في موعده.
والبند الثالث هو مخرج من لا يملك السيولة: التقسيط متاح، لكن بشرط أن يُقدَّم الطلب خلال سريان المبادرة، أي قبل 31 ديسمبر 2026، والالتزام بكل قسط في موعده. قسط متأخر يُسقط الإعفاء.
ترتيب الخطوات حين تكون الإقرارات متراكمة
الترتيب يهمّ، لأن تقديم إقرار بأرقام خاطئة ثم تصحيحه يوّلد غرامة تصحيح جديدة:
- اجمع الفواتير أولاً — المخرجات والمدخلات — واحسب الصافي لكل فترة على حدة. تقديم إقرار بالتقدير أسوأ من تقديمه متأخراً أسبوعاً.
- افصل ما قبل 30 يونيو 2026 عمّا بعده. الأول هو ساحة المبادرة، والثاني يُسدَّد بغرامته.
- راجع المدخلات القابلة للخصم قبل أن تحسب الأصل. فاتورة غير مؤهلة للخصم تُضخّم الأصل الذي ستسدّده فعلاً، والقواعد في خصم ضريبة المدخلات.
- قدّم الإقرارات بالترتيب الزمني، لا بالأحدث أولاً.
- سدّد الأصل أو اطلب التقسيط قبل 31 ديسمبر 2026.
- احفظ إشعارات التقديم والسداد. الإعفاء مشروط، وإثبات استيفاء الشرط مسؤوليتك.
وآلية التقديم ذاتها مشروحة في تقديم إقرار ضريبة القيمة المضافة، وبنية الغرامات التي تُسقطها المبادرة في غرامات ضريبة القيمة المضافة.
حساب تقريبي يوضح الحجم
الأرقام التالية افتراضية لتوضيح الطريقة لا أرقام حالة فعلية.
منشأة لم تقدّم أربعة إقرارات ربعية بين 2024 و2025، وأصل الضريبة فيها 60,000 ريال موزّعة بالتساوي. غرامة التأخر في السداد 5٪ من غير المسدّد لكل شهر أو جزء منه، وهي تراكمية. فإقرار متأخر ثمانية عشر شهراً بأصل 15,000 ريال تنتج عنه غرامة سداد تضاعف المبلغ عدة مرات، فوق غرامة تأخر التقديم التي لا تقل عن 5٪ ولا تزيد على 25٪ من الضريبة المستحقة.
المبادرة في هذه الحالة تحوّل مطالبة متضخّمة إلى أصل الضريبة وحده. والمبلغ الذي تحتاجه هو 60,000 ريال، أو خطة تقسيط عليها، لا الأصل والغرامة معاً.
ما بعد 31 ديسمبر
الهيئة لم تُعلن تمديداً. ونسخة المبادرة السابقة كانت تمتد من 1 يناير إلى 30 يونيو 2026، وقد مُدّدت فعلاً — فالتمديد سابقة قائمة لا وعد. لكن حتى مع تمديد محتمل، الحدّ الفاصل عند 30 يونيو 2026 منصوص عليه صراحة: التمديد لن يُلحق به الإقرارات المستحقة بعده.
فمن ينتظر تمديداً ينتظر شيئاً لن يوسّع تغطيته، ويخسر ستة أسابيع من وقت الإعداد. والأمر الذي يستحق أن يُفعَل هذا الأسبوع لا الشهر القادم: استخرج قائمة الإقرارات غير المقدَّمة من حسابك في الهيئة، ورتّبها بتاريخ الاستحقاق، وضع خطاً عند 30 يونيو 2026. ما فوق الخط يُعالج بالمبادرة، وما تحته يُعالج كما هو. وضع المواعيد القادمة في تقويم الالتزام الضريبي حتى لا تتكرّر الدورة.
تفاصيل المبادرة وشروطها منشورة على موقع هيئة الزكاة والضريبة والجمارك، ومن كان موقفه معقّداً — تهرّب مزعوم، أو مطالبة قيد الاعتراض، أو غرامات بموجب المادة 45 — فحالته خارج نطاق هذا المقال وتحتاج رأياً مهنياً على مستنداته.
صور المقال
الأسئلة الشائعة
ما هي مبادرة إلغاء الغرامات ومتى تنتهي؟
هي إعفاء من الجزاءات المالية مُدّد بقرار وزير المالية، أُعلن في 29 يونيو 2026، ويمتد من 1 يوليو 2026 إلى 31 ديسمبر 2026. تُسقط غرامات التأخر في التسجيل والسداد وتقديم الإقرار في جميع الأنظمة الضريبية، وغرامات تصحيح إقرارات القيمة المضافة، مقابل سداد أصل الضريبة.
هل كل الإقرارات المتأخرة مشمولة بالمبادرة؟
لا. الغرامات المرتبطة بأي إقرار استحق بعد 30 يونيو 2026 غير مشمولة، وتذكر الهيئة أن أي تمديد لاحق لن يشملها. فإقرار الربع الثالث المستحق في 31 أكتوبر 2026 خارج التغطية، وإقرار مايو 2026 المستحق في يونيو داخلها.
ما شروط الاستفادة من مبادرة إلغاء الغرامات؟
ثلاثة: أن تكون مسجّلاً لدى الهيئة، وأن تقدّم جميع الإقرارات غير المقدَّمة، وأن تسدّد كامل أصل الضريبة المرتبطة بها أو تتقدّم بطلب تقسيط خلال سريان المبادرة وتسدّد كل قسط في موعده. والقسط المتأخر يُسقط الإعفاء.
ما الغرامات المستثناة من المبادرة؟
غرامات التهرّب الضريبي، والغرامات المفروضة بموجب المادة 45 من نظام ضريبة القيمة المضافة، والغرامات التي سُدّدت فعلاً قبل المبادرة. فمن سدّد غرامة لا يستردّها، ولذلك يُراجَع الموقف قبل السداد لا بعده.
هل يمكن الاستفادة إذا لم تتوفر السيولة لسداد الأصل؟
نعم، بالتقسيط. لكن الشرط أن يُقدَّم طلب التقسيط خلال سريان المبادرة، أي قبل 31 ديسمبر 2026، وأن يُسدَّد كل قسط في موعده. تأخر قسط واحد يُسقط الإعفاء ويعيد الغرامات.