
الأسواق الإلكترونية وضريبة القيمة المضافة: من يحتسب الضريبة من يناير 2026
من يناير 2026 تلزم الضريبة المنصة لا البائع، إذا كان البائع مقيماً غير مسجّل. ما يتغيّر عند المنصة وعند البائع الصغير.
الكاتب:سامي الحيدري
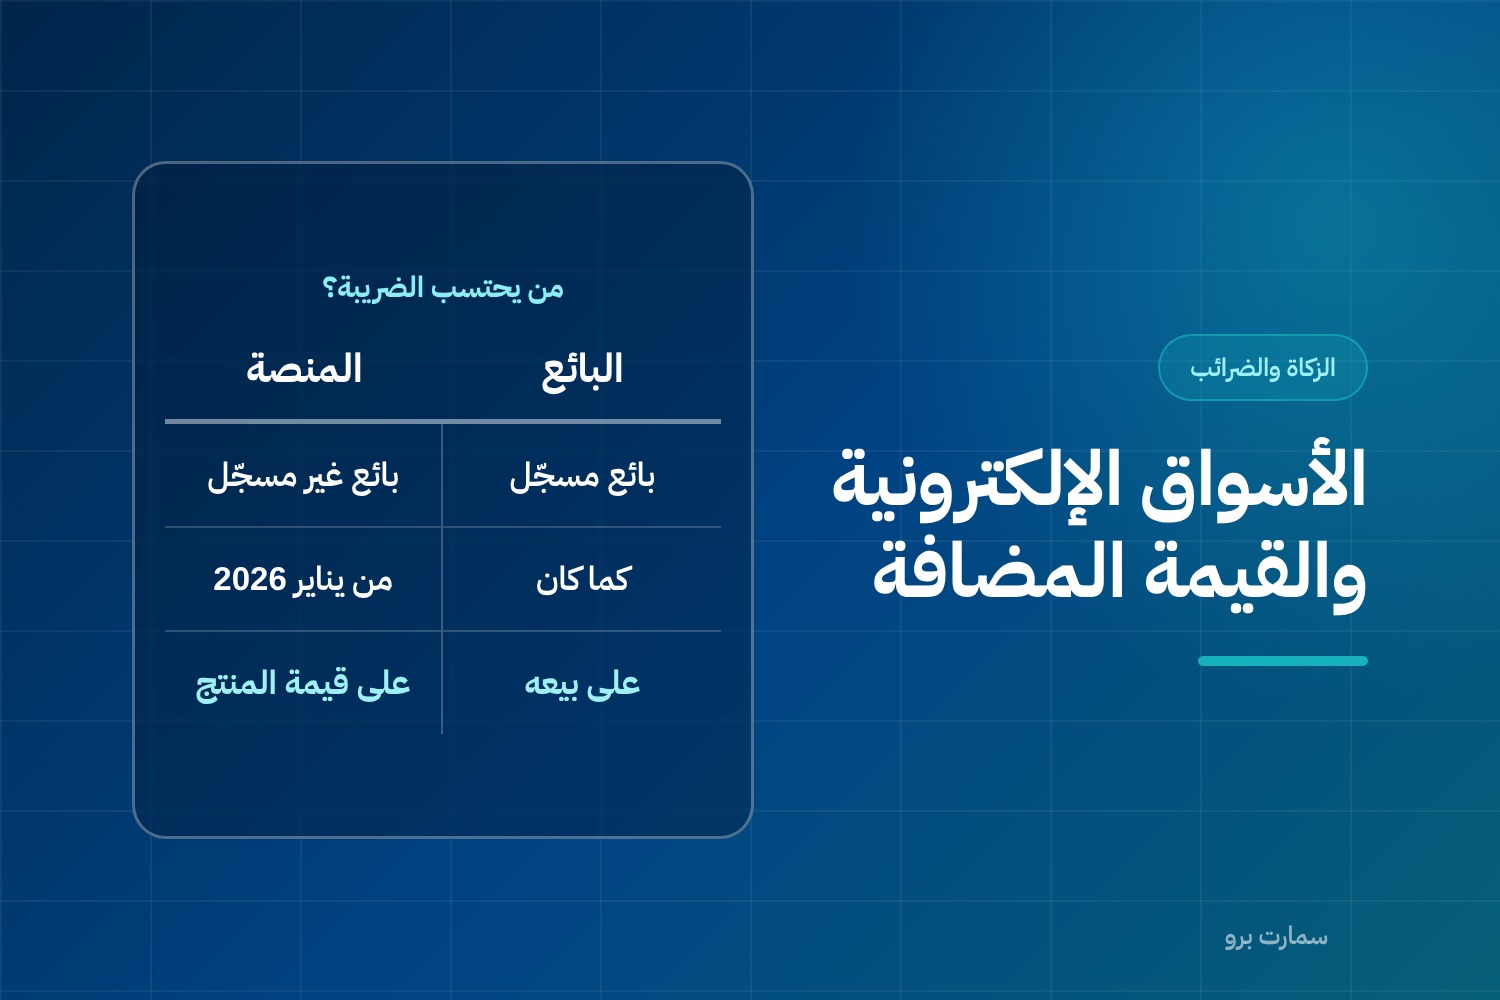
الأسواق الإلكترونية وضريبة القيمة المضافة صارا مسألة واحدة لا مسألتين. من يناير 2026، السوق الإلكتروني الذي يسهّل بيع بائع مقيم غير مسجّل في الضريبة يصبح هو الملتزم بالضريبة على ذلك التوريد، لا البائع. تبدّل في موضع الالتزام، لا في النسبة.
الأساس النظامي هو المادة 47(3) من اللائحة التنفيذية لضريبة القيمة المضافة، كما عُدّلت بقرار مجلس إدارة هيئة الزكاة والضريبة والجمارك رقم (01-06-24) بتاريخ 19 نوفمبر 2024. والدليل التفسيري الصادر في أبريل 2025 ينصّ على أن الشقّ الخاص بالموردين المقيمين غير المسجّلين يسري ابتداءً من يناير 2026.
كيف تغيّرت علاقة الأسواق الإلكترونية وضريبة القيمة المضافة
قبل التعديل كان المنطق بسيطاً: كل بائع مسؤول عن ضريبة بيعه، والمنصة وسيط يأخذ عمولته ويُصدر فاتورة بها. فإن كان البائع تحت حدّ التسجيل الإلزامي فلا ضريبة على بيعه أصلاً.
بعد التعديل، المنصة تُعامَل كأنها هي المورّد في هذه الحالة تحديداً: مورّد مقيم وغير مسجّل في ضريبة القيمة المضافة، وتوريد سهّلته المنصة بصفتها وسيطاً. حينها الضريبة على التوريد تلزم المنصة.
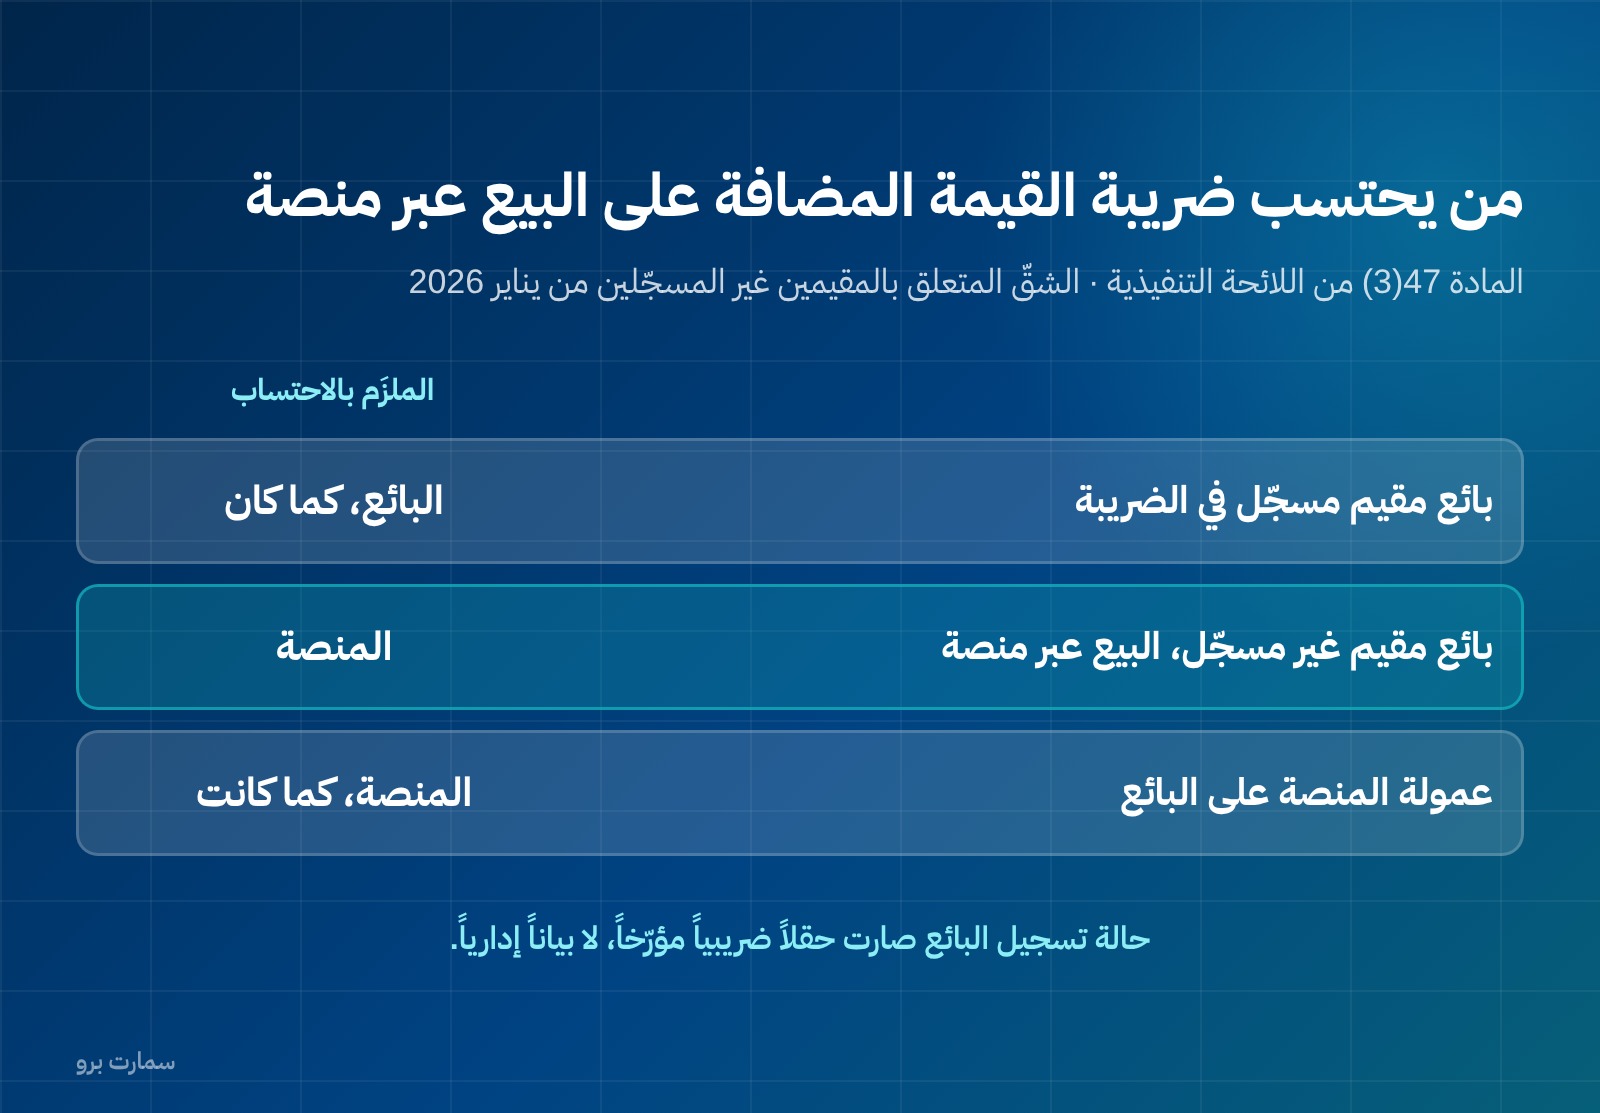
| الحالة | من يلزمه احتساب الضريبة |
|---|---|
| بائع مقيم مسجّل في الضريبة | البائع نفسه، كما كان |
| بائع مقيم غير مسجّل، البيع عبر منصة | المنصة، من يناير 2026 |
| عمولة المنصة على البائع | المنصة، كما كانت دائماً |
ولاحظ الصف الثالث: عمولة المنصة كانت ولا تزال خاضعة للضريبة بصفتها خدمة. الجديد أن المنصة صارت تحتسب الضريبة على قيمة المنتج نفسه في الحالة الأولى، فوق عمولتها.
ما يعنيه هذا لمشغّل المنصة
الأثر تقني ومحاسبي في الوقت ذاته:
- حالة تسجيل البائع صارت حقلاً ضريبياً، لا بياناً إدارياً. تحتاج أن تعرف لكل بائع: مقيم أم لا، ومسجّل أم لا، وعلى أي تاريخ. ومن يغيّر حالته أثناء السنة يغيّر موضع الالتزام من تاريخ التغيير.
- الفاتورة للمشتري في حالة البائع غير المسجّل تصدر عن المنصة بضريبتها، فتحتاج دورة إصدار مختلفة عن دورة فاتورة العمولة.
- التسوية مع البائع تتغيّر: المبلغ المحوَّل إليه لم يبقَ سعر البيع ناقصاً العمولة، لأن الضريبة التي احتسبتها المنصة ستُورَّد للهيئة.
- الإقرار يضمّ بنداً لم يكن فيه: مخرجات نيابة عن بائعين، منفصلة عن مخرجات المنصة من عمولاتها.
ومن يبيع عبر منصات ويحتاج فهم شكل الفاتورة في التجارة الإلكترونية فالتفصيل في الفاتورة الإلكترونية للتجارة الإلكترونية، وأثر ذلك على اختيار النظام في نظام محاسبي للتجارة الإلكترونية.
ما يعنيه للبائع الصغير على المنصة
إن كنت بائعاً تحت حدّ التسجيل الإلزامي، فهذا التعديل لا يفرض عليك التسجيل، لكنه يغيّر رقمين عندك:
- السعر الظاهر للمشتري صار يحمل ضريبة لم يكن يحملها. وهذا يعني أن إما هامشك ينخفض وإما سعرك يرتفع، ولا ثالث.
- المبلغ الذي تستلمه من المنصة ينخفض بمقدار الضريبة التي ورّدتها عنك، فوق العمولة.
ومن وصل إلى حدّ التسجيل الإلزامي فالأمر مختلف: بالتسجيل يعود الالتزام إليه، وتستطيع حينها خصم ضريبة مدخلاتك، وهو ما لا يتاح لغير المسجّل. متى يصبح التسجيل إلزامياً ومتى يكون طوعياً مشروح في التسجيل في ضريبة القيمة المضافة.
تعديلات أخرى في نفس القرار تستحق الانتباه
قرار (01-06-24) لم يكن مادة واحدة. معه تعديلات سارية تمسّ أنظمة كثيرة:
- المادة 54 — إشعارات الدائن والمدين: يُصدر الإشعار خلال 15 يوماً من نهاية الشهر الذي وقع فيه الحدث الموجب. وهذا موعد صريح بدل الاجتهاد، وتفصيله في إشعار الدائن والمدين.
- المادة 50 — خصم المدخلات: صار خصم ضريبة المدخلات متاحاً على خدمات الموظفين الإلزامية نظاماً، مثل الإعاشة في المواقع النائية والتأمين الصحي الإلزامي.
- المادة 70 — الاسترداد: حدّ زمني ستة أشهر لتقديم الطلب، وحدّ أدنى 5,000 ريال، و20 يوم عمل للرد على طلبات المستندات، و30 يوم عمل للسداد.
- المادة 63: تضييق قواعد تصحيح أخطاء الإقرار.
- المادة 69(5): للهيئة مقابلة مبالغ الاسترداد بديون أخرى على المكلّف.
- المجموعات الضريبية: قيود جديدة مع فترة انتقالية 180 يوماً من النشر في الجريدة الرسمية.
بند المادة 50 وحده يستحق مراجعة: منشآت كثيرة تُقيّد التأمين الصحي الإلزامي ضريبته غير قابلة للخصم بالعادة، وهذا لم يبقَ صحيحاً.
السؤال الذي يحدّد موقفك: من المورّد في نظر النظام؟
الخطأ الشائع في قراءة هذه المادة أنها تُفهم كأنها تنقل «مسؤولية التحصيل» فقط. ليست كذلك. النظام يُعامل المنصة في هذه الحالة معاملة المورّد، وهذا يرتّب أثراً على ثلاثة مستويات لا مستوى واحد.
على مستوى الفاتورة، المشتري يستلم فاتورة ضريبية باسم المنصة بضريبتها، لا فاتورة باسم البائع. فإن كان المشتري منشأة مسجّلة تريد خصم مدخلاتها، فالفاتورة التي تُثبت حقّها هي فاتورة المنصة. ومن يصدر للمشتري إيصالاً باسم البائع غير المسجّل يكون قد منعه من الخصم بلا قصد.
على مستوى الدفاتر، القيد عند المنصة لم يبقَ قيد عمولة. دخلت قيمة البيع كاملة في حساب وسيط، ودخلت الضريبة في حساب ضريبة المخرجات المستحقة، وخرج صافي المستحق للبائع في حساب دائن. من يختصر هذا في قيد عمولة واحد يُظهر مخرجات أقل من الحقيقة في إقراره.
على مستوى العقد مع البائع، بند التسوية يحتاج تحريراً. السعر الذي يراه البائع في لوحة التحكم، والمبلغ الذي يُحوَّل له، لم يبقَ بينهما العمولة فقط. أي منصة لم تُعدّل بند التسوية في عقودها ستقع في نزاع تجاري على فرق لم يُنصّ عليه، لا في مخالفة ضريبية فحسب.
حالتان تُربكان التطبيق
البائع الذي سجّل في منتصف السنة. حالة التسجيل ليست صفة ثابتة. البائع الذي تجاوز حدّ التسجيل الإلزامي وسجّل في شهر معيّن يعود الالتزام إليه من تاريخ سريان تسجيله، لا من بداية السنة ولا من تاريخ إبلاغه للمنصة. فالمنصة تحتاج التاريخ، لا الحالة الحاضرة فقط، وإلا احتسبت ضريبة على توريدات لم تلزمها، أو تركت توريدات لزمتها.
البائع الذي لا يُعرف إن كان مقيماً. المادة تشترط الإقامة. المنصة التي تقبل بائعين من خارج المملكة تحتاج تمييزاً فعلياً بين المقيم وغيره، لأن الحكم يختلف. وهذا بيان يُستوثق منه بمستند، لا بخيار يختاره البائع في نموذج التسجيل.
وفي الحالتين، الأصل أن يكون الحقل مؤرّخاً ومربوطاً بمستند، لا مُدخَلاً يدوياً يُعدَّل بلا أثر. هذا بالضبط ما يفرّق نظاماً يصلح لمنصة عن نظام يصلح لمتجر واحد.
قائمة مراجعة قصيرة
- إن كنت تشغّل منصة: أضف حالة التسجيل الضريبي لكل بائع كحقل إلزامي، بتاريخ سريان.
- افصل في دفاترك مخرجات العمولة عن المخرجات نيابة عن بائعين غير مسجّلين.
- إن كنت بائعاً غير مسجّل: أعد حساب هامشك على السعر الذي صار يحمل ضريبة.
- راجع معاملتك للتأمين الصحي الإلزامي في ضوء المادة 50.
- اضبط إصدار إشعارات الدائن على مهلة 15 يوماً من نهاية الشهر.
النصّ الكامل للتعديلات والدليل التفسيري منشور على موقع الهيئة.PDF). ومن كان نموذج عمله مختلطاً — بائعون مقيمون وغير مقيمين، أو خدمات رقمية عبر الحدود — فالموقف يحتاج قراءة على عقوده لا قاعدة عامة.
صور المقال
الأسئلة الشائعة
كيف تغيّرت قواعد الأسواق الإلكترونية وضريبة القيمة المضافة؟
بموجب المادة 47(3) من اللائحة التنفيذية كما عُدّلت بقرار مجلس الإدارة (01-06-24) بتاريخ 19 نوفمبر 2024، يصبح السوق الإلكتروني ملزماً بالضريبة على التوريدات التي يسهّلها بصفته وسيطاً. وينصّ الدليل التفسيري على أن الشقّ الخاص بالموردين المقيمين غير المسجّلين يسري ابتداءً من يناير 2026.
هل يلزم البائع الصغير التسجيل في الضريبة بسبب هذا التعديل؟
لا، التعديل لا يفرض التسجيل. لكنه يغيّر رقمين: السعر الظاهر للمشتري صار يحمل ضريبة لم يكن يحملها، والمبلغ المحوَّل من المنصة ينخفض بمقدار الضريبة المورَّدة فوق العمولة. ومن يسجّل يعود الالتزام إليه ويستطيع خصم مدخلاته.
هل كانت عمولة المنصة خاضعة للضريبة قبل التعديل؟
نعم، عمولة المنصة كانت ولا تزال خاضعة للضريبة بصفتها خدمة. الجديد أن المنصة صارت تحتسب الضريبة على قيمة المنتج نفسه إذا كان البائع مقيماً غير مسجّل، فوق الضريبة على عمولتها.
ما التعديلات الأخرى في القرار 01-06-24؟
أبرزها: إصدار إشعار الدائن أو المدين خلال 15 يوماً من نهاية الشهر الذي وقع فيه الحدث الموجب، وخصم ضريبة المدخلات على خدمات الموظفين الإلزامية نظاماً مثل التأمين الصحي الإلزامي، وقواعد استرداد بحدّ زمني ستة أشهر وحدّ أدنى 5,000 ريال، وتضييق قواعد تصحيح الإقرار، وقيود على المجموعات الضريبية.
ما الذي يجب أن يتغيّر في نظام المنصة؟
حالة التسجيل الضريبي لكل بائع تصبح حقلاً إلزامياً بتاريخ سريان، لا بياناً إدارياً. وتُفصل مخرجات العمولة عن المخرجات المحتسبة نيابة عن بائعين غير مسجّلين، وتتغيّر دورة التسوية مع البائع لأن المبلغ المحوَّل لم يبقَ سعر البيع ناقصاً العمولة.