
الفاتورة المبدئية: متى تحتاجها وما الفرق بينها وبين عرض السعر
الفاتورة المبدئية ليست فاتورة ضريبية ولا عرض سعر. متى تستخدم كل واحدة، وماذا يحدث محاسبياً وضريبياً، وأكثر خطأ يقع فيه المحاسبون فيها.
سامي الحيدري
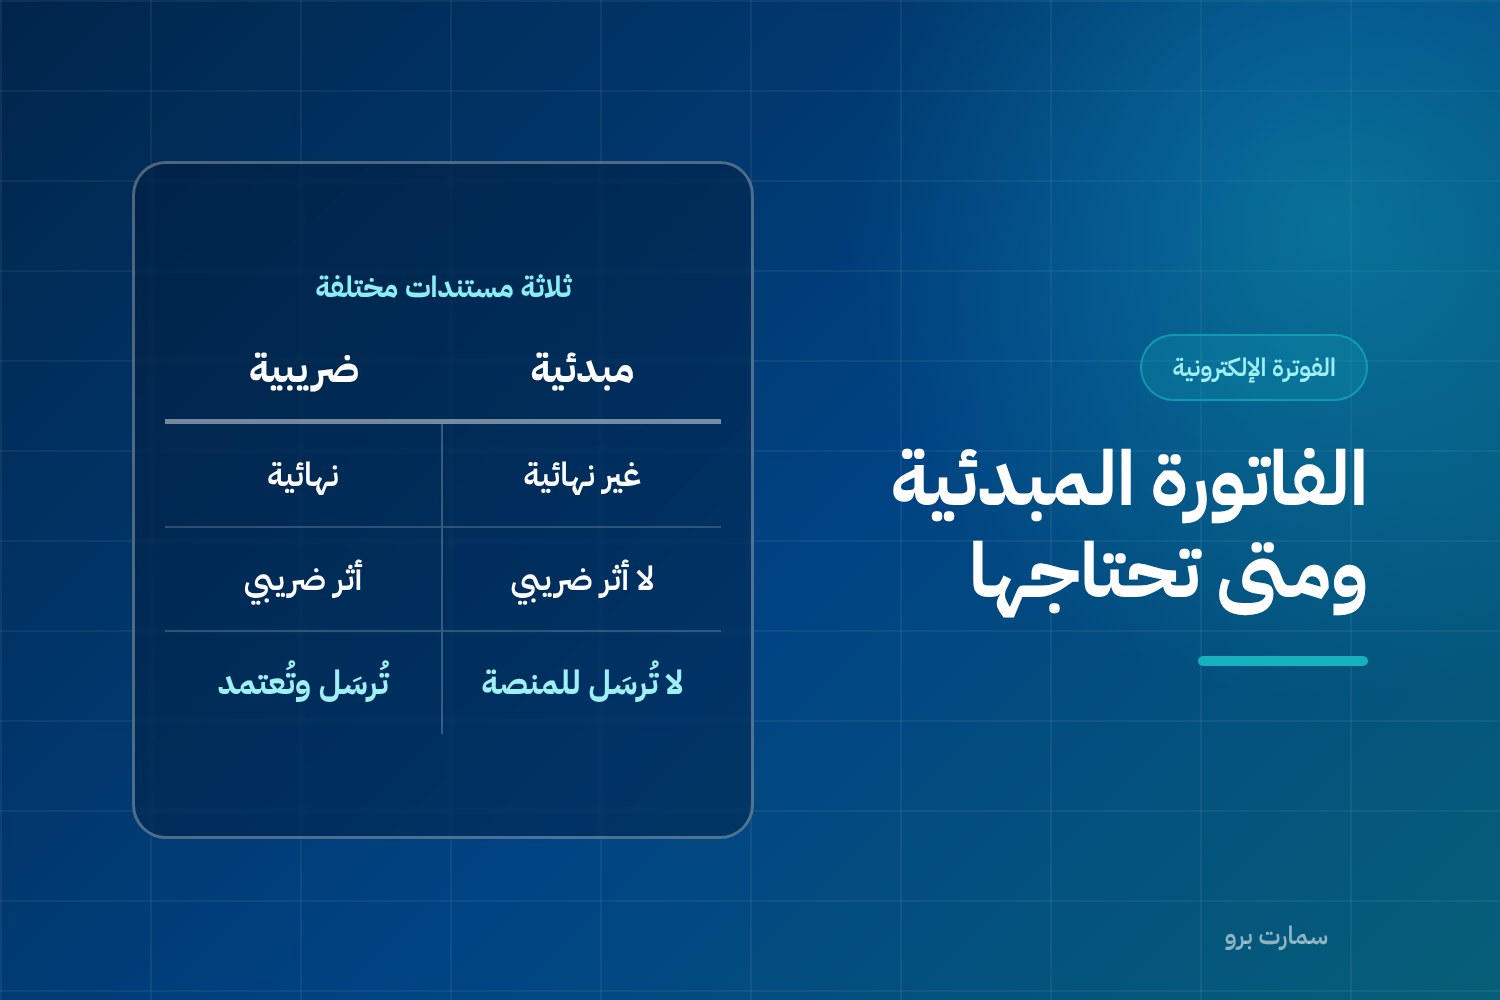
الفاتورة المبدئية من أكثر المستندات التباساً في العمل اليومي. البعض يعاملها كعرض سعر، والبعض يسجّلها في الدفاتر كأنها فاتورة ضريبية، والاثنان خطأ.
التعريف المختصر: الفاتورة المبدئية مستند غير نهائي يوضّح للمشتري تفاصيل التوريد المتوقّع ومبلغه قبل إتمام العملية. لا تنشئ التزاماً ضريبياً، ولا تُسجَّل كإيراد، ولا تُرسَل إلى منصة فاتورة.
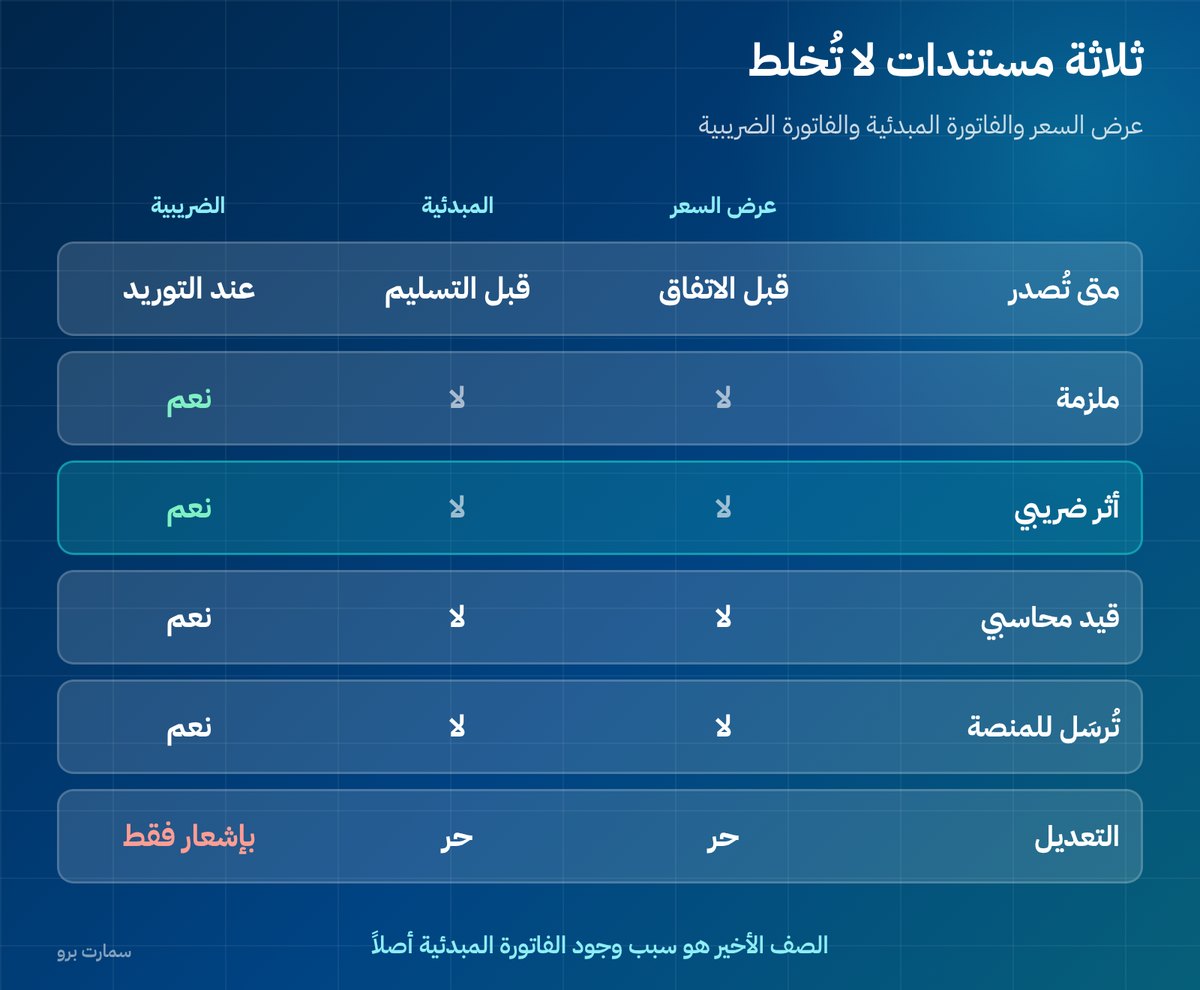
الفاتورة المبدئية وعرض السعر والفاتورة الضريبية
| الجانب | عرض السعر | الفاتورة المبدئية | الفاتورة الضريبية |
|---|---|---|---|
| الغرض | دعوة للتفاوض | تأكيد تفاصيل قبل التنفيذ | إثبات التوريد |
| متى تُصدر | قبل الاتفاق | بعد الاتفاق وقبل التسليم | عند التوريد أو الدفع |
| ملزمة؟ | لا | لا، لكنها أقرب للاتفاق | نعم |
| أثر ضريبي | لا | لا | نعم |
| قيد محاسبي | لا | لا | نعم |
| تُرسَل للمنصة | لا | لا | نعم |
| قابلة للتعديل | نعم | نعم | لا، بإشعار فقط |
الصف الأخير هو السبب العملي لوجود الفاتورة المبدئية أصلاً: ما دامت العملية غير نهائية، فالتعديل عليها مجاني. أما بعد إصدار الفاتورة الضريبية فكل تغيير يحتاج إشعاراً ومستنداً جديداً.
متى تحتاجها فعلاً؟
- قبل تحويل بنكي من عميل: يحتاج مستنداً بالمبلغ وبياناتك ليُدخله في نظام الدفع لديه.
- في التوريد الدولي: تُستخدم في إجراءات الشحن والتخليص وفتح الاعتمادات قبل وصول البضاعة.
- مع الجهات التي تحتاج موافقة داخلية: قسم المشتريات يرفع المستند لاعتماد الصرف قبل إصدار أمر الشراء.
- في المشاريع متعدّدة المراحل: لتأكيد قيمة المرحلة القادمة قبل البدء فيها.
وفي كل هذه الحالات، لا يحلّ المستند محل الفاتورة الضريبية بعد إتمام التوريد.
أكثر خطأ يقع فيه المحاسبون
تسجيل الفاتورة المبدئية في الدفاتر كأنها بيع. النتيجة إيراد يظهر في شهر لم يحدث فيه توريد، ثم إما يُكرّر عند إصدار الفاتورة الحقيقية فيتضاعف الإيراد، أو يُترك فينشأ فرق لا أحد يعرف مصدره عند الإقفال.
الصحيح أن المستند لا يُسجَّل قيداً إطلاقاً. القيد يبدأ عند أحد حدثين: استلام دفعة مقدّمة، أو إتمام التوريد.
ماذا لو استلمت المبلغ بناءً عليها؟
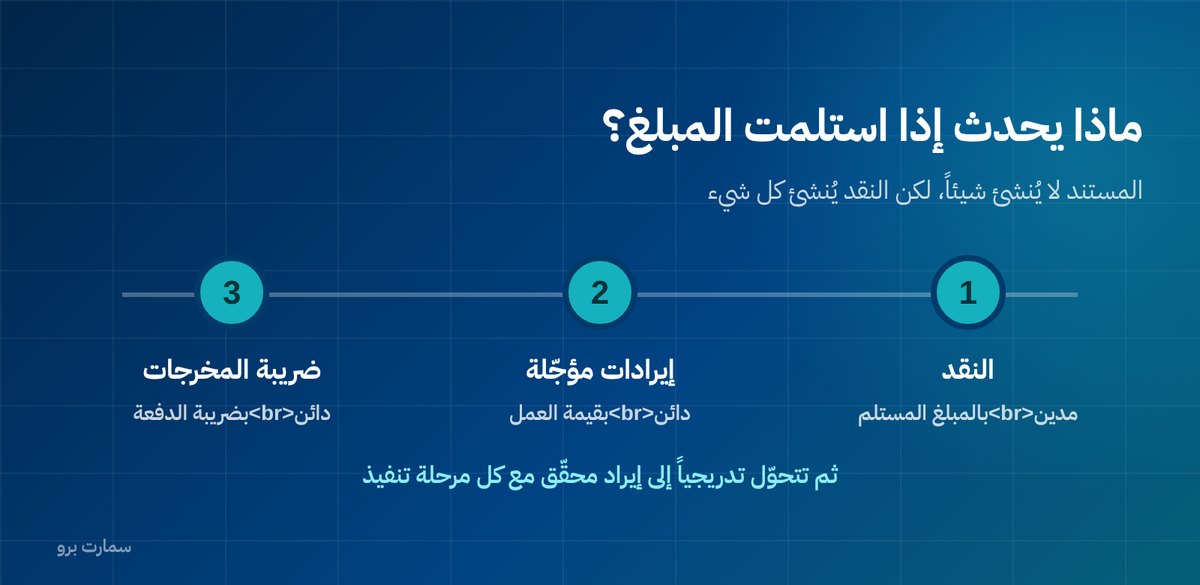
هنا ينشأ الالتزام فعلاً. استلام النقد قبل التوريد يعني دفعة مقدّمة، والدفعة المقدّمة لها معالجتها: تُصدَر لها فاتورة ضريبية، ويُسجَّل النقد مديناً مقابل إيرادات مؤجّلة دائنة وضريبة مخرجات دائنة.
وبعبارة أوضح: الفاتورة المبدئية لا تُنشئ شيئاً، لكن المبلغ الذي يصلك بسببها يُنشئ كل شيء. تفصيل المعالجة في الفاتورة الضريبية والفاتورة المبسطة.
كيف تميّزها شكلياً حتى لا تُستخدم خطأً؟
- اكتب عليها بوضوح أنها فاتورة مبدئية وغير نهائية.
- لا تستخدم تسلسل الفواتير الضريبية. اجعل لها ترقيماً مستقلاً تماماً، وإلا كسرت تسلسلك الرسمي.
- لا تضع عليها رمز استجابة سريعة ولا ختماً تشفيرياً. هذان عنصران للفواتير النظامية فقط، ووجودهما يوحي بأنها معتمدة.
- اذكر مدة صلاحيتها، فالأسعار تتغيّر والمستند مفتوح الأجل يصبح مشكلة.
- لا ترسلها إلى المنصة تحت أي ظرف.
النقطة الثالثة تحديداً مهمة: إصدار مستند يشبه الفاتورة النظامية وهو ليس كذلك يربك العميل، وقد يُقرأ كمحاولة للإيهام.
وماذا عن الأنظمة المحاسبية؟
أغلب الأنظمة الجيدة تفصل بين ثلاثة مستندات: عرض سعر، وفاتورة مبدئية، وفاتورة ضريبية — ولكل منها ترقيمه. والانتقال بينها يكون بتحويل المستند لا بإعادة إدخاله.
إذا كان نظامك لا يفرّق بينها ويجبرك على استخدام الفاتورة الضريبية لكل شيء، فهذه علامة تستحق الانتباه عند تقييم النظام. القائمة الكاملة للأسئلة في نظام متوافق مع الفوترة الإلكترونية.
الترقيم والأرشفة: لا تخلطها بالفواتير
اجعل للفواتير المبدئية سجلاً مستقلاً بترقيمه الخاص، مثل بادئة واضحة قبل الرقم. والسبب ليس تنظيمياً فقط: تسلسل الفواتير الضريبية يجب أن يبقى متصلاً بلا فجوات، وأي رقم يُستهلك في مستند غير نظامي يُنتج فجوة تحتاج تفسيراً عند المراجعة.
واحتفظ بها في أرشيف منفصل عن أرشيف الفواتير النظامية. الأول مستندات تجارية مرجعها العقد، والثاني سجل مالي له متطلبات حفظ محدّدة.
حالة شائعة: العميل يطلب فاتورة قبل التوريد
يحدث كثيراً في التوريد للشركات والجهات: قسم المشتريات يطلب فاتورة لاعتماد الصرف قبل أن تُسلَّم البضاعة. والاستجابة الخاطئة أن تُصدر فاتورة ضريبية مبكراً، فينشأ التزام ضريبي على توريد لم يحدث، ويظهر إيراد في غير شهره.
الاستجابة الصحيحة أن تُصدر فاتورة مبدئية وتوضّح للعميل أنها للاعتماد، وأن الفاتورة الضريبية ستصدر عند التوريد أو عند استلام الدفعة. أغلب أقسام المشتريات تقبل هذا لأنه إجراؤها المعتاد مع الموردين المنضبطين.
وإن أصرّ العميل على فاتورة ضريبية مقدماً، فالمعالجة الصحيحة هي اعتبار المبلغ دفعة مقدّمة بكل ما يترتّب عليها، لا تقديم تاريخ التوريد.
الخلاصة في ثلاثة أسطر
عرض السعر يقول «هذا سعري». والفاتورة المبدئية تقول «هذا ما اتفقنا عليه، وهذه تفاصيله». والفاتورة الضريبية تقول «تمّ التوريد، وهذا مستحقّ عليك ضريبياً».
الأولان مستندان تجاريان لا أثر لهما في الدفاتر ولا في الإقرار. والثالث وحده هو ما يُسجَّل ويُرسَل ويُحفَظ.
وللاطلاع على ما تتطلّبه الفاتورة الضريبية من حقول وشروط رسمية، ارجع إلى هيئة الزكاة والضريبة والجمارك.
اقرأ أيضاً
الأسئلة الشائعة
ما هي الفاتورة المبدئية؟
مستند غير نهائي يوضّح للمشتري تفاصيل التوريد المتوقّع ومبلغه قبل إتمام العملية. لا تنشئ التزاماً ضريبياً، ولا تُسجَّل قيداً في الدفاتر، ولا تُرسَل إلى منصة فاتورة، ولا تحلّ محل الفاتورة الضريبية بعد التوريد.
ما الفرق بين الفاتورة المبدئية وعرض السعر؟
عرض السعر دعوة للتفاوض يُصدر قبل الاتفاق. والفاتورة المبدئية تُصدر بعد الاتفاق وقبل التسليم لتأكيد التفاصيل والمبلغ، وتُستخدم غالباً في التحويلات البنكية والتوريد الدولي وإجراءات الاعتماد الداخلي لدى المشتري.
هل تُسجَّل الفاتورة المبدئية في الدفاتر؟
لا. تسجيلها كبيع هو أكثر خطأ شائع، وينتج إيراداً في شهر لم يحدث فيه توريد ثم ازدواجاً أو فرقاً عند الإقفال. القيد يبدأ عند استلام دفعة مقدّمة أو عند إتمام التوريد فقط.
هل تحتاج الفاتورة المبدئية رمز استجابة سريعة؟
لا، ولا يصح وضعه عليها. رمز الاستجابة والختم التشفيري عنصران للفواتير النظامية فقط، ووجودهما على مستند غير نهائي يوحي بأنه معتمد. واستخدم لها ترقيماً مستقلاً حتى لا تكسر تسلسل فواتيرك الرسمي.