
الإيرادات المؤجلة: التزام لا إيراد، وكيف تُقيَّد شهراً بشهر
المبلغ المقبوض قبل الأداء التزام لا ربح. متى تنشأ، وقيودها شهراً بشهر بمثال، والفرق بينها وبين المصروف المقدّم.
الكاتب:سامي الحيدري
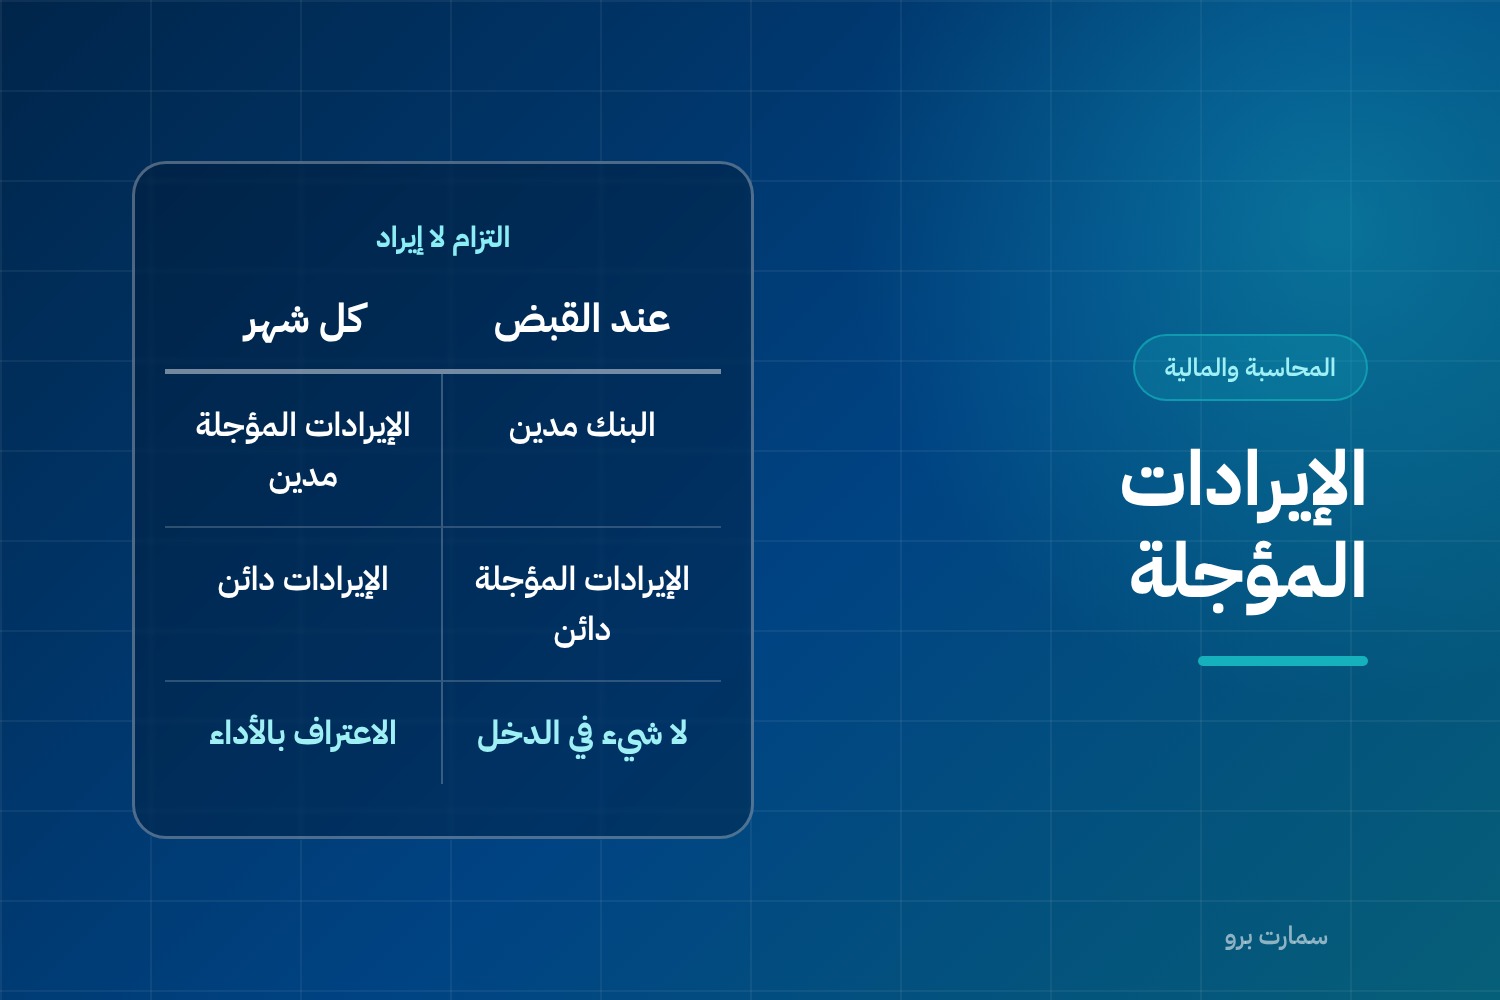
الإيرادات المؤجلة ليست إيراداً. هي التزام — مبلغ قبضته ولم تؤدِّ مقابله بعد، فهو دين عليك لا ربح لك. ويضعه كثير من المنشآت الصغيرة في حساب الإيرادات يوم التحصيل، فيظهر ربح لم يُكتسب، ثم تأتي الشهور التالية بتكاليف بلا إيراد يقابلها.
والصورة الأوضح: اشتراك سنوي بـ12,000 ريال قبضته في يناير. دخل النقد كاملاً، لكنك لم تقدّم إلا شهراً واحداً. أحد عشر جزءاً من هذا المبلغ التزام عليك حتى تؤدّيه.
متى تنشأ الإيرادات المؤجلة
كلما سبق القبضُ الأداءَ:
- اشتراكات مسبقة — برامج، صيانة، عضويات، استضافة.
- دفعات مقدّمة على عقد لم يُنفَّذ بعد.
- إيجار مقبوض مقدماً عن فترة قادمة.
- بطاقات هدايا ورصيد عملاء — نقد اليوم، بضاعة لاحقاً.
- رسوم تدريب أو دورات قبل انعقادها.
- ضمانات ممتدة تُباع مع المنتج وتغطّي سنوات.
والقاعدة التي تحكمها كلها: الإيراد يُعترف به عند الوفاء بالتزام الأداء، لا عند استلام النقد. وهذا جوهر الاعتراف بالإيراد، وهو ما يفرّق الأساس النقدي عن أساس الاستحقاق.
القيود خطوة بخطوة
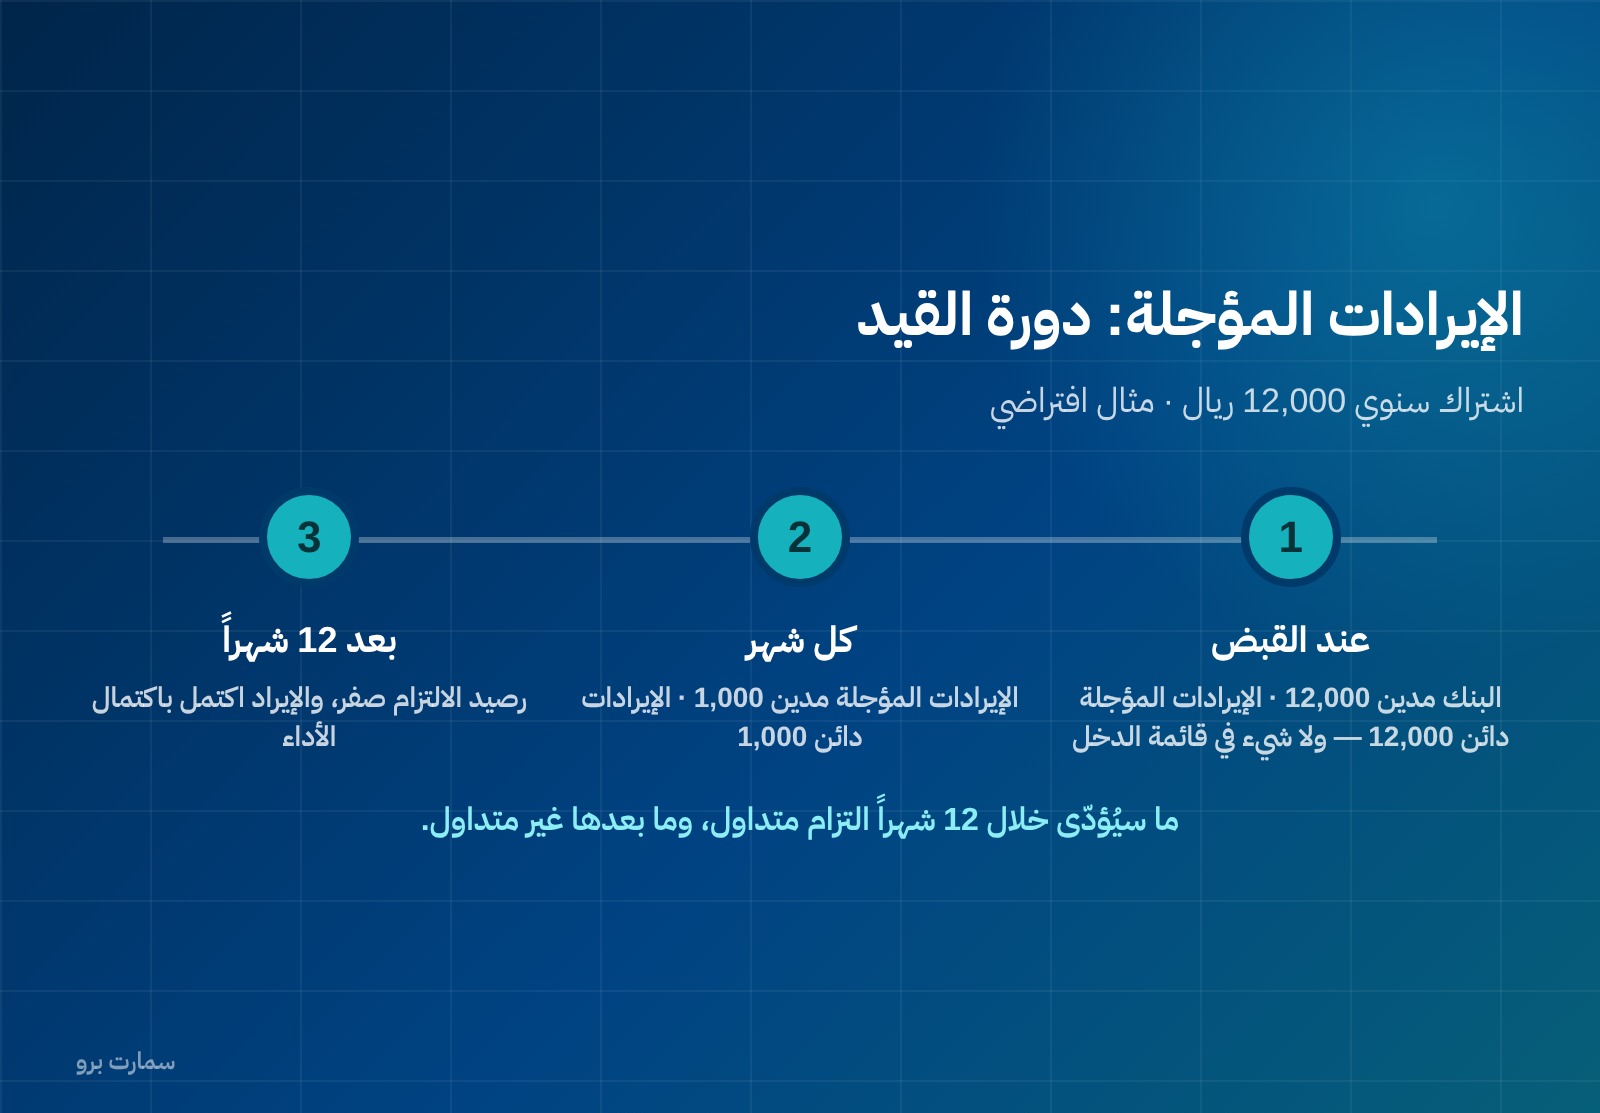
الأرقام التالية افتراضية لتوضيح الطريقة. اشتراك سنوي 12,000 ريال قُبض في 1 يناير، والخدمة تُقدَّم بالتساوي على اثني عشر شهراً.
عند القبض: الصندوق أو البنك مديناً 12,000 · الإيرادات المؤجلة دائناً 12,000
لاحظ: لا يمرّ شيء على قائمة الدخل. الحركة كلها داخل قائمة المركز المالي — أصل دخل، والتزام نشأ.
في نهاية كل شهر: الإيرادات المؤجلة مديناً 1,000 · الإيرادات دائناً 1,000
| الشهر | يُعترف به | رصيد الالتزام |
|---|---|---|
| يناير | 1,000 | 11,000 |
| فبراير | 1,000 | 10,000 |
| مارس | 1,000 | 9,000 |
| … | … | … |
| ديسمبر | 1,000 | 0 |
فالالتزام يتناقص شهراً بعد شهر، والإيراد يتراكم، ويصل الرصيد إلى صفر مع اكتمال الأداء. وهذا من قيود التسوية التي تُسجَّل آخر كل فترة.
أين تظهر في القوائم
في قائمة المركز المالي ضمن الالتزامات، لا الإيرادات. وتُقسَّم إن طالت المدة:
- ما سيُؤدّى خلال اثني عشر شهراً → التزام متداول.
- ما بعدها → التزام غير متداول.
فعقد صيانة لثلاث سنوات بـ36,000 ريال يُقسَّم: 12,000 متداول و24,000 غير متداول. ومن يضعه كله متداولاً يُظهر نسبة تداول أسوأ من الحقيقة، وهذا يؤثر على قراءة النسب المالية وعلى تقييم البنك لملفك.
وفي قائمة التدفقات النقدية، القبض يظهر في الأنشطة التشغيلية وقت استلامه. ولهذا تُظهر المنشآت ذات الاشتراكات تدفقاً نقدياً أعلى من ربحها المحاسبي — وليس في ذلك خطأ، بل هو طبيعة النموذج.
خطآن يكلّفان كثيراً
الأول: الاعتراف بالكامل عند القبض. أثره مزدوج — ربح منتفخ في فترة القبض، وفترات تالية تحمل تكلفة الخدمة بلا إيراد. والمنشأة تقرأ ذلك كتراجع في الأداء وهو خطأ تسجيل. وعند الزكاة والضريبة، إيراد اعتُرف به قبل أوانه يُقدّم الوعاء إلى سنة لا يخصّها.
الثاني: الخلط بينها وبين المصروف المقدّم. الاثنان «مقدّم»، لكنهما متعاكسان تماماً:
| الإيرادات المؤجلة | المصروفات المقدّمة | |
|---|---|---|
| من دفع؟ | العميل لك | أنت للمورّد |
| طبيعتها | التزام | أصل |
| موقعها | جانب الالتزامات | جانب الأصول |
| كيف تُستهلك؟ | تتحوّل إلى إيراد | يتحوّل إلى مصروف |
الاسترداد والإلغاء
ماذا لو ألغى العميل بعد ثلاثة أشهر؟ الرصيد المتبقي من الالتزام (9,000 في المثال) لا يتحوّل إلى إيراد تلقائياً:
- إن استُردّ: الإيرادات المؤجلة مديناً، والبنك دائناً.
- إن سقط حقه بشرط تعاقدي: يُعترف به إيراداً عند سقوط الحق، لا قبله.
وبطاقات الهدايا حالة خاصة: جزء منها لا يُستخدم أبداً، ولا يصحّ الاعتراف به إيراداً بمجرد مضيّ وقت — يحتاج سياسة مكتوبة ونمطاً تاريخياً يستند إليه التقدير.
ثلاث حالات تُربك التطبيق
العقد الذي يُؤدّى بوتيرة غير متساوية. ليس كل عقد يُوزَّع بالتساوي على شهوره. عقد تنفيذ يسلّم ثمانين في المئة من عمله في الربع الأول يُعترف بإيراده بنسبة الإنجاز لا بعدد الأشهر. والتوزيع المتساوي مناسب للاشتراكات التي تُقدَّم خدمتها بانتظام — استضافة، أو صيانة بزيارات دورية — لا للعقود المرحلية.
الدفعة المقدّمة غير القابلة للرد. قبض عربون لا يُردّ لا يعني اعترافاً بالإيراد. المعيار ينظر إلى التزام الأداء لا إلى قابلية الرد. فالعربون يبقى التزاماً حتى تؤدّي، وحتى لو احتفظت به عند الإلغاء فهو يُعترف به حينها لا قبله.
الاشتراك متعدّد المكوّنات. اشتراك يضمّ ترخيص برنامج وتدريباً أولياً ودعماً سنوياً ليس التزاماً واحداً بل ثلاثة. ويُوزَّع المقابل عليها بحسب سعر بيع كل منها منفرداً، ثم يُعترف بكل جزء عند أداء التزامه: التدريب عند تقديمه، والدعم على مدار السنة. ومن يعاملها كتلة واحدة يُقدّم أو يؤخّر إيراداً بلا سبب.
علامة تكشف الخطأ في دقيقة
افتح قائمة الدخل وقائمة التدفقات النقدية لنفس الفترة. إن كان الإيراد يساوي النقد المحصّل من العملاء بالضبط، شهراً بعد شهر، فأنت على الأساس النقدي حتى لو كتبت غير ذلك في سياستك.
والمنشأة ذات الاشتراكات يجب أن يختلف الرقمان: النقد يقفز في شهر التجديد، والإيراد يمشي مستقيماً. تطابقهما ليس دقة — هو دليل على أن حساب الإيرادات المؤجلة غير مستخدم أصلاً.
الأثر على الضريبة
ضريبة القيمة المضافة تستحق عادة عند أسبق الأحداث: الدفع أو التوريد أو إصدار الفاتورة. فقبض 12,000 ريال مقدماً مع فاتورة يُنشئ ضريبة مخرجات في فترة القبض، حتى لو كان الإيراد المحاسبي يُعترف به على اثني عشر شهراً.
وهذا فرق توقيت بين المعالجة المحاسبية والمعالجة الضريبية، وهو مشروع ومتوقّع — لكنه يحتاج أن يكون مقصوداً لا مفاجئاً. ومن يسجّل الالتزام محاسبياً وينسى الضريبة في إقرار القيمة المضافة يُقدّم إقراراً ناقصاً.
قائمة تحقّق
- افتح دليل حساباتك وتأكد من وجود حساب «إيرادات مؤجلة» ضمن الالتزامات لا الإيرادات. وبناء الدليل في دليل الحسابات.
- راجع كل دفعة مقدّمة قبضتها هذه السنة: هل أُدّيت الخدمة فعلاً؟
- ضع جدول إطفاء لكل عقد طويل، واربطه بقيد شهري تلقائي.
- افصل المتداول عن غير المتداول قبل إعداد القوائم.
- اكتب سياسة للاسترداد والإلغاء قبل أن تحتاجها.
قواعد الاعتراف بالإيراد وعرض الالتزامات مرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما هي الإيرادات المؤجلة؟
هي مبلغ قُبض ولم يُؤدَّ مقابله بعد، فيُسجَّل التزاماً لا إيراداً. وتنشأ كلما سبق القبض الأداء: اشتراكات مسبقة، ودفعات مقدّمة على عقود، وإيجار مقبوض مقدماً، وبطاقات هدايا، ورسوم دورات قبل انعقادها، وضمانات ممتدة.
كيف تُقيَّد الإيرادات المؤجلة؟
عند القبض: الصندوق أو البنك مديناً، والإيرادات المؤجلة دائناً — ولا يمرّ شيء على قائمة الدخل. ثم في نهاية كل فترة: الإيرادات المؤجلة مديناً، والإيرادات دائناً بمقدار ما أُدّي. فيتناقص الالتزام ويتراكم الإيراد حتى يصل الرصيد إلى صفر باكتمال الأداء.
أين تظهر الإيرادات المؤجلة في القوائم؟
في قائمة المركز المالي ضمن الالتزامات لا الإيرادات. وتُقسَّم إن طالت المدة: ما سيُؤدّى خلال اثني عشر شهراً التزام متداول، وما بعدها غير متداول. ومن يضع عقداً ثلاثياً كله في المتداول يُظهر نسبة تداول أسوأ من الحقيقة.
ما الفرق بين الإيرادات المؤجلة والمصروفات المقدّمة؟
متعاكسان تماماً. الإيرادات المؤجلة دفعها العميل لك وهي التزام في جانب الالتزامات وتتحوّل إلى إيراد. والمصروفات المقدّمة دفعتها أنت للمورّد وهي أصل في جانب الأصول ويتحوّل إلى مصروف.
ما أثر الإيرادات المؤجلة على ضريبة القيمة المضافة؟
الضريبة تستحق عادة عند أسبق الأحداث: الدفع أو التوريد أو إصدار الفاتورة. فقبض مبلغ مقدماً مع فاتورة يُنشئ ضريبة مخرجات في فترة القبض، حتى لو كان الإيراد المحاسبي يُعترف به على اثني عشر شهراً. وهذا فرق توقيت مشروع لكنه يجب أن يكون مقصوداً لا مفاجئاً.