
طرق حساب الإهلاك الثلاث: مثال واحد بثلاث طرق بالريال
القسط الثابت والمتناقص ووحدات الإنتاج — ومثال واحد بالريال يُظهر أن المجموع واحد وأن الفرق في التوقيت فقط لا في المبلغ.
الكاتب:سامي الحيدري
طرق حساب الإهلاك ثلاث يُعترف بها في المعايير الدولية: القسط الثابت، والقسط المتناقص، ووحدات الإنتاج. والاختيار بينها ليس تفضيلاً محاسبياً، بل يجب أن يعكس النمط الذي تُستهلك به منافع الأصل. فأصل يُستنزف بالاستخدام لا بالزمن لا يُهلَك بالزمن.
والخلط اللفظي الشائع يستحق الحسم أولاً: الإهلاك للأصول الملموسة — مبانٍ وآلات وسيارات. والإطفاء للأصول غير الملموسة — برامج وتراخيص وعلامات. والاستنفاد للموارد الطبيعية. ثلاث كلمات لثلاثة أنواع، ومن يستخدمها كمترادفات يربك قارئ قوائمه.
طرق حساب الإهلاك الثلاث
القسط الثابت يوزّع التكلفة القابلة للإهلاك بالتساوي على العمر الإنتاجي:
قسط السنة = (التكلفة − القيمة المتبقية) ÷ العمر الإنتاجي
وهو الأنسب لأصل تُستهلك منافعه بانتظام مع الزمن: مبنى، أو أثاث، أو تحسينات على مأجور.
القسط المتناقص يحمّل السنوات الأولى أكثر:
قسط السنة = القيمة الدفترية أول السنة × نسبة ثابتة
ولاحظ فرقاً جوهرياً: النسبة تُطبَّق على القيمة الدفترية لا على التكلفة، والقيمة المتبقية لا تُطرح في الحساب بل تكون حدّاً لا ينزل تحته. وهو الأنسب لأصل تتركّز منفعته في بدايته أو تتسارع تكلفة صيانته مع العمر: أجهزة حاسب، وسيارات.
وحدات الإنتاج تربط القسط بالاستخدام الفعلي:
قسط الوحدة = (التكلفة − القيمة المتبقية) ÷ إجمالي الوحدات المتوقعة قسط السنة = قسط الوحدة × وحدات السنة
وهو الأنسب لآلة إنتاج أو شاحنة تُقاس بالكيلومترات. وميزته أن القسط ينزل في سنة ركود تلقائياً، لأن الأصل لم يُستخدم.
مثال واحد بثلاث طرق
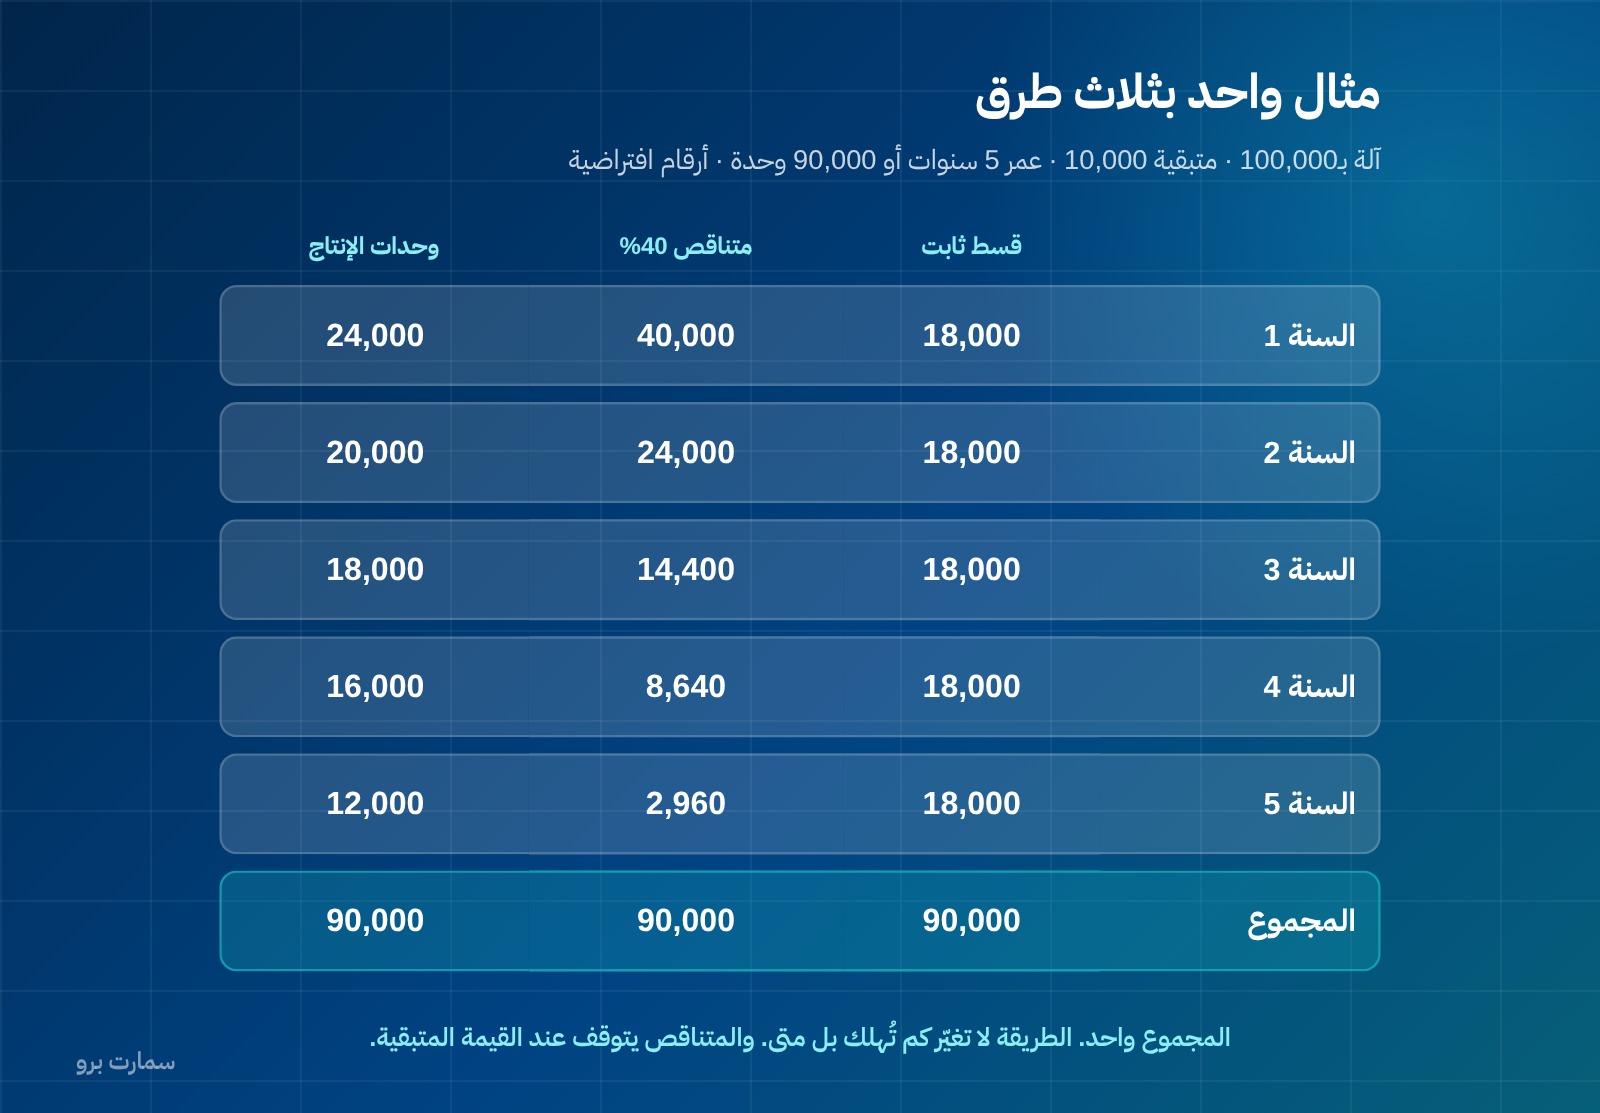
الأرقام التالية افتراضية لتوضيح الطريقة. آلة بتكلفة 100,000 ريال، وقيمة متبقية متوقعة 10,000، وعمر إنتاجي 5 سنوات أو 90,000 وحدة إنتاج.
| السنة | قسط ثابت | متناقص 40٪ | وحدات الإنتاج |
|---|---|---|---|
| 1 | 18,000 | 40,000 | 24,000 وحدة → 24,000 |
| 2 | 18,000 | 24,000 | 20,000 وحدة → 20,000 |
| 3 | 18,000 | 14,400 | 18,000 وحدة → 18,000 |
| 4 | 18,000 | 8,640 | 16,000 وحدة → 16,000 |
| 5 | 18,000 | 2,960 | 12,000 وحدة → 12,000 |
| المجموع | 90,000 | 90,000 | 90,000 |
قسط الوحدة = (100,000 − 10,000) ÷ 90,000 = ريال واحد للوحدة.
ولاحظ الأهم: المجموع واحد في الطرق الثلاث. الطريقة لا تغيّر كم تُهلك، بل متى. فهي توزيع على السنوات لا تقدير لقيمة.
وفي السنة الخامسة بالمتناقص، القسط 2,960 لا 3,456 — لأن الرصيد يتوقف عند القيمة المتبقية 10,000 ولا ينزل تحتها. وهذا بند يُخطئ فيه كثير من جداول الإكسل.
الأصول التي لا تُهلَك
الأراضي لا تُهلَك — عمرها الإنتاجي غير محدّد. ومن يشتري أرضاً ومبنى بسعر واحد يجب أن يفصل التكلفة بينهما، لأن إهلاك الأرض خطأ يتراكم سنوياً.
والأصول غير الملموسة ذات العمر غير المحدّد، مثل بعض العلامات التجارية، لا تُطفأ، بل تُختبر للهبوط سنوياً. وتفصيل ذلك في الأصول غير الملموسة.
ثلاثة أرقام يجب مراجعتها سنوياً
المعيار يوجب مراجعة العمر الإنتاجي، والقيمة المتبقية، وطريقة الإهلاك في نهاية كل سنة مالية على الأقل.
وأي تغيير فيها هو تغيير في تقدير محاسبي يُطبَّق على المستقبل لا بأثر رجعي. فلا تُعدَّل أقساط السنوات الماضية — يُعاد توزيع القيمة الدفترية المتبقية على العمر المتبقي الجديد.
وهذه مراجعة يهملها أغلب من يُعدّ القوائم: تُدخَل الأعمار مرة عند الشراء ولا يُعاد النظر فيها أبداً، فتبقى آلة في الدفاتر بقيمة صفر وهي تعمل، أو تُهلَك سيارة على خمس سنوات وقد بيعت في الثالثة.
قيد الإهلاك وأثره
القيد شهري أو سنوي، وهو من قيود التسوية:
مصروف الإهلاك مديناً · مجمع الإهلاك دائناً
ولاحظ أن الدائن ليس الأصل نفسه بل حساب مقابل له اسمه مجمع الإهلاك. فتبقى التكلفة الأصلية ظاهرة في الدفاتر، ويظهر بجانبها ما أُهلك منها، والفرق هو القيمة الدفترية. ومن يُنزل الأصل مباشرة يفقد القدرة على معرفة تكلفته الأصلية وعمره.
والإهلاك مصروف غير نقدي — لا يخرج معه ريال. ولهذا يُضاف مرة أخرى في قائمة التدفقات النقدية عند الانتقال من الربح إلى التدفق التشغيلي.
الإهلاك المحاسبي والإهلاك الضريبي ليسا واحداً
نقطة عملية مهمة: الطريقة والعمر اللذان تختارهما لقوائمك المالية لا يلزم أن يطابقا ما تقبله الجهة الضريبية في حساب الوعاء. والفرق بينهما ينشئ فرقاً مؤقتاً يُعالج ضريبياً، وتفصيله في الإهلاك المحاسبي والضريبي وفي الضريبة المؤجلة.
فمن يختار طريقته بناءً على ما يقلّل الوعاء الضريبي يُخطئ مرتين: يُشوّه قوائمه، ولا يضمن أن تُقبل في الحساب الضريبي.
قائمة تحقّق سريعة
- افصل تكلفة الأرض عن المبنى في كل عقار.
- راجع أن طريقة كل فئة أصول تعكس نمط استهلاك منافعها فعلاً.
- تحقّق أن القسط المتناقص يتوقف عند القيمة المتبقية ولا ينزل تحتها.
- راجع الأعمار والقيم المتبقية في نهاية كل سنة، ووثّق أي تغيير وتاريخه.
- تأكد أن النظام يُنتج قيد الإهلاك تلقائياً من سجل الأصول، لا بقيد يدوي يُنسى.
- أدرج تاريخ بدء الاستخدام لا تاريخ الشراء — فالإهلاك يبدأ حين يصبح الأصل جاهزاً للاستخدام المقصود.
قواعد قياس الأصول وإهلاكها في معيار العقارات والآلات والمعدات، ومرجعها المعايير الدولية للتقرير المالي.
صور المقال
الأسئلة الشائعة
ما طرق حساب الإهلاك المعترف بها؟
ثلاث: القسط الثابت الذي يوزّع التكلفة القابلة للإهلاك بالتساوي على العمر الإنتاجي، والقسط المتناقص الذي يطبّق نسبة ثابتة على القيمة الدفترية فيحمّل السنوات الأولى أكثر، ووحدات الإنتاج التي تربط القسط بالاستخدام الفعلي. والاختيار يجب أن يعكس النمط الذي تُستهلك به منافع الأصل.
ما الفرق بين الإهلاك والإطفاء والاستنفاد؟
الإهلاك للأصول الملموسة مثل المباني والآلات والسيارات، والإطفاء للأصول غير الملموسة مثل البرامج والتراخيص والعلامات، والاستنفاد للموارد الطبيعية. ثلاث كلمات لثلاثة أنواع، واستخدامها كمترادفات يربك قارئ القوائم.
هل تغيّر طريقة الإهلاك إجمالي ما يُهلَك؟
لا. المجموع واحد في الطرق الثلاث — الطريقة لا تغيّر كم تُهلك بل متى. فهي توزيع للتكلفة القابلة للإهلاك على السنوات، لا تقدير لقيمة الأصل.
هل تُهلَك الأراضي؟
لا، لأن عمرها الإنتاجي غير محدّد. ومن يشتري أرضاً ومبنى بسعر واحد يجب أن يفصل التكلفة بينهما، لأن إهلاك الأرض خطأ يتراكم سنوياً. وكذلك الأصول غير الملموسة ذات العمر غير المحدّد لا تُطفأ بل تُختبر للهبوط سنوياً.
متى يُراجع العمر الإنتاجي وطريقة الإهلاك؟
في نهاية كل سنة مالية على الأقل، ويشمل ذلك العمر الإنتاجي والقيمة المتبقية والطريقة. وأي تغيير فيها تغيير في تقدير محاسبي يُطبَّق على المستقبل لا بأثر رجعي، فلا تُعدَّل أقساط السنوات الماضية بل يُعاد توزيع القيمة الدفترية المتبقية على العمر المتبقي الجديد.