
الرقم الضريبي: شكله، وكيف تحصل عليه وتتحقق منه، والتباسه مع الرقم المميز
خمسة عشر رقماً وقاعدة البداية والنهاية، وخطوات الحصول عليه، وخدمة التحقق المجانية، والتباس حقيقي مع الرقم المميز.
الكاتب:سامي الحيدري
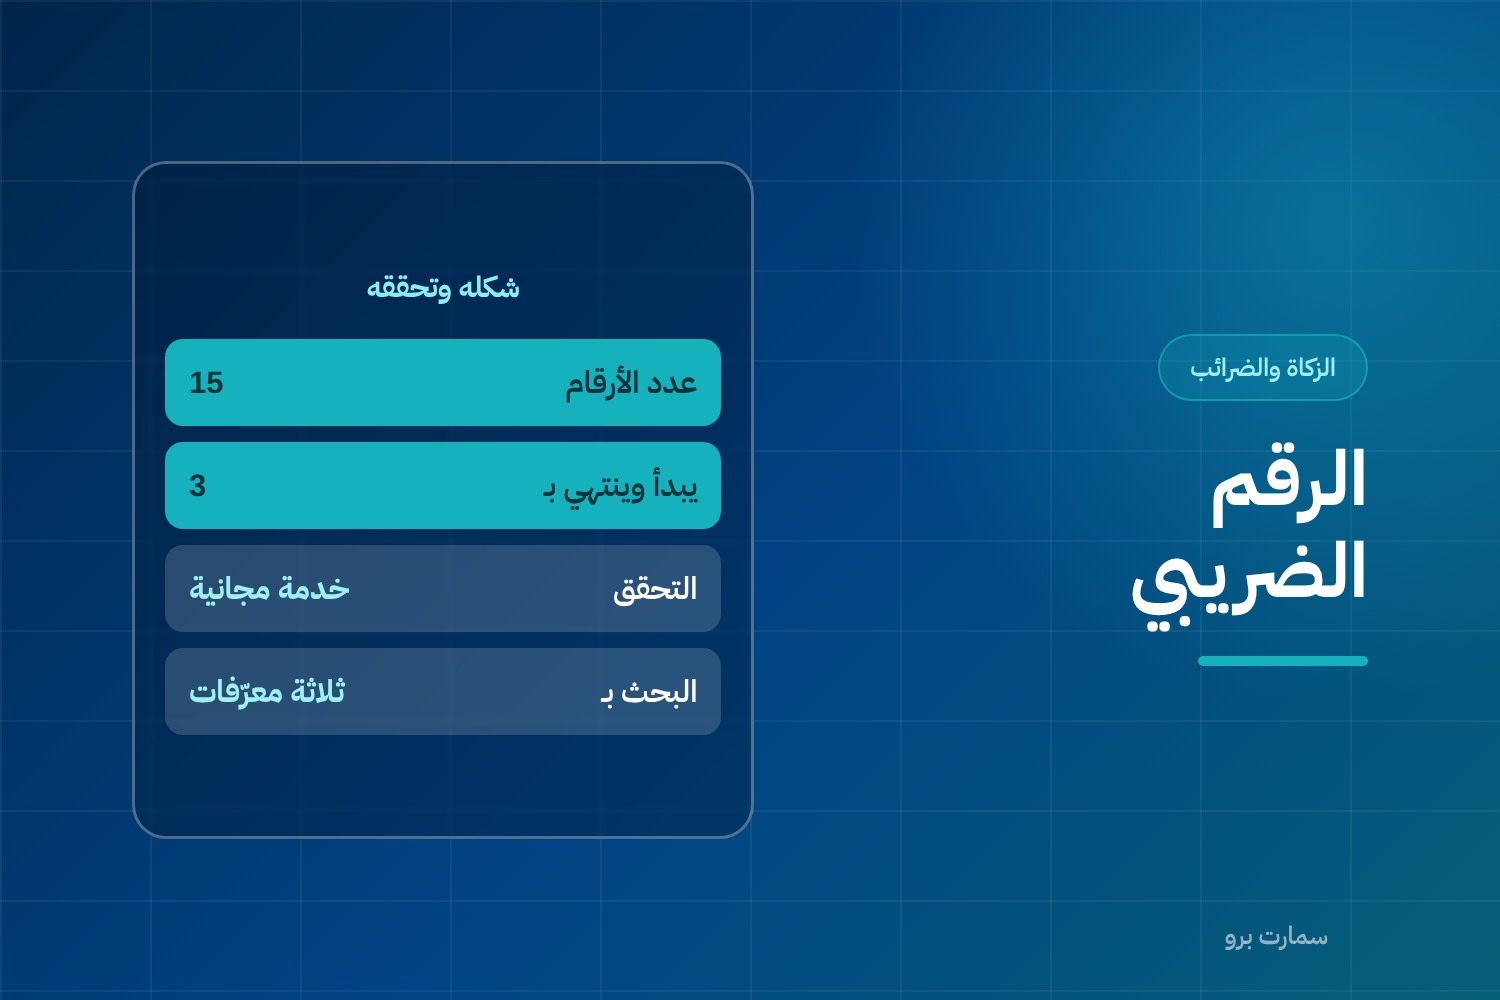
الرقم الضريبي هو الرقم الذي تحصل عليه المنشأة عند تسجيلها في ضريبة القيمة المضافة، وهو إلزامي في خانة المورّد على الفاتورة الضريبية وفي رمز الاستجابة السريعة. وأكثر ما يُربك فيه ليس كيفية الحصول عليه، بل الخلط بينه وبين الرقم المميز ورقم السجل التجاري — وهذا خلط تشترك فيه مصادر كثيرة.
وسنفصّل ذلك هنا بدقة، مع ذكر موضع التباس تقع فيه وثائق الهيئة نفسها.
شكل الرقم الضريبي
خمسة عشر رقماً، يبدأ بالرقم 3 وينتهي به.
وهذه القاعدة منصوص عليها في الدليل الفني التفصيلي للفاتورة الإلكترونية، في مواصفة معرّف المنشأة ضمن طلب الشهادة. وهي القاعدة الوحيدة التي تذكرها الهيئة بصيغة اشتراط.
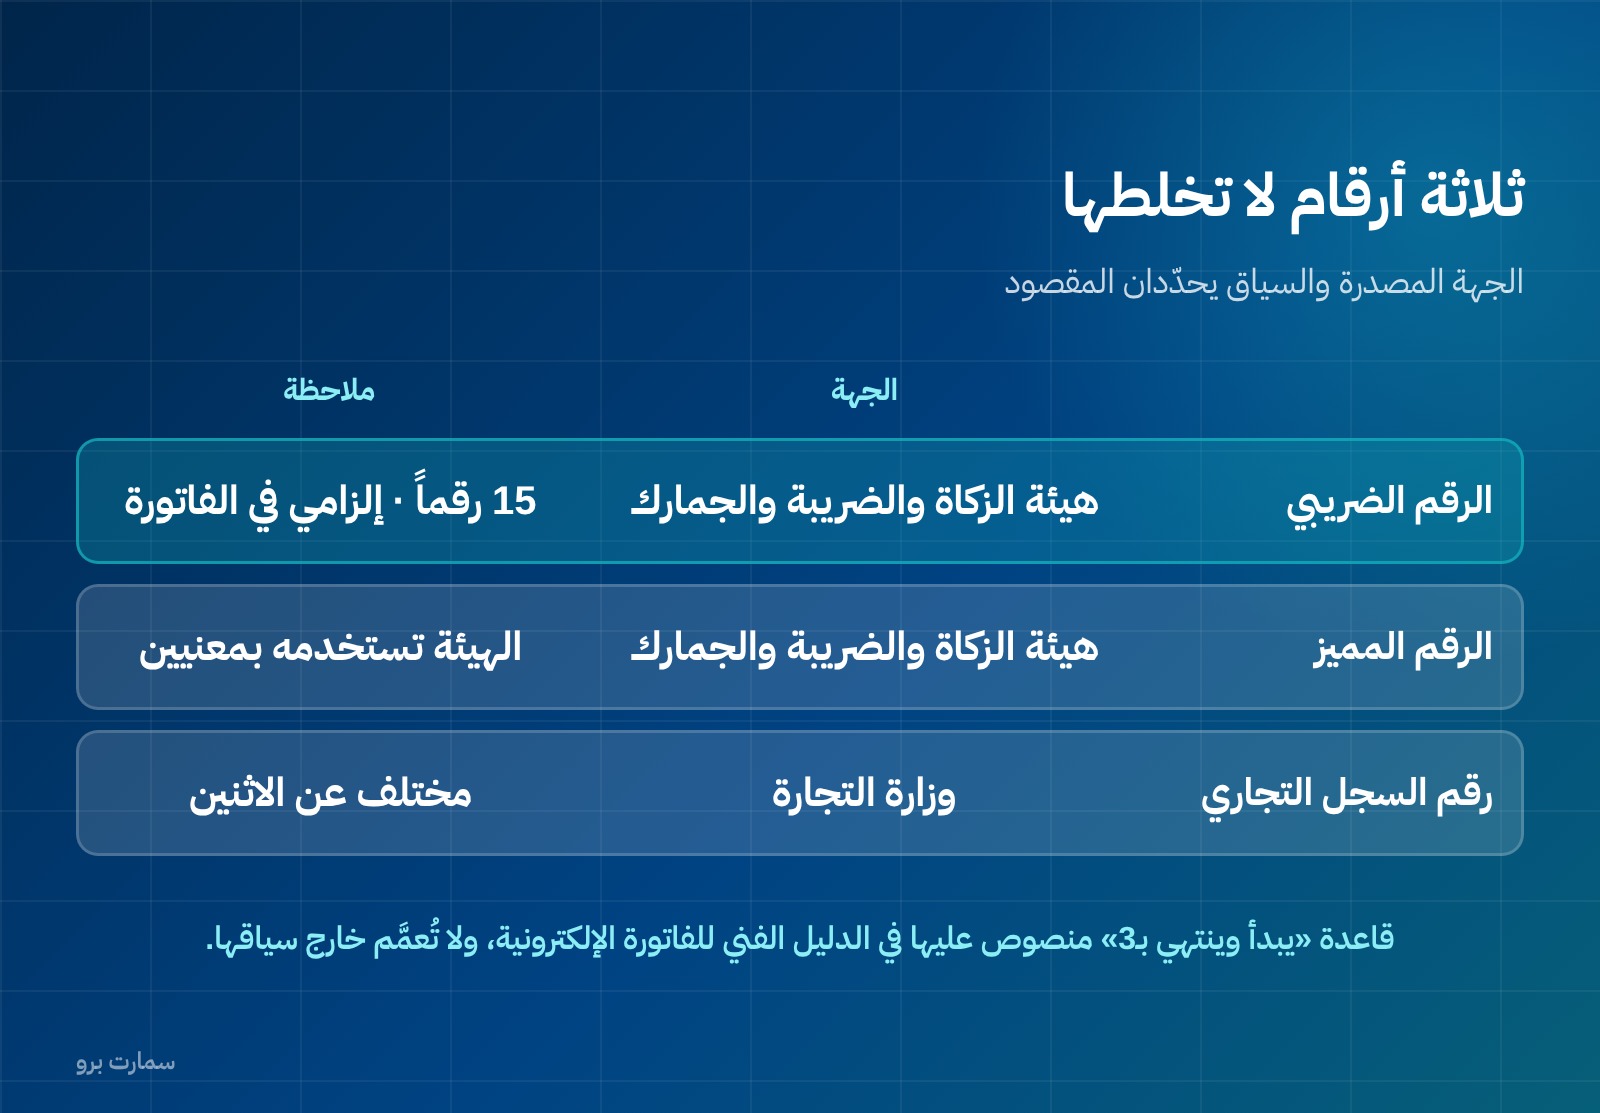
ويلزم هنا تحفّظ يذكره قليلون: دليل الفوترة والسجلات يعرض مثالاً لرقم ضريبي ينتهي بالرقم 1 لا 3. فالمثال لا يطابق القاعدة. والقراءة الآمنة أن تُنسب قاعدة «يبدأ وينتهي بـ3» إلى سياقها — رقم تسجيل القيمة المضافة المستخدم في الفاتورة الإلكترونية — لا أن تُعمَّم على كل رقم ضريبي في كل سياق.
ومن احتاج يقيناً في حالة بعينها فالمرجع هو شهادة التسجيل نفسها، لا قاعدة عامة.
الرقم الضريبي والرقم المميز: التباس حقيقي
هنا ما تتجنّبه أغلب المقالات لأنه غير مريح: الهيئة تستخدم «الرقم المميز» بمعنيين مختلفين.
- في دليل الرقم المميز، هو رقم تحصل عليه المنشأة عند تسجيلها في الهيئة، ويصدر مع صدور السجل التجاري من وزارة التجارة. ولا يُلغى إلا بعد إلغاء تسجيلي القيمة المضافة والانتقائية، وتسوية جميع الإقرارات والمبالغ المستحقة. والدليل لا يذكر عدد أرقامه.
- في دليل الفوترة والسجلات (القسم 4-2-3)، يُستخدم «الرقم المميز» بمعنى رقم المورّد الوارد في شهادة تسجيل القيمة المضافة — أي الرقم الضريبي نفسه.
فمن يكتب أن «الرقم المميز يختلف قطعاً عن الرقم الضريبي» يناقض إحدى وثيقتي الهيئة، ومن يكتب أنهما واحد يناقض الأخرى. والصواب أن يُذكر الاستخدامان، ويُحدَّد المقصود بالسياق.
أما رقم السجل التجاري فهو من وزارة التجارة لا من الهيئة، وهو مختلف عن الاثنين. ويُذكر أن الرقم المميز (TIN) يرد في الدليل الفني بعشرة أرقام، في سياق أعضاء المجموعة الضريبية.
كيف تحصل على الرقم الضريبي
| الخطوة | التفصيل |
|---|---|
| 1 | الدخول إلى بوابة هيئة الزكاة والضريبة والجمارك |
| 2 | تبويب الخدمات العامة |
| 3 | خدمة التسجيل في ضريبة القيمة المضافة |
| 4 | استكمال نموذج التسجيل |
| 5 | الإشعار برسالة نصية وبريد إلكتروني |
والمخرج تسمّيه الهيئة «رقم حساب ضريبة القيمة المضافة».
وصفحة تسجيل الأفراد تذكر الحدود الرقمية صراحة: التسجيل إلزامي لمن تجاوزت إيراداته السنوية 375,000 ريال، واختياري لمن كانت بين 187,500 و375,000 ريال. أما صفحة المنشآت فتشير إلى بلوغ الحد الإلزامي أو الاختياري دون ذكر الرقمين. فالأرقام أعلاه مذكورة في سياق الأفراد، ومن أراد موقف منشأته فالمرجع تفصيل حالات التسجيل في التسجيل في ضريبة القيمة المضافة.
ويمكن إعادة طباعة شهادة التسجيل من خدمة مستقلة في البوابة.
الرقم في المجموعة الضريبية
حالة تستحق إفراداً: المنشآت التي تنضم إلى مجموعة ضريبية واحدة لا يختفي رقم كل عضو، لكن المجموعة تحصل على رقم تسجيل خاص بها تُصدر به الفواتير للأطراف الخارجية.
ويذكر الدليل الفني أن اسم الوحدة التنظيمية في طلب الشهادة يحمل الرقم المميز المكوّن من عشرة أرقام لكل عضو من أعضاء المجموعة. فهناك رقمان في الصورة لا واحد: رقم المجموعة في خانة المورّد، ورقم العضو داخل بيانات الشهادة.
ومن يدخل مجموعة ضريبية دون ضبط ذلك في نظامه يُصدر فواتير برقم خاطئ من أول يوم. والأمر يستحق مراجعة فنية مع مزوّد النظام قبل تاريخ النفاذ لا بعده.
قبل أن تسجّل: سؤالان
هل أنت ملزَم أم مخيَّر؟ الإلزام يرتبط بتجاوز حدّ محدّد، والاختيار متاح تحته بشرط. والتسجيل الاختياري ليس قراراً بلا كلفة: يفتح لك خصم ضريبة المدخلات، لكنه يُلزمك بالإقرارات الدورية وبأحكام الفوترة كاملة، وبالتبعية بمرحلة الربط والتكامل حين يبلغك دورها.
هل أنت مستعدّ لما بعد الرقم؟ الحصول على الرقم ليس نهاية إجراء بل بدايته. فبعده تبدأ دورة شهرية أو ربعية من الإقرارات، ومهل سداد، وغرامات تأخير. ومن يسجّل ثم لا يقدّم إقراراته يكون قد أنشأ التزاماً بلا قدرة على الوفاء به، والغرامات تتراكم على الصامت كما على المخطئ. ودورة الإقرار في تقديم إقرار ضريبة القيمة المضافة، والمواعيد مجتمعة في التقويم الزكوي والضريبي.
كيف تتحقّق من رقم مورّدك
الهيئة توفّر خدمة «التحقق من التسجيل في ضريبة القيمة المضافة»، وهي مجانية ومتاحة للعموم لا للمكلّفين وحدهم.
والبحث فيها بأحد ثلاثة:
- الرقم الضريبي
- رقم السجل التجاري
- رقم شهادة ضريبة القيمة المضافة
وهذه الخدمة أهمّ مما تبدو. فاستلام فاتورة ضريبية من مورّد غير مسجّل يعني أن ضريبة المدخلات فيها غير قابلة للخصم، وأنك دفعت 15٪ لن تستردّها. والتحقق قبل اعتماد أول فاتورة لمورّد جديد يستغرق دقيقة ويمنع خسارة تتكرّر شهرياً. وقواعد الخصم في خصم ضريبة المدخلات.
أين يجب أن يظهر الرقم
- في خانة المورّد على الفاتورة الضريبية — بند إلزامي، وتفصيل بقية البنود في متطلبات الفاتورة الضريبية.
- داخل رمز الاستجابة السريعة المطبوع على الفاتورة، وتفصيله في متطلبات رمز QR.
- في إقرارات القيمة المضافة ومراسلات الهيئة.
- وفي الفاتورة التي تستلمها من مورّدك، رقم المورّد لا رقمك. وهذا خطأ شائع في الإدخال: تسجيل رقم المنشأة نفسها في فواتير المشتريات.
أخطاء تتكرّر
- الخلط بين رقمك ورقم عميلك عند إعداد فاتورة، فتخرج بخانة مورّد خاطئة.
- افتراض أن المورّد مسجّل لأنه أصدر فاتورة تحمل كلمة «ضريبية». الشكل لا يُثبت التسجيل، والتحقق هو الذي يُثبته.
- استخدام الرقم بعد إلغاء التسجيل. ومن ألغى تسجيله لم يعد له إصدار فواتير ضريبية، وتفصيل ذلك في إلغاء التسجيل في ضريبة القيمة المضافة.
- الاعتماد على قاعدة «ينتهي بـ3» للتحقق بدل استخدام خدمة الهيئة. القاعدة لا تُثبت أن الرقم مسجّل فعلاً ولا أن التسجيل ساري.
- إدخاله بفراغات أو شرطات فيُرفض في النظام أو في ملف الفاتورة الإلكترونية.
قائمة تحقّق قصيرة
- تأكد أن رقمك في النظام مطابق لشهادة التسجيل، خانة بخانة.
- ضع التحقق من رقم المورّد خطوة إلزامية في دورة اعتماد مورّد جديد.
- راجع عيّنة من فواتير مشترياتك: هل تحمل رقم المورّد أم رقمك؟
- احفظ نسخة من شهادة التسجيل في مكان يصل إليه من يُصدر الفواتير.
مرجع الإجراءات والخدمات: هيئة الزكاة والضريبة والجمارك.
صور المقال
الأسئلة الشائعة
كم عدد أرقام الرقم الضريبي وما شكله؟
خمسة عشر رقماً يبدأ بالرقم 3 وينتهي به، وهذه القاعدة منصوص عليها في الدليل الفني التفصيلي للفاتورة الإلكترونية ضمن مواصفة معرّف المنشأة. ويلزم تحفّظ: دليل الفوترة والسجلات يعرض مثالاً ينتهي بالرقم 1، فالقاعدة تُنسب إلى سياقها ولا تُعمَّم.
كيف أحصل على الرقم الضريبي؟
بالدخول إلى بوابة الهيئة، ثم تبويب الخدمات العامة، ثم خدمة التسجيل في ضريبة القيمة المضافة، واستكمال نموذج التسجيل، ثم يصلك الإشعار برسالة نصية وبريد إلكتروني. والمخرج تسمّيه الهيئة رقم حساب ضريبة القيمة المضافة.
كيف أتحقّق من الرقم الضريبي لمورّد؟
عبر خدمة «التحقق من التسجيل في ضريبة القيمة المضافة» في بوابة الهيئة، وهي مجانية ومتاحة للعموم. والبحث فيها بأحد ثلاثة: الرقم الضريبي، أو رقم السجل التجاري، أو رقم شهادة ضريبة القيمة المضافة. والتحقق مهم لأن فاتورة من مورّد غير مسجّل تعني ضريبة مدخلات غير قابلة للخصم.
ما الفرق بين الرقم الضريبي والرقم المميز؟
الهيئة تستخدم «الرقم المميز» بمعنيين. في دليل الرقم المميز هو رقم تحصل عليه المنشأة عند تسجيلها في الهيئة ويصدر مع السجل التجاري. وفي دليل الفوترة والسجلات يُستخدم بمعنى رقم المورّد في شهادة تسجيل القيمة المضافة أي الرقم الضريبي نفسه. فالصواب ذكر الاستخدامين وتحديد المقصود بالسياق. أما رقم السجل التجاري فمن وزارة التجارة ومختلف عنهما.
ما حدود التسجيل في ضريبة القيمة المضافة؟
صفحة تسجيل الأفراد لدى الهيئة تذكر أن التسجيل إلزامي لمن تجاوزت إيراداته السنوية 375,000 ريال، واختياري لمن كانت بين 187,500 و375,000 ريال. أما صفحة المنشآت فتشير إلى بلوغ الحد دون ذكر الرقمين.